

「公的年金だけでは老後の生活が立ち行かないかもしれない。」そんな不安を抱える場合、生活保護をあわせて受け取るという選択肢が、ご自身にも当てはまる可能性があります。
「年金をもらいながら、生活保護も受給する」というしくみについて、正確に知っているという方は意外と多くないかもしれません。
厚生労働省が公表しているデータを丁寧に見ていくと、実際に年金と生活保護を併用している高齢者の暮らしぶりや、配偶者の有無による生活実態の違いなどが数字で浮かび上がってきます。
とくに、これから単身で老後を迎えようとしている方の中には、誰にも相談できないまま「自分は本当に大丈夫だろうか」と、ひとりで不安を抱えている方もいらっしゃるかもしれません。
厚生労働省が2024年2月に公表した調査データを丁寧に読み解いていくと、単身高齢世帯のきびしい生活実態と、誰にでも起こり得る「ある共通のリスク」が浮かび上がってきます。
この記事では、年金と生活保護を併用するしくみから、単身高齢世帯と男女の年金格差、そして50歳代・60歳代から始めたい老後対策の「5つのステップ」までを、やさしく整理していきます。
老後に向けて私たちにできることは、まず「今の状況」と「公的制度のしくみ」を正しく理解することです。ご自身やご家族の備えのヒントを、いっしょに順番に確認していきましょう。
1. 【年金と生活保護】両方受け取れる?「補足性の原理」をやさしく整理
まず誤解されやすいポイントとして、「年金を受給していると、生活保護はあわせて受け取れない」と思われがちなことが挙げられます。
しかし、生活保護には「補足性の原理」という大原則があり、お住まいの地域で定められた最低生活費を収入が下回る場合には、年金を受け取りながら不足分を生活保護費として補ってもらうことができます。
たとえば、最低生活費が「月額13万円」の地域に住んでいて、ご自身の年金が「月額6万円」だったとしましょう。この場合、足りない「7万円」が生活保護費として支給される、という仕組みです。
2026年度の基礎年金は、満額でも「月額7万608円」となっています。
最低生活費は地域によって異なりますが、基礎年金だけで暮らしている方は、収入面では生活保護の基準を下回る可能性が十分にあるといえます(※ただし、実際の受給には収入の低さだけでなく、預貯金や持ち家などの資産がないこと、親族からの援助が見込めないことなど、総合的な要件を満たす必要があります)。
とはいえ、年金と生活保護を両方受け取った場合でも、受け取れる合計額は「最低生活費」の金額までです。決してぜいたくができるような水準ではないことも、あわせて押さえておきましょう。
2. 【データで見る】生活保護受給者の年金額は平均「月5万円台」という現実
では実際に、生活保護を受給している高齢者の方は、毎月いくらくらい年金を受け取っているのでしょうか。
厚生労働省「年金制度基礎調査(老齢年金受給者実態調査)令和4年」のデータをもとに、ひとつずつ見ていきましょう。
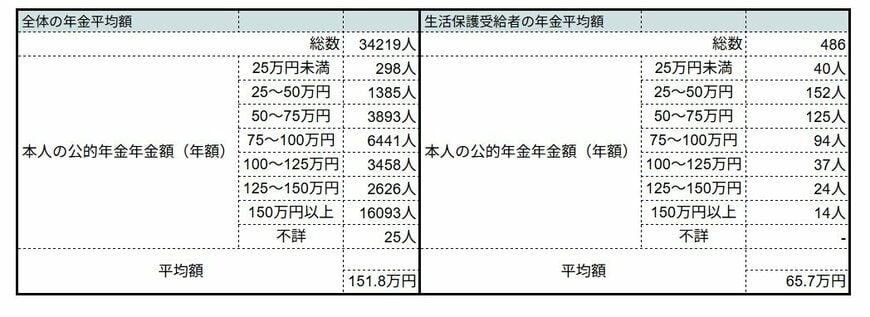
- 全体の年金平均額: 151万8000円(年額)
- 生活保護受給者の年金平均額: 65万7000円(年額)
年額「65万7000円」というと、月額に換算すれば「約5万4000円」。基礎年金の満額にも届かない水準です。
つまり、生活保護を受給している高齢者層の多くは、「基礎年金の満額」にも満たない低年金にとどまっていることが、データからはっきりと読み取れます。
最後のセーフティネットに頼らざるを得ない方が、これだけいらっしゃるという現実が浮かび上がってきます。
3. 【家族構成】年金+生活保護で暮らす世帯の約7割が「おひとりさま」
続いて、年金を受け取りながら生活保護も受給している方の「家族構成」を、データで深掘りしていきましょう。
生活保護を受給している年金受給者(約48.5万人)のうち、配偶者の有無を見ると、次のような内訳になっています。
- 配偶者あり:10.2万人
- 配偶者なし:36.2万人
このうち、「単身」と回答した方は31.6万人にのぼります。
つまり、生活保護を受け取っている年金受給者のおよそ7割以上が、「配偶者のいない単身世帯」、いわゆるおひとりさまだということです。
夫婦であれば、基礎年金が2人分入り、家賃や光熱費などの生活費もシェアできます。しかし単身世帯となると、ひとりの収入で毎月の家計をやりくりしていかなければなりません。
同じ高齢期でも、世帯構成によって家計の余裕は大きく変わってくるのです。
4. 【男女差】公的年金にいまも残る「明確な格差」とは?
もうひとつ、忘れてはならないのが「公的年金の男女格差」です。
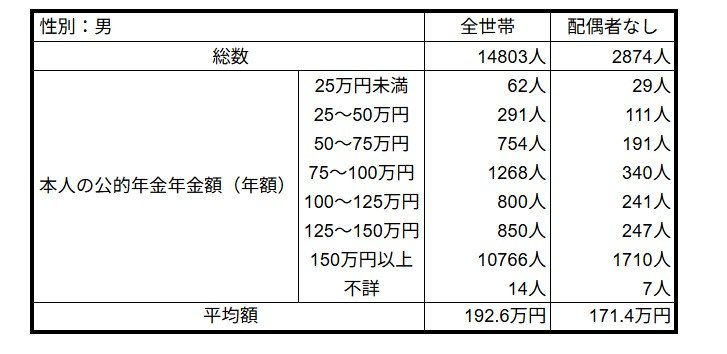
生活保護受給者に限らない全体の平均年金額で見ると、男性は「192万6000円」となりました。配偶者なし世帯でも「171万4000円」となっています。
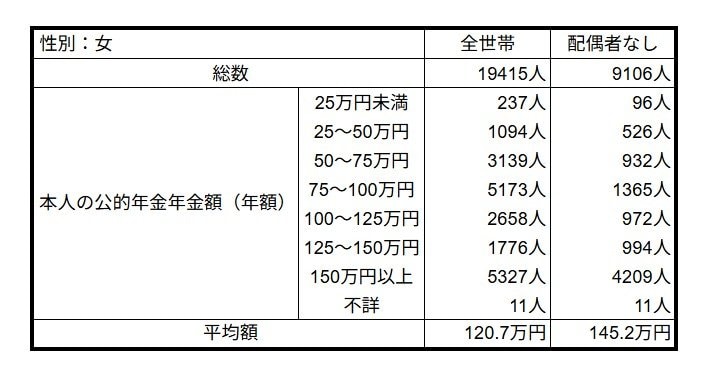
一方、女性の平均年金額は「120万7000円」となり、男性との間に大きな開きがあります。配偶者なし世帯では「145万2000円」です。
生活保護受給者に限った平均で見ても、女性は年額「58万3000円」(月額「約4万8000円」)と、さらに低い水準にとどまっています。
この背景には、年金額の決まり方そのものがあります。国民年金は「保険料の納付月数」で、厚生年金は「現役時代の報酬額と加入期間」で年金額が決まる仕組みです。
過去の日本においては、「女性は結婚して家庭に入るもの」「働くとしてもパート中心」といった雇用・社会の構造が長く一般的でした。その結果として、男女の年金額に差が生まれやすい状況がつくられてきたといえます。
近年は共働き世帯も増えていることから、男女の年金差は今後ゆるやかに縮まっていくと予想されます。ただし、働き方や加入期間による個人差は、これからも続いていくでしょう。
老後の年金額は、今の働き方と直結します。これからの働き方を見直してみることが、将来の年金にもつながっていく――そんな視点を持っておきたいですね。
5. 【50歳代・60歳代から始める】老後を生き抜くための「5つのステップ」
他人の年金額や生活保護受給を「ずるい」と責めるのは簡単です。しかしデータが示すように、年金額の個人差には、これまでの加入状況や過去の雇用環境、社会構造といった、本人だけではどうにもならない要因が大きく影響しています。
他人を責めても、ご自身の老後資金が増えるわけではありません。私たちが今やるべきことは、ご自身の状況を客観的に把握したうえで、地に足のついた老後設計を進めていくことです。
とくに50代後半〜60代の方は、次のステップから取りかかってみましょう。
- 「ねんきん定期便(ねんきんネット)」を確認: まずはご自身の現実を知ることがスタートです。65歳から年金をいくら受け取れるのか、正確な数字を押さえておきましょう。
- 退職金など、手持ちの資金を確認: 勤務先の退職金見込み額や、現在の貯蓄額を整理します。加入したまま忘れていた貯蓄型保険などが眠っていないか、見直してみるのもおすすめです。
- 老後にもかかり続けるお金を計算: 住宅ローンはいつ完済するのか、家賃はいくらか、毎月の食費はどのくらいか――最低限必要な生活費をシミュレーションします。
- 不足額を算出: 「生活費 - 年金 = 毎月の赤字」を計算し、老後の期間全体でいくら必要になるのかを逆算します。
不足額が見えてきた場合は、どのように準備を進めていくのか、落ち着いて検討していきましょう。
今は「貯蓄から投資へ」という流れがあるものの、60代から無理にハイリスクな投資に全額を振り向けるのは危険です。防衛策として、「就労延長」や「繰下げ受給」といった選択肢も検討してみてください。
まずは「長く働き、厚生年金を増やす」という考え方が基本です。長く働くことができれば、年金の受け取りを遅らせる「繰下げ受給」も活用できます。繰下げ受給では、1ヶ月遅らせるごとに0.7%、70歳まで遅らせれば一生涯にわたって42%も年金額が増える仕組みになっています。
ただし、増えた年金には税金や社会保険料の負担も連動して増えてきます。「もらえる金額」だけでなく、「手元に残る金額」まで含めて総合的に判断していくことが大切です。
もちろん、余裕資金の範囲内であれば、iDeCoやNISAを活用するのも有効な手段のひとつです。
6. データを知った今、老後に向けてどうアクションするか
年金と生活保護の関係や、生活保護受給者の年金平均「約5万4000円」という現実、そして男女の年金格差について解説しました。
今回ご紹介したデータからは、老後の家計を取り巻くさまざまな課題が見えてきました。
大切なのは、これらの数字に必要以上に不安を感じるのではなく、ご自身の年金額や家計の現状を客観的に把握したうえで、できる準備を順番に進めていくことです。
まずは「ねんきん定期便」や「ねんきんネット」で、ご自身が受け取れる年金額を確認することから始めてみましょう。気になる手続きや申請があれば、漏れによる不利益を防ぐためにも、お住まいの自治体や年金事務所の窓口で早めに相談しておくと安心ですね。
「未来の安心」をつくるための一歩は、まず知ることからです。できるところから無理なく始めてみてください。

参考資料
太田 彩子



