

公的年金は、老後生活を支える中心的な収入源です。しかし、実際に受け取れる金額は人によって異なり、「平均額」だけを見ても自分の老後を具体的にイメージしにくい面があります。
特に、国民年金のみを受け取る人と、厚生年金も上乗せして受け取る人では、年金額に大きな差が生じます。
さらに、会社員として働いた期間や現役時代の収入、保険料の納付状況によっても受給額は変わります。
2026年度は公的年金額が増額改定されていますが、物価や社会保険料の負担を考えると、年金だけで老後の生活費をまかなえるのか気になる人も多いでしょう。
本記事では、日本の公的年金制度の基本を確認したうえで、2026年度の年金額改定、厚生年金の受給額分布、働きながら年金を受け取る人に関わる在職老齢年金制度について見ていきます。
1. 日本の年金は2階建て構造|基礎年金と厚生年金の仕組み
日本の公的年金制度は、「すべての人が加入する国民年金」と「会社員や公務員などが加入する厚生年金」の2階建て構造になっています。
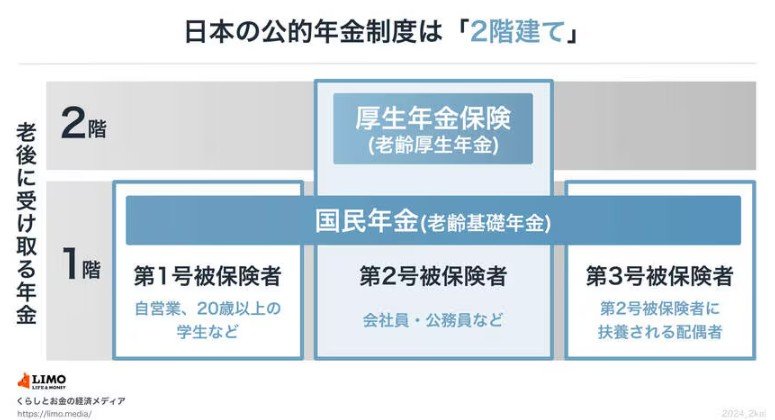
1.1 【第1階部分:国民年金(基礎年金)】
- 対象:20歳以上60歳未満の全国民
- 保険料:2026年度は月額1万7920円(一律)
- 受給額:40年間保険料を納めると、満額で月額7万608円(2026年度基準)
1.2 【第2階部分:厚生年金】
- 対象:会社員、公務員など
- 保険料・年金額:現役時代の収入や加入期間によって決まる(個人差あり)
- 将来受給する年金:国民年金に加え、厚生年金も上乗せして受け取る
2. 【2026年度】国民年金+1.9%、厚生年金+2.0%の増額改定
2026年度、4月分から適用される改定率は、国民年金(基礎年金)が+1.9%、厚生年金(報酬比例部分)が+2.0%です。
厚生労働省が公表している年金額の一例は以下のとおりです。

- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分 ※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(前年度比+1300円)となります。
※2 平均的な収入(賞与込みで月額換算45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
国民年金+厚生年金のモデルケースでは、夫婦2人分で月額23万円台とされています。
ただし、これは一定の前提条件に基づく目安であり、実際の受給額は加入期間や収入、働き方などによって大きく異なります。
3. 国民年金+厚生年金「月額15万円以上」もらっている人はどのくらい?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金と厚生年金を合わせた受給額の平均月額は約15万円です。
では、この平均額以上の年金を受け取っている人は、実際にどのくらいいるのでしょうか。
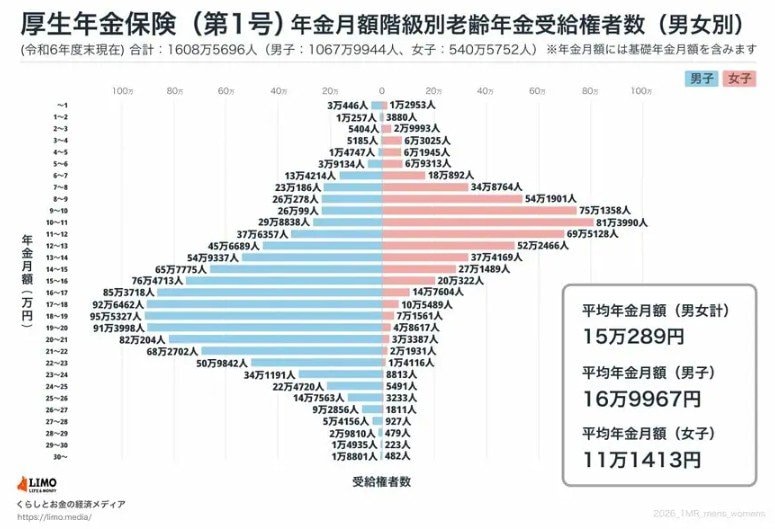
同資料によると、厚生年金の受給権者のうち、月額15万円以上を受け取っている人の割合は全体の約49.8%でした。
およそ2人に1人が、月15万円以上の厚生年金を受給していることになります。
ただし、ここでいう金額は、税金や社会保険料が差し引かれる前の額面です。実際の手取り額は、額面より数千円から1万円以上少なくなる場合があります。
4. 働きながら年金を受け取るシニアに関わる「在職老齢年金制度」とは?
老後の暮らしを考えたとき、年金だけで生活費をまかなうことに不安を感じる人は少なくありません。特に物価の上昇が続くなかでは、年金に加えて労働収入を得ることの重要性が高まっています。
そうしたなかで注目したいのが、在職老齢年金制度です。
在職老齢年金制度は、老齢厚生年金を受け取りながら働く人について、賃金と年金の合計額が一定の基準を超えると、老齢厚生年金の一部または全部が支給停止となる仕組みです。
4.1 2026年4月からの在職老齢年金制度の見直しについて
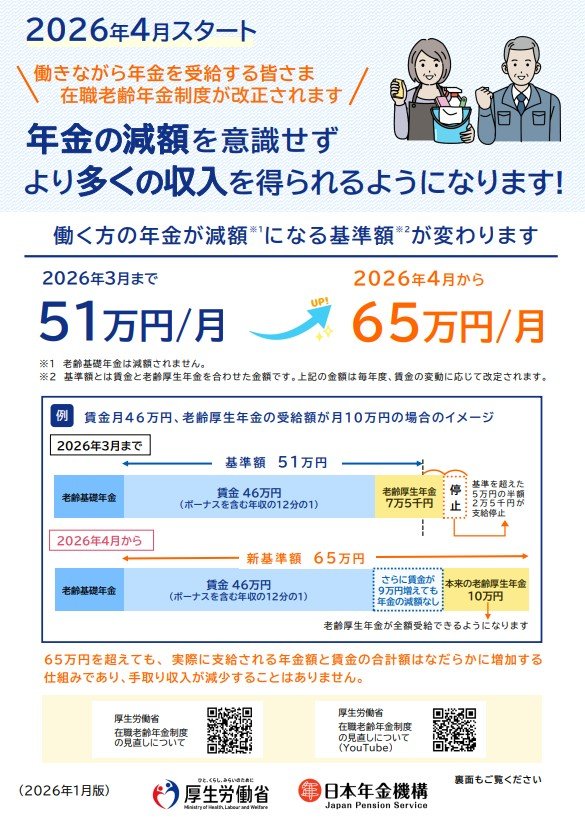
2026年4月からは、この制度の見直しにより、支給停止の判定に使われる基準額が月51万円から月65万円へ引き上げられています。
これまでは、収入が増えると年金が減ることを意識し、勤務日数や労働時間を抑える人もいました。いわゆる「働き控え」が起こりやすい制度だった面があります。
今回の見直しは、こうした働き控えをやわらげ、希望する人が無理のない範囲で働き続けやすくするための改正です。
今後は、年金だけに頼るのではなく、就労収入も組み合わせながら老後の家計を支えていく考え方が、ますます重要になっていくでしょう。
5. 来週の初回振込をスタートラインに。最新の制度変更を味方につけた賢いシニアの就労・家計防衛術
来週6月15日に迫った引き上げ後初の年金振込は、インフレに直面するシニア世帯にとって貴重な底上げとなります。
しかし、受給額の分布データが示す通り、ひとりで「月額15万円」の壁を越えられるのは長年会社員として勤め上げた層が中心であり、特に女性において少数にとどまるという厳しい格差の現実があります。
物価高のスピードに対して年金の伸びを抑える調整(マクロ経済スライド)が行われている現代において、国の年金だけに頼る生活設計はリスクを伴います。
だからこそ重要になるのが、2026年4月に緩和された在職老齢年金制度の最新ルールの活用です。
年金がカットされ始める基準額が「65万円」へと大幅に引き上げられたことで、これまで「働き損」を懸念して労働時間をセーブしていたシニア層も、年金の全額受給を維持しながらしっかりと給与を稼げる環境が整いました。
まずは今週のうちに手元の通知書を確実に開封し、ご自身の現在の正確な受給額を把握してください。
そのうえで、最新の緩和ルールを念頭に置いた勤務シフトの再設計や、新NISAなどを取り入れた自助努力による補填など、できる対策から具体的に行動を起こしていきましょう。
制度変更の仕組みを正しく味方につけることこそが、これからの長いセカンドライフの家計を安定させる土台となります。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「国民年金保険料」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「国民年金保険料」
- 厚生労働省「令和8年4月分からの年金額等について」
- 厚生労働省「在職老齢年金制度の見直しについて」
加藤 聖人



