


帝国データバンクの「『食品主要195社』価格改定動向調査(2026年6月)」によると、2026年も食品の値上げが止まりません。値上げされる品目は7月に2269品目にのぼり、4月以来3カ月ぶりに単月で2000品目を超える見通しです。値上げ率は月平均14%となっています。
6月も1000品目を超える値上げに。6月から2026年度の年金額がもらえ、年金額の改定により前年度に比べれば増額となりますが、現在においても物価高が続いていることで生活の苦しさを引き続き感じるものでしょう。
気がつけばもう6月。1年の折り返しを迎え、物価高が続くなかで、これからの暮らしとお金について、あらためて考えてみたくなる時期ではないでしょうか。
とくにおひとりさまは、70歳代になると年金が暮らしの中心となり、これまで築いてきた貯蓄とどう付き合っていくかが気になる年代です。今回は70歳代の単身世帯に注目して、平均額と中央値の両方から見ていきましょう。
1. 【おひとりさま70歳代の平均貯蓄額】はいくらか。中央値は?
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(2025年)」によると、単身世帯の金融資産保有額(金融資産を保有していない世帯を含む)は、70歳代で次のようになっています。
1.1 70歳代単身世帯の貯蓄額(平均・中央値)
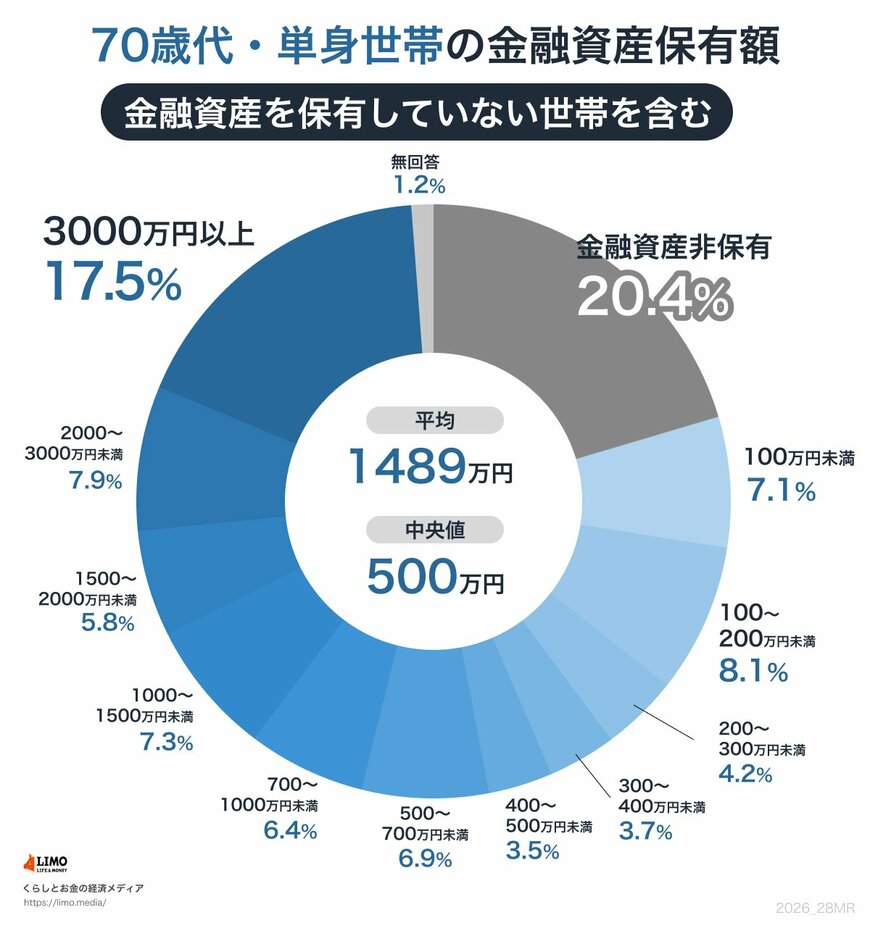
- 70歳代(おひとりさま):平均1489万円/中央値500万円
- 単身世帯全体:平均919万円/中央値130万円
1.2 「貯蓄ゼロ」はどのくらい?
70歳代のおひとりさまでは、平均が1489万円なのに対して、中央値は500万円。およそ3倍の開きがあります。
同調査では、単身世帯・70歳代のうち金融資産非保有(いわゆる貯蓄ゼロ)の割合は20.4%。およそ5人に1人が貯蓄ゼロとなっており、まとまった貯蓄がある世帯と、そうでない世帯への二極化の様子がうかがえます。
2. お金が貯まる人と貯まらない人の違いは?
平均や中央値は、あくまで全体の目安です。住まいや住んでいる地域、交通、仕事、日常生活などによって必要なお金は人それぞれ。とはいえ、同じような収入でも、お金が貯まる人と貯まりにくい人がいるのも事実です。その違いは日々のお金との向き合い方にあるでしょう。
次の3つの視点が、これからの家計を考える手がかりになります。
2.1 1.【お金の流れを「見える化」している】
貯まる人は、年金・貯蓄・毎月の支出を把握し、何にいくら使っているかを見えるようにしています。まずは家計の現状を書き出すことから始めてみましょう。
2.2 2.【「先取り」で仕組み化している】
貯まる人は、使った残りを貯めるのではなく、先に一定額を貯めておく「先取り」の仕組みを持っています。使う口座と残す口座を分けるだけでもぐっと管理しやすくなります。
2.3 3.【お金の情報を学び、長期で考えている】
貯まる人は、制度や金利の情報をこまめにアップデートし、長期・分散の視点を持っています。預貯金だけでなく、新NISAのつみたて投資枠など税制優遇のある制度を活用する方法もあります。
ただし資産運用は運用商品によっては元本割れの可能性があり、リスク許容度なども含めて向き不向きがあります。
使う時期が近いお金は無理に運用せず、自己責任であることをふまえて慎重に選びたいものです。大切なのは、背伸びをせず、自分に合った方法を続けることでしょう。
3. まとめにかえて
70歳代のおひとりさまは、平均1489万円・中央値500万円と、平均と中央値で大きな差がありました。貯蓄ゼロの世帯も5人に1人ほどで、暮らしぶりは人によってさまざまです。
食品の値上げなど物価高が続くいまだからこそ、他人の数字と比べて一喜一憂するよりも、自分の暮らしに必要なお金を把握しておくことが、これからの安心につながります。
6月は梅雨となり、家にいる時間も増えます。この時期だからこそ、まずは家計の「見える化」から始めてみてはいかがでしょうか。


参考資料
宮野 茉莉子


