新生活がスタートして約2ヶ月。新しい環境や生活リズムにも、ようやく慣れてきた頃ではないでしょうか。GWなどの連休を終え、「気づけば出費がかさんでいた…」と焦りを感じている方もいるかもしれません。
また、来月には夏のボーナスを控えるこの時期は、実はじっくりと家計を見直す絶好のタイミングです。
今回は、元銀行員である筆者が、数多くの家計相談を通じて見てきた「お金が貯まらない人に共通する7つのNG行動」を整理しました。無意識の習慣に気づくことが、資産形成の第一歩となるでしょう。記事後半では最新の年代別貯蓄データもご紹介します。
1. 元銀行員が教える!お金が貯まらない人の「7つのNG習慣」
無意識のうちにやってしまっている行動がないか、ご自身の生活と照らし合わせながらチェックしてみてください。
1.1 NG①:「チリツモ」で消えていく…少額デジタル決済のブラックボックス化
かつては「小銭の無駄遣い」が貯蓄の天敵と言われていましたが、キャッシュレス時代となった今は、「見えない支出」こそが最大の敵です。
- 毎月自動で引き落とされるサブスク会費
- コンビニでなんとなく使うスマホ決済
- スマホゲームへの「少額」の課金
1回あたりは数百円程度でも、1ヶ月、1年と積み重なれば大きな打撃になります。デジタル決済は現金の重みを感じない分、「お金を消費した」という感覚が麻痺しやすいので注意が必要です。
【改善の鍵】
家計簿で細かく記録する前に、まずは「毎月必ず引き落とされる固定支出の総額」を1枚の紙に書き出すことから始めてみましょう。
1.2 NG②:財布の中身がすべてごちゃ混ぜ!お金の「色分け」をしていない
預金通帳を見て悩む女性1/4
mapo_japan/shutterstock.com
貯蓄が苦手な人は、1つの口座のなかで「生活費」「貯金」「もしもの予備費」をすべて一緒くたに管理しがちです。これでは、通帳の残高を見て「まだ余裕がある」と錯覚してしまい、本来手をつけてはいけない「守るべきお金」まで使ってしまいます。
【改善の鍵】
口座を「使う(生活費)」「貯める(将来への貯蓄)」「増やす(投資)」の3つに物理的に分けるのが鉄則です。
最近はアプリ上で目的別にお金を色分けできる銀行口座も増えています。給料日には機械的に「仕分ける」仕組みをルーティーンにしましょう。
1.3 NG③:「何のために」が抜けている…目標を「金額」だけで決めている
「とりあえず100万円貯める」といった数字だけの目標は、モチベーションが続きにくく挫折しがちです。目的が曖昧だと、ちょっとしたストレスを感じたときに「自分へのご褒美」という言い訳を作って、すぐに貯金を取り崩してしまいます。
【改善の鍵】
「3年後の車検費用」「10年後の教育資金」など、「いつ・何に・いくら必要なのか」をできるだけ具体的にイメージすることが、取り崩さない貯金を作る秘訣です。
1.4 NG④:地道な努力を飛び越えて「一発逆転」を期待している
SNSなどで見かける「スマホ1つで簡単に稼げる」といった甘いワードに引っかかりやすい人は、なかなかお金が貯まりません。ネット上の派手な成功談がすべて正確で安全な情報とは限りません。また、一発逆転ばかりを狙っていると、「自分の手で着実に資産を築いていく」という大切な感覚が育たなくなってしまいます。
【改善の鍵】
資産形成に裏技はありません。時間を味方につけるインデックス投資や、自身のキャリアアップなど、「時間の経過とともに、確実かつ着実に価値が積み上がるもの」に目を向けましょう。
1.5 NG⑤:買い物基準が「自分」ではなく「限定・トレンド」になっている
ショッピングを楽しむ女性2/4
Just dance/shutterstock.com
「今だけ限定」「SNSで大人気」という言葉に弱いのも、お金が貯まらない人の典型的な特徴です。自分にとっての本当の必要性や満足度ではなく、売り文句や他人の評価に価値基準を委ねてしまうと、どれだけお金があっても足りなくなります。
【改善の鍵】
レジに向かう前に、「これを買って、1年後も後悔していないか?」と自分に問いかける癖をつけましょう。「安いから」「流行っているから」ではなく、自分軸の「価値」で選ぶトレーニングが必要です。
1.6 NG⑥:「今月こそは節約する!」と、自分の根性を信じすぎている
「来月からは絶対にお金を残そう」という決意を、もう何ヶ月も繰り返していませんか? 人間の意志の力は弱いもので、こうした精神論の決意は誘惑にあっさり負けてしまいます。貯まらない人は「余ったら貯金しよう」と考えますが、貯まる人は「最初からないもの」として強制的に差し引く仕組みを作っています。
【改善の鍵】
NISAの自動積立設定や、会社の財形貯蓄などを利用し、「自分の意志が介在する余地をゼロにする」仕組みを整えてしまいましょう。
1.7 NG⑦:最大の資本である「自己投資」にお金を渋っている
目先の数千円・数万円を惜しんで、スキルアップや健康管理を後回しにするのも長期的に見て大損です。あらゆる金融商品のなかで、もっともリターンが高く、かつ安定しているのは「自分自身の稼ぐ力を高めること」です。
【改善の鍵】
書籍を買う、資格を取得する、パフォーマンスを上げるために良質な寝具を整える。これらは単なる消費ではなく、「将来の収入を増やすための投資」です。この意識の差が、数年後の資産額に圧倒的な開きを生み出します。
2. みんなの貯蓄事情【単身世帯・二人以上世帯】20歳代~70歳代の平均貯蓄額
「世間の人たちはどれくらい貯めているんだろう?」と気になる方も多いはず。金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査」から、20歳代〜70歳代のリアルな貯蓄額(金融資産保有額)を見てみましょう。
※日常的な出し入れを行う普通預金は除き、将来に備えた預貯金や、株式、投資信託、保険などを合算した金額です。
2.1 【単身世帯】
まずは単身世帯の貯蓄額について見ていきましょう。
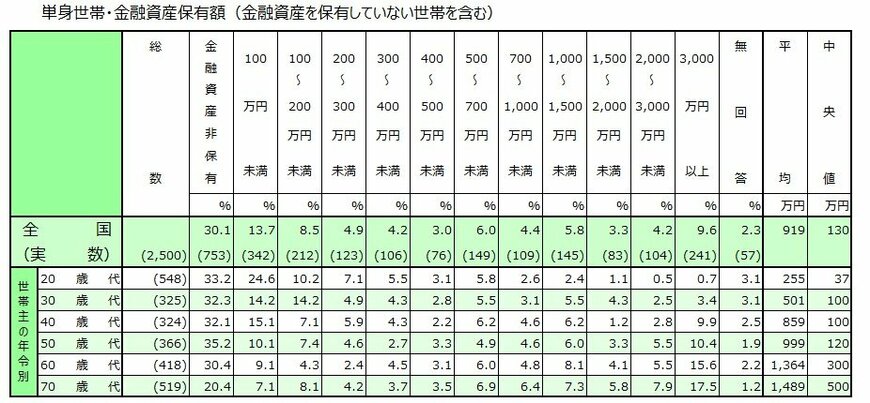
【単身世帯・20歳代〜70歳代】貯蓄額の平均値・中央値
- 20歳代: 平均値 255万円 / 中央値 37万円
- 30歳代: 平均値 501万円 / 中央値 100万円
- 40歳代: 平均値 859万円 / 中央値 100万円
- 50歳代: 平均値 999万円 / 中央値 120万円
- 60歳代: 平均値 1364万円 / 中央値 300万円
- 70歳代: 平均値 1489万円 / 中央値 500万円
一部の富裕層が数字を引き上げる「平均値」よりも、データを順番に並べたときにちょうど真ん中にくる「中央値」のほうが、より一般的な肌感覚に近い数字になります。
2.2 二人以上世帯
続いて、二人以上世帯の貯蓄額は次の通りです。
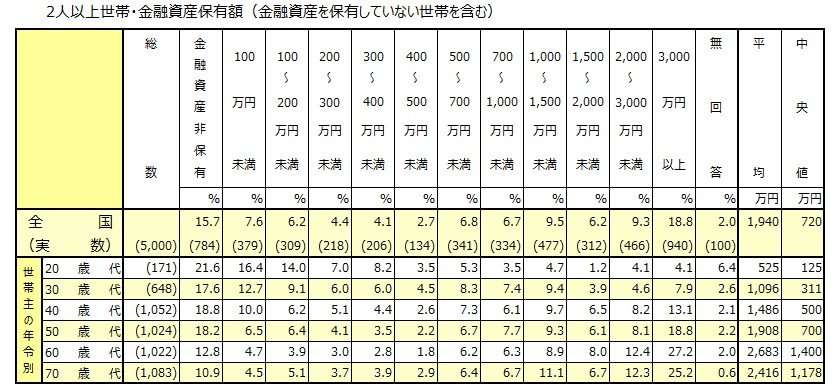
【二人以上世帯】年代別の貯蓄額(平均値・中央値)
20歳代: 平均値 525万円 / 中央値 125万円
30歳代: 平均値 1096万円 / 中央値 311万円
40歳代: 平均値 1486万円 / 中央値 500万円
50歳代: 平均値 1908万円 / 中央値 700万円
60歳代: 平均値 2683万円 / 中央値 1400万円
70歳代: 平均値 2416万円 / 中央値 1178万円
ファミリー層を含む世帯のデータは上記の通りです。
こうして見ると、働き盛りの30歳代〜50歳代であっても、中央値ベースでは「将来への備えが意外とカツカツである」というリアルな現状が浮かび上がってきます。
3. 夏が来る前に「貯まる仕組み」を整えよう
お金が貯まらない人に共通する7つのNG行動をご紹介しました。
新生活の喧騒が落ち着いた5月末の今こそ、家計をリセットする絶好のチャンスです。
まずは、もっとも手軽で効果を実感しやすい「固定費(不要なサブスクや通信プランなど)の見直し」から手をつけてみませんか?
そこで浮いた月々数千円を、そのまま「NISAの積立」や「貯蓄用口座」へ自動的に回す設定にする。来月のボーナスが入ってくる前に、この「仕組み作り」という小さな一歩を踏み出せるかどうかが、数年後のあなたの資産を大きく左右することになります。