
本日6月15日は、多くのシニアの皆様にとって大切な年金支給日です。税金や社会保険料の改定、物価高のニュースが続く中、「自分の年金や貯蓄は他の人と比べてどうなのだろう」と気になる方もいるのではないでしょうか。
今回は、70歳代・二人以上世帯の平均的な貯蓄額や、年金の受給額、そして日々の生活費について解説します。本日の年金支給日をきっかけに、これからの暮らしや資産について一緒に考えてみましょう。
1. 【厚生年金】平均月額「男性16.9万円、女性11.1万円」男女で5万円以上の差
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金の平均年金月額を確認しましょう。
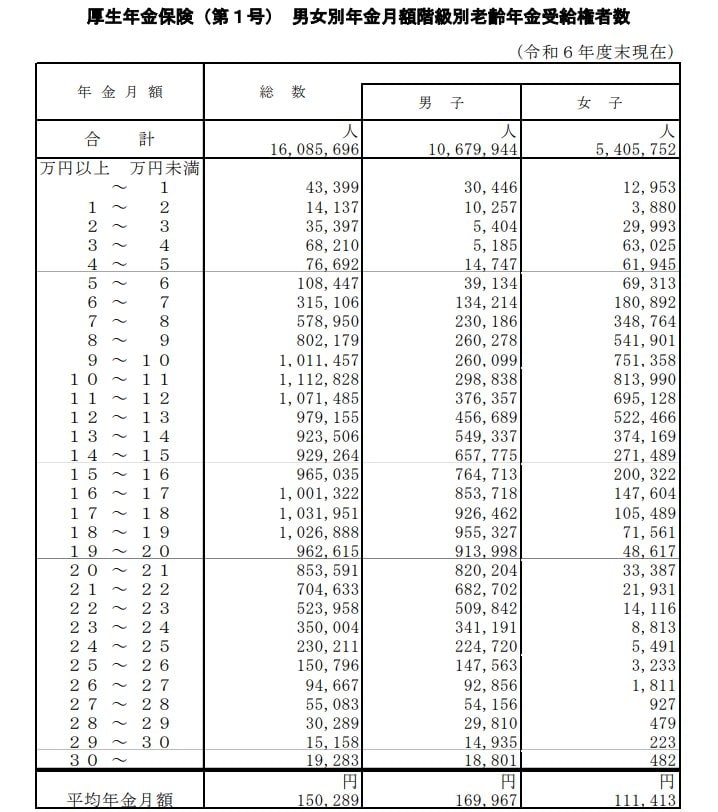
厚生年金の被保険者は第1号~第4号に区分されていますが、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金保険(第1号)の年金月額には国民年金の月額部分も含まれています。
1.1 厚生年金の平均月額
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
男女間で5万円以上の差があるのが現状です。
1.2 受給月額の階級/主な分布状況
- 10万円未満:約314万人(全体の少数を占める)
- 10万円以上~15万円未満:約501万人(大きなボリュームゾーンの一つ)
- 15万円以上~20万円未満:約505万人(男性を中心としたボリュームゾーン)
- 20万円以上~25万円未満:約266万人
- 25万円以上~:約31万人
受給者数が最も多いのは「10万円以上~11万円未満」の層(111万2828人)です。全体としては、9万円から21万円の間に多くの受給者が分布しています。
2. 【国民年金】圧倒的多数の約1715万人「6万円以上~7万円未満」受給額ゾーン
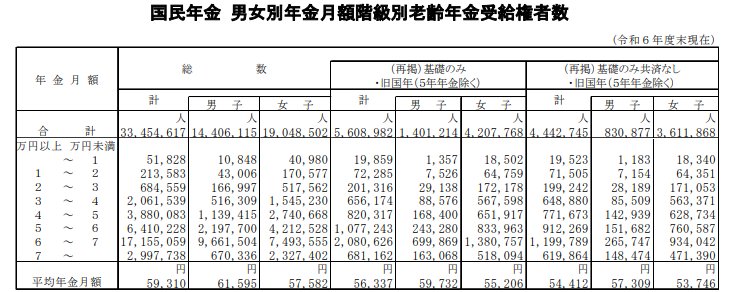
次に、自営業の方などが受け取る国民年金(老齢基礎年金)の月額です。
2.1 国民年金の平均受給月額
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
2.2 受給月額別の国民年金受給者数
国民年金では、「6万円以上~7万円未満」の層が1715万5059人と圧倒的多数を占めています。
3. 【70歳代・二人以上世帯】貯蓄額、平均と中央値「1200万円以上」差あり
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」の「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」をグラフを交えて確認していきます。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
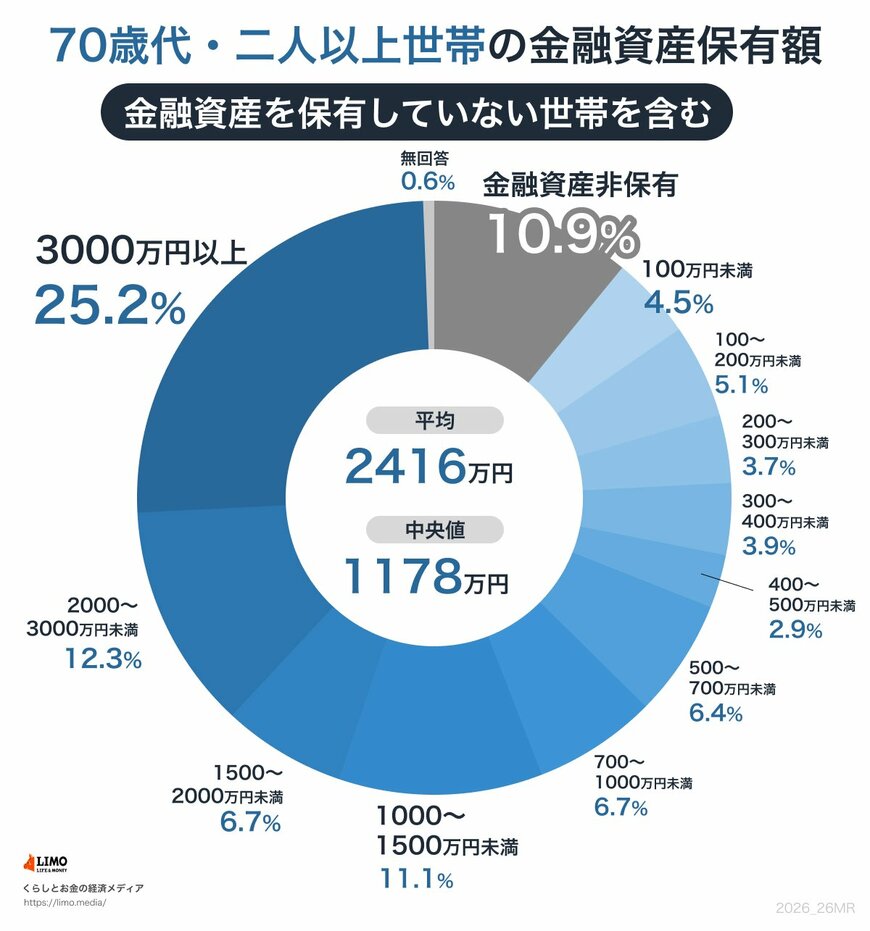
- 平均値:2416万円(一部の富裕層が平均を押し上げている可能性あり)
- 中央値:1178万円(より実態に近い、真ん中の順位の数値)
3.1 貯蓄額の分布(二極化の実態)
貯蓄額は世帯ごとに大きな格差(二極化)が見られます。
- 貯蓄ゼロ(金融資産非保有):10.9%
- 300万円未満:13.3%
- 300万~1000万円未満:19.9%
- 1000万~2000万円未満:17.8%
- 2000万~3000万円未満:12.3%
- 3000万円以上:25.2%
「貯蓄なし」が約1割にのぼる一方で、「3000万円以上」の資産を持つ世帯も4分の1(25.2%)存在しており、現役時代の収入や退職金、健康状態などによる個人差が浮き彫りになっています。
4. 【65歳以上・夫婦のみの無職世帯】標準的な家計収支「ひと月の不足分▲4.2万円」
総務省の「家計調査報告(2025年平均)」によると、65歳以上の夫婦のみの無職世帯の標準的な家計収支は毎月約4.2万円の赤字となっています。
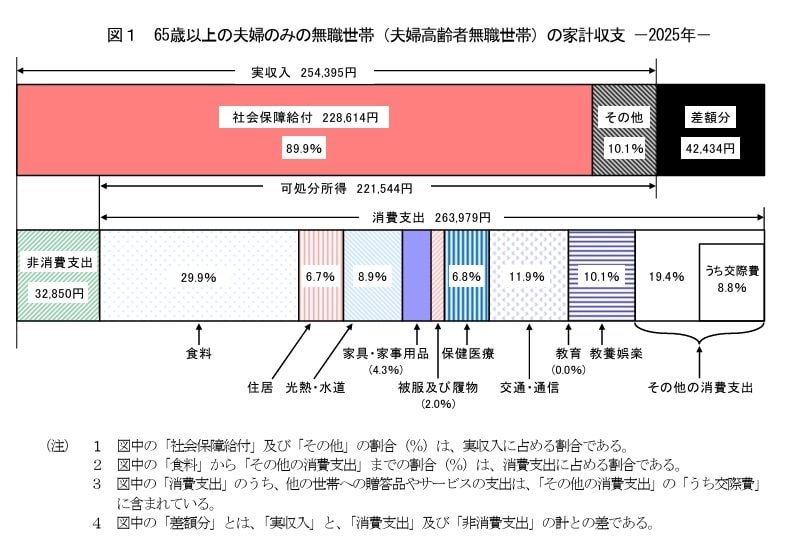
毎月の収支バランス
- 実収入:25万4395円 (うち年金などの社会保障給付が22万8614円)
- 実支出:29万6829円
・消費支出(食費・光熱費など):26万3979円(うち食料費:7万8964円)
・非消費支出(税金・社会保険料):3万2850円 - ひと月の不足分:▲4万2434円
この不足分は、毎月貯蓄を取り崩して補う必要があり、年間では約51万円の取り崩しになります。
5. 毎月の不足分をどう補う?「支出削減」と「柔軟な生活設計」が安心のカギ
今回は、70歳代・二人以上世帯の平均的な貯蓄額や、年金の受給額、生活費について解説しました。本日年金支給日を迎え、ご自身の受給額や貯蓄状況、そして日々の家計バランスを振り返る良い機会となったのではないでしょうか。
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」によると、年金受給世帯の43.4%が「年金のみ」で生活しており、平均的な無職世帯では毎月約4.2万円の取り崩しが必要となるのが現状です。
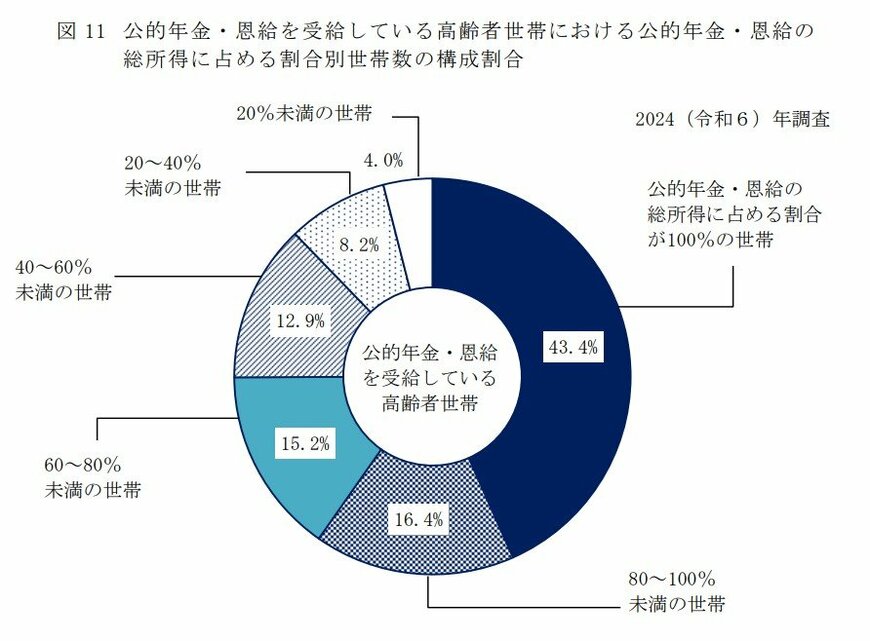
このようにシニア全体で見れば稼働所得なども一定の割合を占めていますが、年金受給世帯に絞ると、その半数近くが公的年金収入のみに頼って生活しているという実態が浮き彫りとなっています。
政府による物価高対策なども実施されていますが、日々の暮らしにさらなる安心感を持たせるためには、自分自身で今すぐできる身近な対策を組み合わせることが大切です。まずは不要な固定費の見直しや通信費の削減など、無理のない範囲で支出をスリム化して「出ていくお金」を抑えることが確実な第一歩です。
その上で、健康状態に合わせた短時間の就労による「プラスαの収入」や、保有資産の計画的な運用など、それぞれのライフスタイルに応じた柔軟な補填計画を立てることがこれからの安心につながります。本日の支給日をきっかけに、現在の状況を客観的に見つめ直し、安心で豊かな毎日に向けた前向きな備えを進めてみてはいかがでしょうか。


参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
橋本 優理