
2026年6月を迎え、いよいよ今年度から引き上げられた新しい年金支給(15日振込)がスタートしました。
物価高の影響で生活費の負担が重くのしかかるなか、「ほかのシニア世帯は毎月いくらで生活し、どれくらいの貯蓄を取り崩しているのだろうか」と、同世代の家計事情が気になっている方も多いのではないでしょうか。
ひとくちに「老後の生活」と言っても、年金収入の額や現役時代に築いた貯蓄額、そして生活水準によって、その実態は大きく異なります。
本記事では、総務省の「家計調査」や厚生労働省の「国民生活基礎調査」などの最新データをもとに、65歳以上の無職夫婦世帯におけるリアルな家計収支と貯蓄額の実態をひも解きます。
さらに、基礎年金と厚生年金の男女別・受給額分布や、公的年金だけで生活している世帯の割合など、客観的な数字から見えてくる「現代シニアの家計の現実」について端的に確認していきましょう。
1. 毎月いくら不足している?65歳以上の無職夫婦世帯が直面する家計収支の実態
老後の資金計画を立てる上で、実際の家計データは非常に重要な参考情報となります。総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によれば、65歳以上の夫婦のみで構成される無職世帯では、毎月の収入と支出の間に一定の差額が見られます。
1.1 データで見る「65歳以上・夫婦のみ・無職世帯」の家計収支
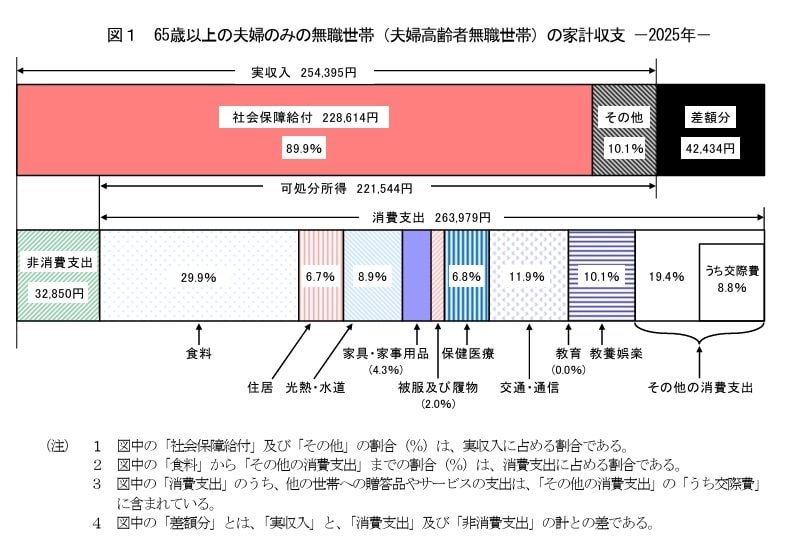
収入の内訳:社会保障給付が中心
- 収入合計:25万4395円
- うち社会保障給付(主に公的年金):22万8614円
支出の内訳:消費支出と非消費支出
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
この世帯における1カ月あたりの収入は25万4395円で、その約9割にあたる22万8614円が公的年金などの社会保障給付で占められています。
一方、支出面では、生活費などの消費支出が26万3979円、税金や社会保険料などの非消費支出が3万2850円で、合計29万6829円となっています。
収入と支出を差し引くと、平均して毎月およそ4万2000円が不足している計算になります。
もしこの赤字額が継続すると仮定した場合、不足額は以下のようになります。
- 1年間で約50万円
- 10年間で約500万円
実際の生活では、将来的に医療費や介護費用が増加する可能性も考えられるため、これらのデータは老後資金を準備する上での一つの目安として捉えることができるでしょう。
2. 取り崩しに耐えられるか。65歳以上・無職夫婦世帯における「平均貯蓄額」の現実
世帯主が65歳以上の無職世帯(二人以上の世帯)は、どの程度の貯蓄を保有しているのでしょうか。総務省統計局の「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」を基に、その実態を確認してみましょう。
2.1 世帯主が65歳以上の無職世帯の貯蓄種類別現在高の推移(二人以上の世帯)
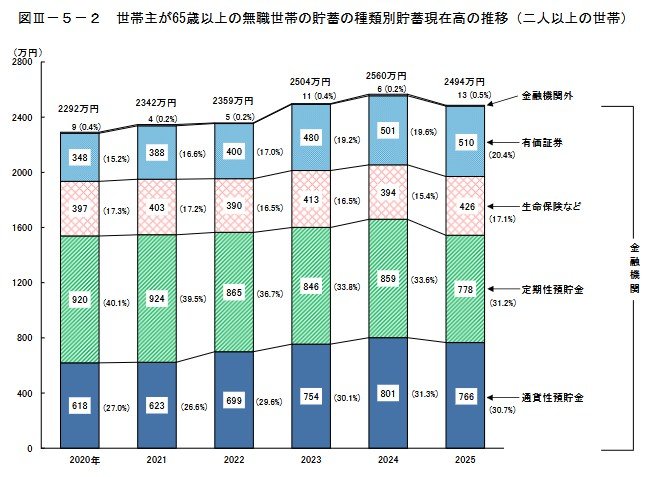
最新データである2024年時点において、世帯主が65歳以上の無職世帯(二人以上世帯)が保有する貯蓄の平均額は、2494万円です。
なお、2019年以降の推移を見ると、この平均貯蓄額は増加傾向にあることがわかります。
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
- 2025年:2494万円
ここで言う「貯蓄」には、預貯金だけでなく生命保険や有価証券なども含まれています。参考として、貯蓄の内訳についても見ていきましょう。
《2025年》平均貯蓄額2494万円の具体的な内訳
- 通貨性預貯金:766万円(30.7%)
- 定期性預貯金:778万円(31.2%)
- 生命保険:426万円(17.1%)
- 有価証券:510万円(20.4%)
- 金融機関外:13万円(0.5%)
※通貨性預貯金:普通預金など、自由に入出金できる預貯金のことです。
※有価証券:株式、債券、投資信託などを含み、いずれも時価で評価されます。
※金融機関外:社内預金や勤め先の共済組合への預金など、金融機関以外での貯蓄を指します。
3. 平均値の罠にご用心。働くシニア世帯を含めた「65歳以上の貯蓄額」の全体像
前の章では無職の世帯に絞って貯蓄額を確認しましたが、ここでは働く世帯も含めた、世帯主が65歳以上の世帯全体の貯蓄額について見ていきます。
3.1 世帯主が65歳以上の世帯における貯蓄現在高の階級別分布(二人以上の世帯)ー2025年ー
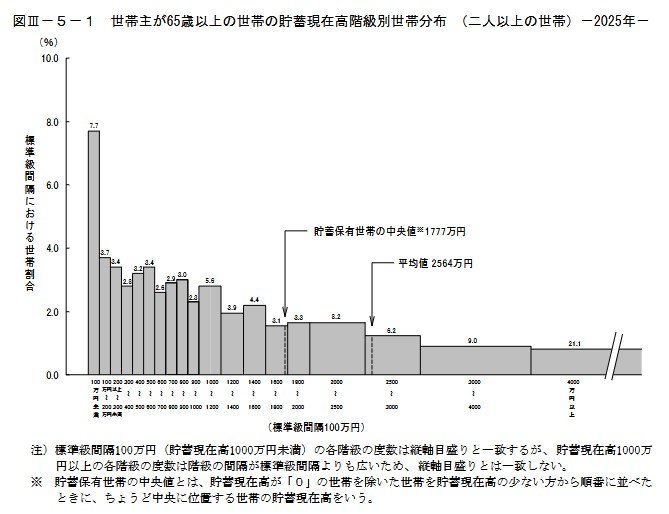
65歳以上の二人以上世帯における貯蓄額の平均値と中央値
- 平均値:2564万円
- 中央値:1777万円(※貯蓄が0円の世帯を除く)
中央値とは、データを小さい順に並べたときに、ちょうど真ん中に位置する値のことです。この調査では、貯蓄額が0円の世帯を除外した数値が用いられています。
平均値と中央値の間に787万円もの差があるのは、一部の富裕層が平均値を押し上げているためと推測されます。
4. 現役時代の働き方で二分する。国民年金と厚生年金の平均受給額と明確な男女差
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によると、2024年度末時点での平均年金月額は以下の通りです。
※この記事では、主に民間企業などに勤務していた方が受け取る「厚生年金保険(第1号)」の年金月額を紹介します。なお、厚生年金の月額には、基礎部分である国民年金(老齢基礎年金)が含まれています。
4.1 国民年金・厚生年金の平均月額と個人による差
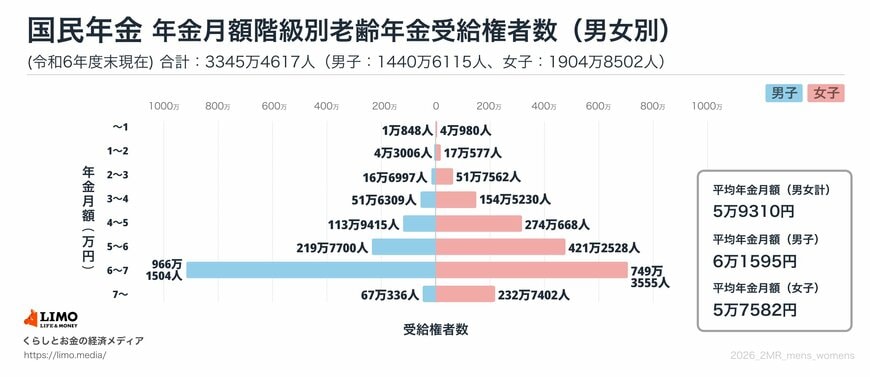

4.2 国民年金(老齢基礎年金)の平均受給月額
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.3 厚生年金(国民年金部分を含む)の平均受給月額
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含みます。
国民年金のみを受給する場合の平均額は男性が約6万円、女性が約5万7000円です。一方、厚生年金(国民年金部分を含む)では、男性が約17万円、女性が約11万1000円が平均となっています。
ただし、グラフからもわかるように、受給額は個人の加入履歴などによって大きく異なります。ご自身の正確な年金見込額については「ねんきんネット」や「ねんきん定期便」で確認することをおすすめします。
5. データで見る高齢者世帯の「生活意識」の実態
厚生労働省の「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)が自身の生活をどのように感じているか、その実態を見ていきましょう。
※高齢者世帯:65歳以上の人のみで構成されるか、または65歳以上の人と18歳未満の未婚の人が加わった世帯を指します。
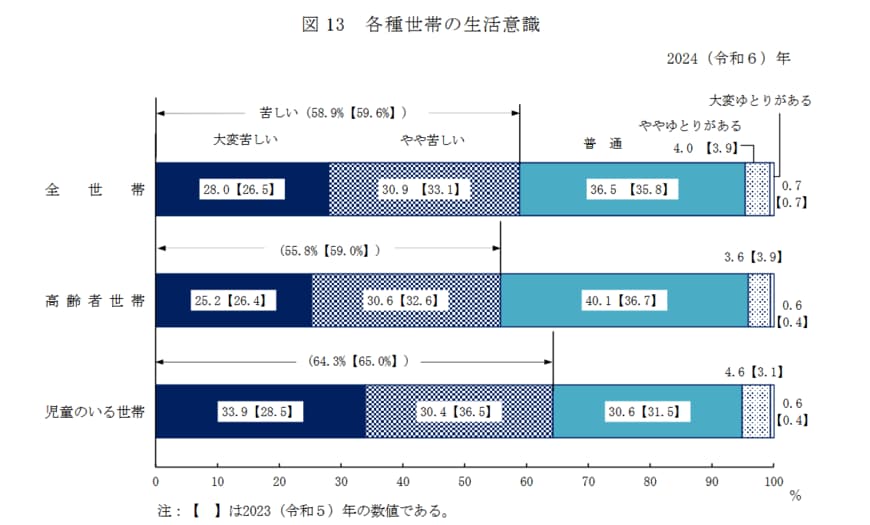
5.1 高齢者世帯の生活意識調査の結果
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
この調査結果から、シニア世帯の暮らし向きは、経済状況によって大きく三つの層に分かれていることが読み取れます。
まず、全体の半数以上にあたる55.8%が「大変苦しい」または「やや苦しい」と回答しており、日々の生活に経済的な厳しさを感じていることがわかります。
その一方で、「ややゆとりがある」「大変ゆとりがある」と回答した世帯は、合計してもわずか4.2%に留まり、経済的な余裕を実感できているシニア世帯は少数派のようです。
そして、これら両者の中間に位置するのが、40.1%を占める「普通」と回答した層です。この割合は「苦しい」と感じる層よりは少ないものの、「ゆとりがある」層を大幅に上回っています。
経済的に豊かなわけではないものの、堅実に生活している一定数のシニア世帯が、厚い中間層を形成している様子がうかがえます。
6. 貯蓄の取り崩しだけでは限界も?公的年金「のみ」で生活を維持するシニア世帯の割合
公的年金だけで生活している高齢者世帯は、実は多数派ではありません。
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」によると、収入が公的年金・恩給のみである世帯の割合は43.4%となっています。
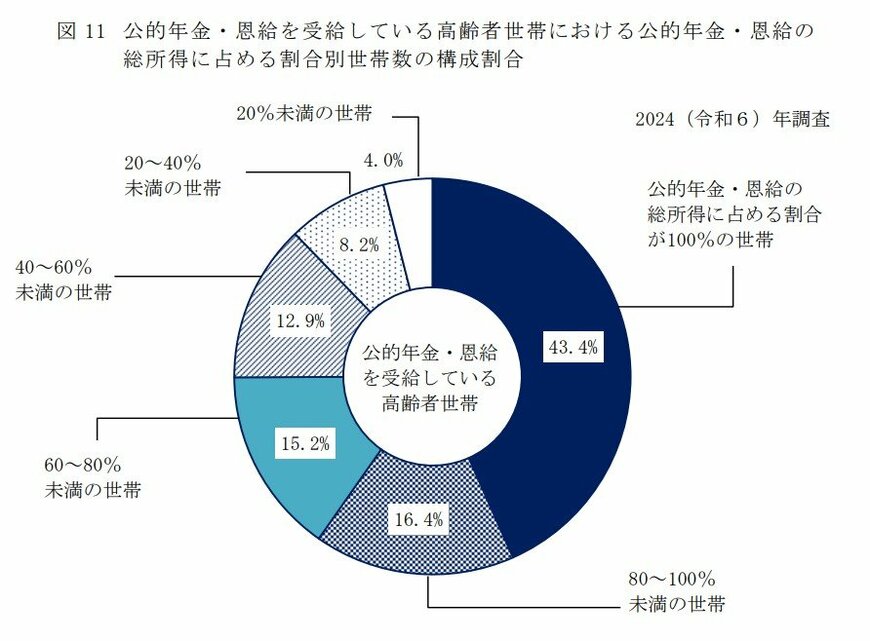
- 公的年金・恩給が総所得の100%を占める世帯:43.4%
- 公的年金・恩給が総所得の80~100%未満を占める世帯:16.4%
- 公的年金・恩給が総所得の60~80%未満を占める世帯:15.2%
- 公的年金・恩給が総所得の40~60%未満を占める世帯:12.9%
- 公的年金・恩給が総所得の20~40%未満を占める世帯:8.2%
- 公的年金・恩給が総所得の20%未満を占める世帯:4.0%
このデータから、残りの56.6%の高齢者世帯は、公的年金や恩給以外にも何らかの所得があり、それで生活費を補っていることがわかります。
公的年金だけで生活を賄うことが難しい可能性も視野に入れ、老後の生活設計を立てていく必要がありそうです。
7. まとめ:統計データから自身の立ち位置を把握し、インフレに負けない自助の備えを
各種統計データから読み解く「65歳以上の家計のふつう」は、平均値という数字の裏に隠された厳しい現実を教えてくれます。
夫婦で毎月数万円の赤字を貯蓄から補填する生活スタイルが一般的である一方で、貯蓄の中央値は平均を大きく下回っており、さらに過半数のシニア世帯が日々の生活に「苦しさ」を感じているという結果が出ています。
2026年6月15日から増額された新しい年金が振り込まれましたが、マクロ経済スライドによる実質的な購買力の目減りや、物価高の波を考慮すれば、公的年金だけに依存した家計管理はリスクがあります。
今月届いた『年金振込通知書』のリアルな手取り額と、今回確認した家計収支のデータを照らし合わせ、毎月の不足額を正確に算出してみてください。
そのうえで、不足分を補うために「無理のない範囲で就労を継続する」「新NISA等を活用して資産寿命を延ばす」といった自発的な生活防衛策を、1年でも早くスタートさせることが重要かもしれません。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
川勝 隆登