
「減税」と「現金給付」を組み合わせた支援策として注目されている「給付付き税額控除」。これまでの定額減税や一律給付金とは異なり、納税額が少ない方や住民税非課税世帯にも公平に恩恵が行き届く仕組みとなっています。
本記事では、「給付付き税額控除」の概要と具体的な支援方法、支給することにより期待できる効果について解説していきます。
1. 給付付き税額控除《減税と現金給付》を組み合わせた支援
給付付き税額控除とは、「税額控除」と「現金給付」を組み合わせた、新しいかたちの支援制度です。低所得者や中所得者層の税・社会保険料の負担を軽減し、特に所得税額の少ない方や非課税世帯にも、十分な経済的支援を届けられるような制度となっています。
具体的には、まず納付すべき所得税額から所定の金額を差し引き、控除しきれない金額は現金で受け取れるという仕組みです。
これまでの減税策は、所得が多く納税額が多い方ほど大きな恩恵を受けやすい一方、低所得層や非課税世帯への支援が届きにくいという、構造上の課題がありました。
現在、導入が検討されている「給付付き税額控除」は、これまでの問題を解決し、住民税非課税世帯を含む低所得層にも十分な支援が提供できるという点に大きな特徴があります。
2. 給付付き税額控除《3つのシミュレーション》非課税世帯の場合「全額現金給付?」
給付付き税額控除の支援方法には、以下の3つのパターンがあります。
- 税額控除のみ
- 税額控除+現金給付
- 現金給付のみ
ここでは仮に、1人10万円の給付付き税額控除が導入されたとして、具体的な支援内容をシミュレーションしてみましょう。
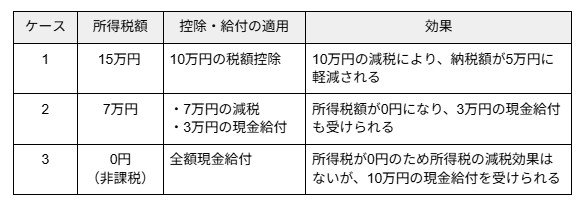
納付すべき所得税が15万円・7万円・0円(非課税)の3つのケースで、それぞれどのような恩恵があるのかは以下の通りです。
<1人10万円の給付付き税額控除が導入された場合の効果>
1人10万円の給付付き税額控除が導入された場合の所得税額ごとの効果1/1
筆者作成
2.1 ケース1:所得税額が15万円の場合
所得税を15万円納付する方に10万円の給付付き税額控除が適用されると、納付すべき所得税は5万円(15万円-給付付き税額控除10万円)になります。納税額が15万円から5万円に軽減される効果があります。
2.2 ケース2:所得税が7万円の場合
所得税を7万円納付する方に10万円の給付付き税額控除が適用されると、納付すべき所得税額は0円になります。
しかし、まだ3万円(10万円-7万円)の給付付き税額控除枠が残っているため、その分は現金で支給されます。
2.3 ケース3:所得税が0円(非課税)の場合
所得税が非課税の方に10万円の給付付き税額控除を適用しても、減税の対象になる税額がない(0円)ため、10万円そのまま枠が残ることになり、全額現金支給の対象になります。
このように、どのような所得水準にあっても、すべてのケースで実質10万円の経済的なメリットがある仕組みとなっています。所得水準の影響を受けず支援の公平性が確保できることが、給付付き税額控除の大きなメリットとされています。
3. 給付付き税額控除《一律の現金給付》にはない支援の効果
給付付き税額控除には、現金の一律給付にはないメリットがいくつかあります。給付付き税額控除が適用されるとどのような効果が期待できるのか、主な3つの効果を見ていきましょう。
3.1 消費税の逆進性をカバーできる
消費税には、収入が低い層ほど、生活費に占める消費税の割合が高くなり負担が重くなるという性質があります。
例えば、年間150万円を消費し、消費税として15万円を負担する場合で考えてみましょう。年収200万円の場合、消費税負担割合は年収の7.5%を占める一方、年収1200万の場合は収入のわずか1.25%にすぎません。
低所得層ほど、収入に対する消費税の負担ダメージが大きくなることが分かるでしょう。
給付付き税額控除は、低所得層に負担した消費税の一部を還元する効果があるため、所得差による不公平感を緩和することが可能となります。
3.2 支援が届きにくかった中・低所得層への支援を可能にする
所得税の減税は、そもそも所得税を納付している方が対象であり、税負担のない、または少ない中・低所得層にはメリットがないという点が指摘されていました。
しかし、給付付き税額控除は所得税の負担がない場合、現金給付という形で支援を受けられるため、所得税納付負担の有無や大小を問わず、等しく支援を受けられます。
3.3 就労意欲を高める
給付金が支給されると「お金がもらえるなら、働く必要がないのでは?」と考える方もいるかもしれません。しかし、給付付き税額控除はその逆で、「働けば働くほど、給付額が増えて得をする仕組みとなっています。
生活保護などの社会保障制度は、収入が増えた分は国からの援助がそのまま減ることが多く、「働かないほうが得だ」と自立する意欲が奪われがちです。
しかし、給付金付税額控除は、収入が増加するにつれて控除額も増加することから、就労意欲を高めるメリットが期待されます。
単に現金を給付するだけでなく就労意欲の増進も関連付けることで、低所得層の自立をバックアップする効果もあります。
4. おわりに
給付付き税額控除は、現在検討段階にあり、実際の適用までは時間を要します。財源の確保や自治体の負担増加といった問題も存在します。本来は減税と現金給付を組み合わせた制度ですが、政府の最新方針では早期導入や事務の効率化を最優先し、「当面は現金給付に一本化する」という現実的な方向性が打ち出されました。
実施時期や支援の具体的な内容など、政府からの今後の発表に注目しましょう。
参考資料
木内 菜穂子