

今月の年金支給日を前に、貯蓄と年金という二つの側面から家計収支を把握し、今後の生活設計を立てる重要性が改めて高まっています。そこで今回は、最新の家計調査報告をもとに、高齢者世帯の貯蓄額や家計収支の現状について解説します。
世帯主が65歳以上の無職世帯における平均貯蓄額や、4年度連続のプラス改定となった2026年度の年金額動向を具体的に紐解き、老後の資金計画をより明確にイメージするための判断材料を提供します。
1. 【シニア世代の貯蓄】65歳以上無職夫婦「平均2494万円」株などの有価証券が増加傾向
総務省統計局の「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」によると、世帯主が65歳以上の無職世帯(二人以上の世帯)の平均貯蓄額は2494万円でした。
1.1 世帯主が65歳以上の無職世帯の貯蓄の種類別現在高の推移(二人以上の世帯)
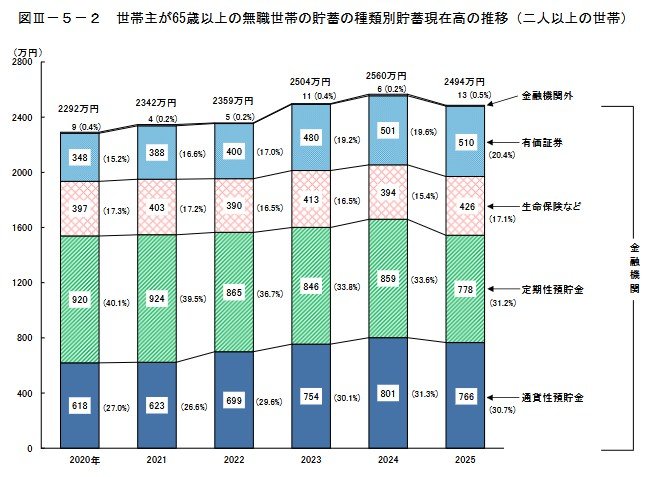
この貯蓄額は近年増加傾向にあり、2024年には2560万円まで右肩上がりの状態が続いていましたが、2025年は2494万円となり、前年比で66万円(2.6%)減と6年ぶりの減少に転じました。
貯蓄の種類別に見ると、最も多いのは定期性預貯金で778万円です。次いで通貨性預貯金が766万円、有価証券※1が510万円、生命保険などが426万円、金融機関外※2の貯蓄が13万円となっています。
前年からの増減では、定期性預貯金が-81万円(-9.4%)、通貨性預貯金が-35万円(-4.4%)とそれぞれ減少した一方で、有価証券は+9万円(+1.8%)と伸びを見せています。
※1 有価証券:株式、債券、株式投資信託、公社債投資信託、貸付信託、金銭信託など(いずれも時価)
※2 金融機関外:金融機関以外への貯蓄のことで、社内預金、勤め先の共済組合への預金など
2. 【シニア世代の貯蓄】有職の65歳以上夫婦「平均2564万円」中央値はいくら?
同じく「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」から、有職世帯も含めた世帯主が65歳以上世帯全体の貯蓄額を見てみましょう。
2.1 世帯主が65歳以上の世帯の現在貯蓄高階級別世帯分布(二人以上の世帯)ー2025年ー
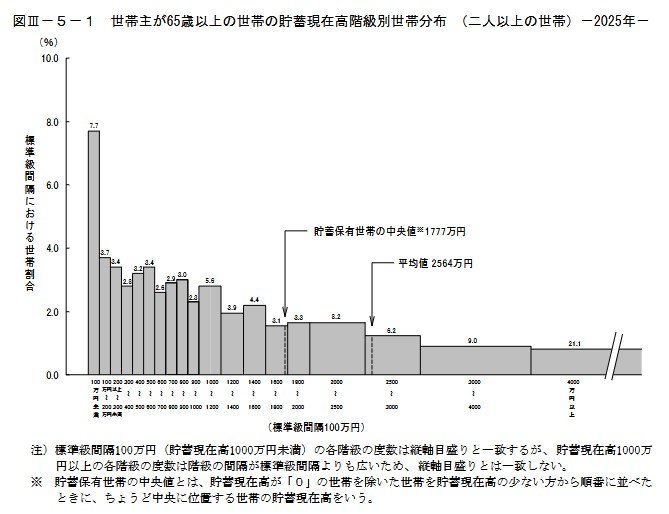
65歳以上の二人以上世帯の貯蓄額(平均・中央値)
- 平均値:2564万円
- 貯蓄保有世帯の中央値(※):1777万円
有職世帯を含めた65歳以上の二人以上世帯における平均貯蓄額は2564万円ですが、貯蓄が0円の世帯を除いた中央値を見ると1777万円にとどまり、平均値よりも約790万円低い結果となっています。
貯蓄現在高の分布を見ると、2500万円以上の世帯が全体の36.3%(約3分の1)と高い階級に広がっている一方で、300万円未満の世帯も14.9%存在しています。このように一部の貯蓄が多い世帯によって、全体の平均値が大きく引き上げられている実態がうかがえます。
※貯蓄保有世帯の中央値とは、貯蓄現在高が「0」の世帯を除いた世帯を貯蓄現在高の少ない方から順番に並べたときに、ちょうど中央に位置する世帯の貯蓄現在高をいいます。
3. 【シニア世代の家計】65歳以上無職夫婦「毎月約4万円」赤字あり
老後のお金について具体的にイメージするため、総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から「65歳以上の夫婦のみの無職世帯」の家計収支を見てみましょう。
3.1 「65歳以上の夫婦のみの無職世帯」の家計収支
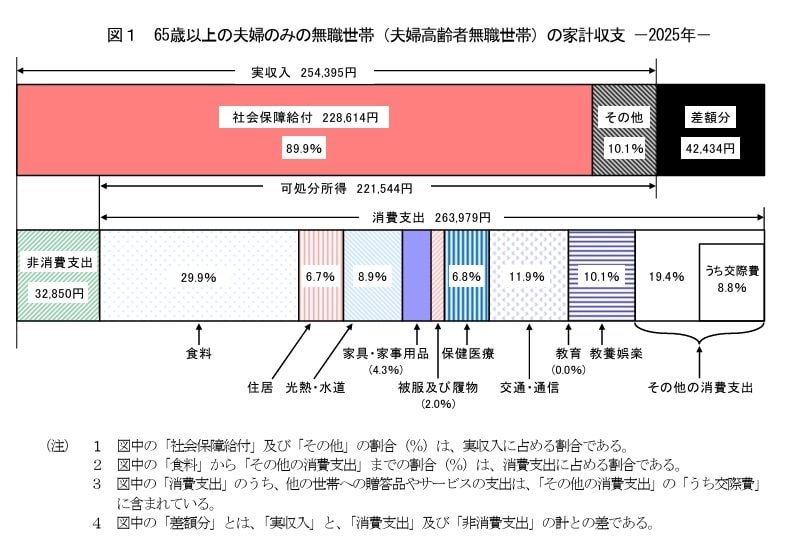
3.2 65歳以上の夫婦のみの無職世帯:毎月の収入
- 収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
3.3 65歳以上の夫婦のみの無職世帯:毎月の支出
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
この世帯の場合、ひと月の収入は25万4395円、その約9割の22万8614円を公的年金などの社会保障給付が占めます。
一方で支出の合計は29万6829円。そのうち社会保険料や税などの「非消費支出」が3万2850円、いわゆる「生活費」にあたる消費支出が26万3979円でした。
この夫婦世帯の場合、毎月約4万2000円の赤字となり、貯蓄の取り崩しなどでカバーすることになるでしょう。
4. 【シニア世代の年金】2026年度の改定額「国民年金の満額7万円台」突破
公的年金額は、物価や現役世代の賃金を考慮して年度ごとに改定されるルールです。2026年度分は、法律の改定に基づき前年度より国民年金(基礎年金)1.9%、厚生年金(報酬比例部分)2.0%増額され、4年度連続のプラス改定となりました。
4.1 2026年度の年金額例

- 国民年金(老齢基礎年金(満額)):7万608円(1人分※)
-
※ 昭和31年4月1日以前生まれの老齢基礎年金(満額1人分)は月額7万408円(対前年度比+1300円)
-
- 厚生年金:23万7279円(夫婦2人分※2)
-
※ 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
-
ただし上記はあくまでも「年金例」です。実際に支給される年金額は、現役時代の年金加入状況により個人差が出ます。
なお、年金額自体は国民年金1.9%、厚生年金2.0%増えていますが、「マクロ経済スライド」の発動により、実質的には目減りしている点には注意が必要です。
マクロ経済スライドとは、公的年金被保険者(年金保険料を払う現役世代の数)の変動と平均余命の伸びに基づいて設定される「スライド調整率」を用いて、その分を賃金と物価の変動がプラスとなる場合に改定率から控除する仕組みです。
5. まとめにかえて
2025年の調査結果によると、65歳以上の無職世帯の平均貯蓄額は2494万円に達しており、老後資金の目安の一つとなっています。一方で、2026年度の公的年金額は4年度連続のプラス改定となり、受給額は前年度から増額されました。
貯蓄と年金という二つの側面から最新の家計収支を把握することは、安心できるリタイアメントプランの構築において不可欠です。今後の経済動向を注視しつつ、自身の状況に合わせた具体的な資金計画を定期的に見直していくことが求められます。



