

年金だけで老後を迎えることが不安視されるこのご時世において、老後のために資産を大切に貯金している人もいるのではないでしょうか。
しかし、ただ普通預金に預けているだけでは、「安全に守れている」とは言い切れないかもしれません。なぜなら、現在の日本のようにインフレが進むと、お金の価値が下がってしまい、額面がほとんど変わらない普通預金は「資産価値が下がる」と言えるためです。
そこで今回は、安全に資産を守りながらインフレリスクに備えた利益を得られる資産の代表格である「定期預金」と「個人向け国債」の2つを取り上げ、5年間の利益シミュレーションをして行きます。
両者の特徴やメリット・デメリットを比較しながら、あなたの大切な資産をどちらに預けるのがより「お得」なのかを検証していきましょう。
1. 1000万円預けたらもらえる利息はいくら?
まずは実際に、現在の「個人向け国債」と「定期預金」を1000万円分購入、または預け入れた場合、どの程度の利益を得ることができるのかを見ていきましょう。
1.1 個人向け国債の利息シミュレーション
2026年5月に募集されている最新の個人向け国債の金利を例に、具体的な金額をシミュレーションしていきます。
個人向け国債のラインナップは、期間や金利タイプが異なる「変動10年」「固定5年」「固定3年」の3種類です。2026年5月募集分におけるそれぞれの適用金利は、以下の通りとなっています。
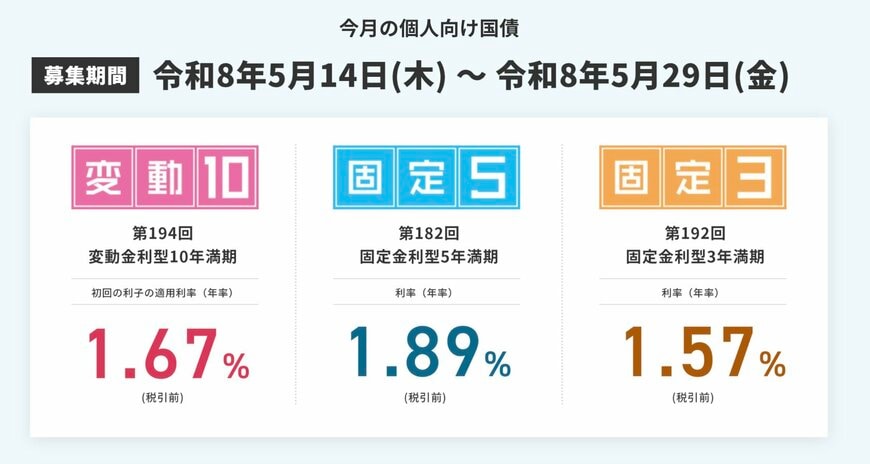
- 【変動10年】(変動金利型10年満期)適用利率:1.67%(初回のみ)
- 【固定5年】(固定金利型5年満期)適用利率:1.89%
- 【固定3年】(固定金利型3年満期)適用利率:1.57%
今回は、上記のうち「固定5年型」を例にとってシミュレーションを行います。
【固定5年】
適用金利1.89%の固定5年の個人向け国債を1000万円分購入した場合の利息シミュレーションは以下の通りです。
・1年あたりの受取利息
適用金利を掛けた1年分の利息は18万9000円(1000万円×1.89%)です。
ここから約20.315%の税金が引かれ、手取り額は「15万604円」となります。
・5年間の合計受取利息
15万604円 × 5年間 = 75万3020円(税引後)
手元にまとまった1000万円という資金がある前提にはなりますが、元本保証がありながら、なんと5年間で75万3020円もの利益を得ることができる計算となります。リスクを取らずにこれだけの利息を受け取れるのは、大きなメリットと言えます。
1.2 定期預金の利息シミュレーション
続いて、銀行の定期預金を利用した場合を見ていきましょう。今回は、まとまったお金を一定期間預けて、預け入れ時に決められた利率による利息が満期まで支払われる「大口定期」を想定してシミュレーションを行います。
2026年現在の大手銀行の大口定期を想定し、利率0.7%とします。国債と同様に1000万円を預け入れ、5年間の利息シミュレーションを行うと以下のようになります。
・1年あたりの受取利息
適用金利を掛けた1年分の利息は7万円(1000万円×0.7%)です。
ここから約20.315%の税金が引かれ、手取り額は「5万5779円」となります。
・5年間の合計受取利息
5万5779円 × 5年間 = 27万8897円(税引後)
個人向け国債と定期預金を比較すると、今回の条件では、5年間の税引後の受取利息は、個人向け国債が約75万3020円、定期預金が約27万8897円となりました。
この試算では、個人向け国債の税引後受取利息は、定期預金のおよそ2.7倍となっています。
ただし、これは設定した金利条件に基づくシミュレーション結果であり、実際の受取額は商品条件や預入時期などによって異なります。
2. 個人向け国債vs定期預金
ここまでの利息シミュレーションでは、個人向け国債が圧倒的な勝利となりました。銀行の定期預金も国の制度により一定額まで預金額が守られ、国債も国がその元本を保証しています。2つとも国による元本保証の仕組みがあることから、純粋な利益率においては、個人向け国債一択となりそうです。
それでは、あえて定期預金を選択するメリットにはどのようなものがあるのでしょうか。いくつかの視点から確認してみましょう。
2.1 満期をフレキシブルに設定できる
個人向け国債は3年・5年・10年と満期の期間が3パターンに固定されていますが、定期預金の場合は多くの銀行で、さらにフレキシブルに、1ヶ月単位から細かく設定されています。
将来のライフイベントを考慮し、自分が「いつの段階」で資金が必要になるかを逆算して、ぴったりの満期のものを購入することで、中途解約の損失などを減らして確実に利息を得ることができます。短期で使う予定のある資金の待機場所としては、定期預金の方が融通が利く面もあるのです。
2.2 購入の手間が少ない
個人向け国債は「投資」であるため、銀行や証券会社で専用の投資用口座を新たに作る必要があります。これは、日常的に投資を行なっていない人にとっては、口座開設の手続きや購入までに道のりなど、一定の手間が掛かります。
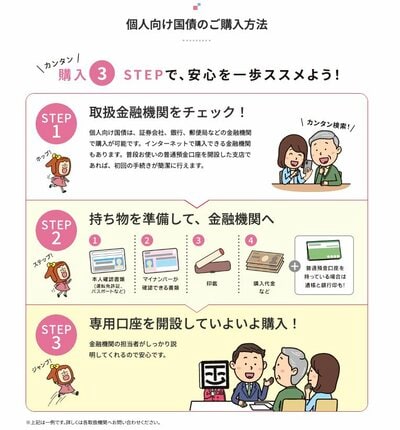
一方で定期預金の場合は、日常的に使用している銀行口座で購入をすることができるため、国債と比べて簡単に購入ができます。思い立った時に、このタイミングで購入することができるため、普通預金よりは利息が高く、使い勝手の良い資産の置き方として考えることができます。
2.3 一定期間以上使用しない資産なら個人向け国債
上記のように、定期預金にも手軽さや期間の柔軟性といったメリットはあるものの、先ほどのシミュレーションで見たように「5年間で2.7倍の利益差」はかなり大きなものです。
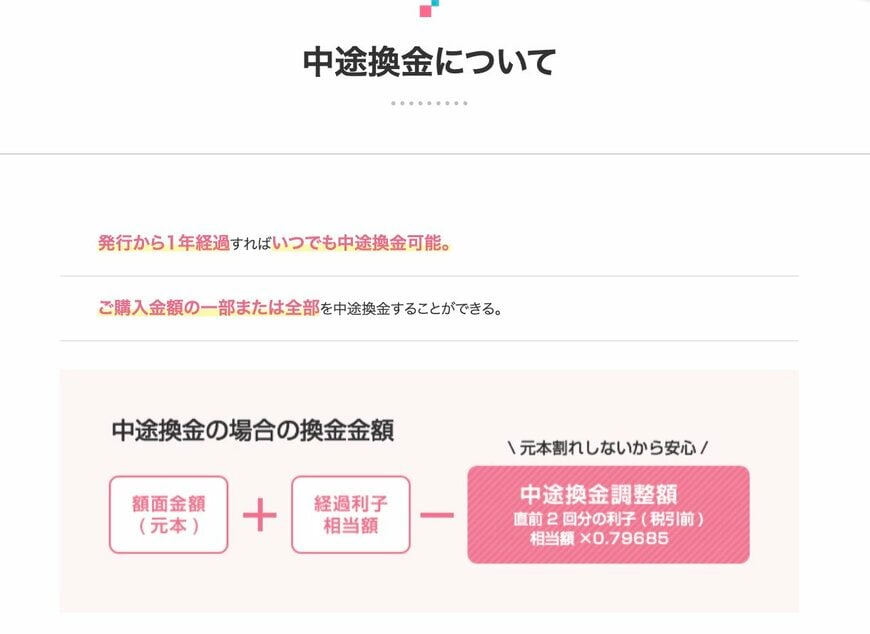
個人向け国債は発行から1年経過すればいつでも中途換金が可能であり、途中で換金しても、直前のおよそ2回分の利息を支払うことで、元本割れといった他のペナルティはありません。
そのため、直近3年以上その資産を使用しない予定であれば、口座開設という少しの手間を掛けたとしても、個人向け国債を購入するのが最終的な大きな利益につながるでしょう。
3. おわりに
今回は、安全資産の代表格である「個人向け国債」と「定期預金」を比較し、5年間の利息シミュレーションを解説しました。
年間の利回りとしては1%程度の違いであっても、1000万円というまとまった資金を運用する場合、最終的な利息の差は非常に大きくなります。
「元本割れのリスクは避けたいけれど、できるだけ効率よく増やしたい」と考えている方に、個人向け国債は非常に有力な選択肢となります。
※本記事は投資の参考となる情報の提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。 ※シミュレーション結果は設定した条件に基づく試算であり、将来の運用成果を約束・保証するものではありません。



参考資料
斎藤 彩菜

