
マイナス金利政策解除以降の金利上昇に伴い、個人向け国債に注目が集まっています。2025年度の個人向け国債の発行額は6兆1526億円にのぼり、前年度比で約37%の増加となりました。
筆者が新卒で銀行に入行した当初、個人向け国債は多くのお客様から購入申込をいただく定番商品のひとつでした。しかし、マイナス金利政策が導入された2016年以降は、個人向け国債の金利もほぼゼロに張り付き、購入申込を受け付ける機会がめっきり減ってしまいました。
それから10年、足元では利上げが続き、個人向け国債の金利は1%台後半まで回復しています。
ここでは、改めて個人向け国債の特徴や現在の金利水準について元銀行員の筆者が紹介します。
1. 個人向け国債、2026年5月募集分「固定5年は金利1.89%」次に金利が高いのは?
個人向け国債は毎月募集が行われており、募集月によって金利が異なります。
2026年5月募集分の年利(税引前)は次のとおりです。
- 固定3年:1.57%
- 固定5年:1.89%
- 変動10年:1.67%
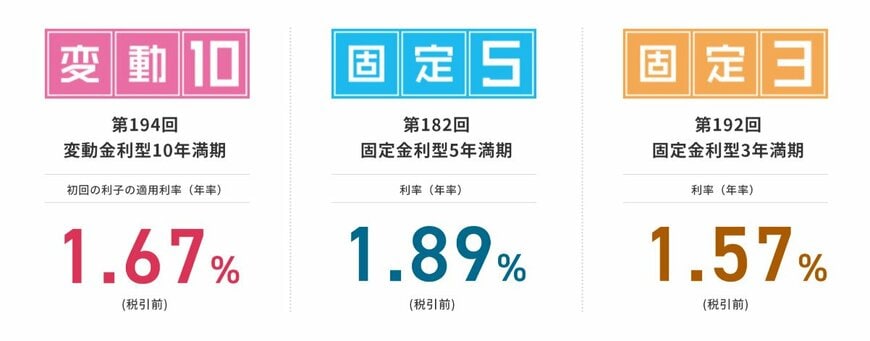
マイナス金利政策の解除前である2024年1月募集分の金利は、固定5年で0.18%(税引前)でしたので、約2年で大きく金利が上昇していることが分かります。
1.1 メガバンクの定期預金金利との比較
安全資産としての資産の置き場所として、定期預金もひとつの選択肢となります。ここで、定期預金と個人向け国債の金利を比較してみましょう。
300万円未満の「スーパー定期」の金利は、メガバンク3行のいずれも次のとおりです。
3年:0.6%
5年:0.7%
10年:0.9%
個人向け国債の今月募集分は3年・5年・10年のすべてが1%台後半の金利でしたので、定期預金と比較しても高水準であることが分かります。
ただし、定期預金は個人向け国債と比べて資金の出し入れに制限が少なく、自由度が高い特徴があります。預け先を検討する際は、金利だけでなくそれぞれの商品の特徴も理解しておくことが大切です。
2. 個人向け国債を知る!4つのポイント
では、個人向け国債にはどのような特徴があるのでしょうか。4つのポイントにそってくわしく紹介していきます。
2.1 個人向け国債のポイント(1)1万円から購入できる
個人向け国債は最低1万円から購入でき、1万円単位で金額を指定することができます。国債と聞くとまとまった金額が必要になるイメージもあるかもしれませんが、少額から始めることも可能です。
たとえば、「今月は3万円、来月は5万円」というように手元の資金に合わせて柔軟に購入資金を調整できるメリットがあります。
2.2 個人向け国債のポイント(2)発行から1年間は中途換金不可
個人向け国債は、発行から1年間は原則として中途換金ができません。購入後すぐに現金化が必要になっても、1年間は手元に戻せない点に注意が必要です。
なお、1年経過後は中途換金ができますが、その際は「直前2回分の利子(税引前)相当額×0.79685」が差し引かれます。保有期間が短いほど受取利子も少なくなるため、ある程度長期で保有することを前提に検討するのが望ましいでしょう。
2.3 個人向け国債のポイント(3)10年もののみ変動金利
個人向け国債には、固定3年・固定5年・変動10年の3種類があります。固定3年と固定5年は満期まで金利が変わりませんが、変動10年は半年ごとに適用金利が見直されるしくみです。
金利上昇局面では変動10年が有利に働く可能性がある一方、金利が低下した場合は受取利子が減少してしまいます。
ただし、変動10年には年率0.05%の最低金利が保証されているため、金利がどれだけ低下しても0.05%を下回ることはありません。
なお、今月募集分でも固定5年(1.89%)が変動10年(1.67%)を上回る状況となっているように、必ずしも変動10年の金利が高いとは限らない点にも注意が必要です。
2.4 個人向け国債のポイント(4)購入できるのは募集期間中のみ
個人向け国債は毎月発行されていますが、購入できるのは各月に設定された募集期間中のみです。たとえば2026年5月募集分の募集期間は5月14日から5月29日までとなっており、この期間を過ぎると5月分は購入できなくなります。
特に、初めて個人向け国債を購入する場合は、金融機関にて国債専用の口座を開設しなければなりません。「今月分を買いたかったのに間に合わなかった」ということにならないように、余裕を持って手続きを行うようにしましょう。
3. 個人向け国債、特徴を理解したうえで検討してみよう
個人向け国債は元本と利子の支払いが保証されている特徴があり、ポートフォリオに安全資産を組み入れたい方や、堅実な資産運用をしたい方にはひとつの選択肢となります。
ただし、発行から1年間は換金できない点や、中途換金時には利子の一部が差し引かれる点には注意が必要です。
金利水準や安全性などに加えて、「どれくらいの期間まで資金を拘束できるか」「途中で現金が必要になる可能性はないか」といったことも含めて検討してみましょう。
参考資料
椿 慧理