


2026年を迎えた日本では、高齢化がこれまでにない速度で進行しています。
平均寿命は延び続けている一方で、健康寿命とのギャップや物価上昇が、シニア世帯の家計に重くのしかかっています。
J-FLECの2025年調査では、60歳代の単身世帯のうち半数を超える人が「年金だけでは日常生活費程度もまかなうのが難しい」と回答しました。
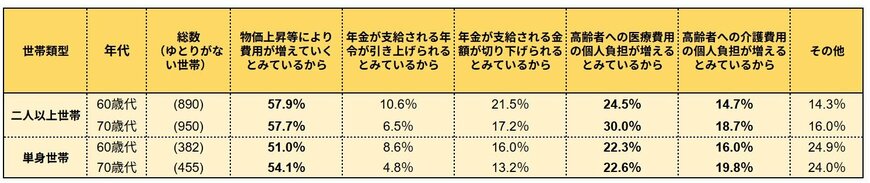
背景にあるのは、止まらない物価高への不安だけではありません。70歳代以降に増えやすい医療費や介護費といった、将来の見通しを立てにくい支出への懸念も大きくなっています。
長期化する老後を、夫婦二人の年金収入だけで支え続けられるかどうかは、それまでにどれだけ資産を準備できているかが重要な分岐点になります。
本記事では、70歳代・二人以上世帯の貯蓄状況を整理しながら、現在のシニア世代が抱える家計の実態を読み解いていきます。物価上昇が続くなか、これからの暮らしに必要な備えについて、あらためて考えてみましょう。
1. 【70歳代の貯蓄】貯蓄ゼロ世帯が11%、3000万円超が25%の二極化
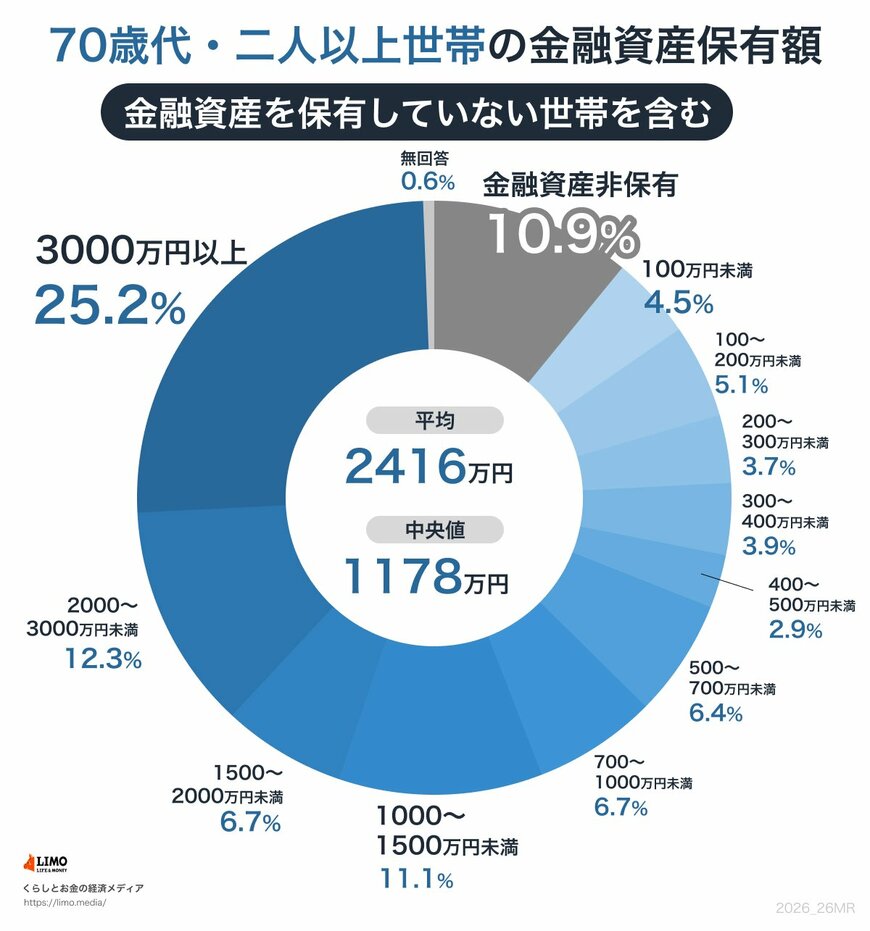
J-FLEC(金融経済教育推進機構)が公表した「家計の金融行動に関する世論調査 2025年」をもとに、70歳代・二人以上世帯の金融資産保有額を見ていきましょう。
※上記の貯蓄額には、生活費など普通預金における日常的な出費は含まれていません。
70歳代の二人以上世帯における貯蓄額は、平均2416万円です。しかし、貯蓄高の分布に注目してみてください。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
70歳代の二人以上世帯では、3000万円以上の金融資産を持つ世帯が25.2%ある一方で、200万円未満の世帯も20.5%存在しています。さらに、金融資産をまったく保有していない「貯蓄ゼロ」の世帯だけでも10.9%にのぼります。
また、貯蓄700万円未満の世帯は全体の45.4%を占めており、老後資金の状況には大きな開きがあることが見えてきます。
こうした分布を踏まえると、平均2416万円という数字は、高額資産を持つ一部世帯によって押し上げられている面があると考えられます。
実際の生活感覚に近い水準を把握するには、中央値である1178万円を参考にするほうが、より現実的といえるでしょう。
2. 【70歳代】年金受給額だけで生活は成り立つのか?
公的年金は原則65歳から受給が始まりますが、現役時代に厚生年金へ加入していたか、国民年金のみだったかによって、受け取れる金額には大きな差があります。
たとえば、厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、平均月額は次の通りです。
- 厚生年金(全体):15万289円(※国民年金部分を含む)
- 国民年金(全体):5万9310円
ただし、これらはあくまで全年齢の受給権者を含めた平均値です。では、70歳代に限って見た場合も、同程度の年金を受け取れているのでしょうか。
2.1 【国民年金】70歳代が受給している平均年金月額の実態
自営業やフリーランスなど、現役時代に厚生年金へ加入していなかった人は、老後に受け取る年金が老齢基礎年金(国民年金)のみとなります。
国民年金は20歳以上の全国民が原則加入する制度ですが、実際の受給額は、保険料をどれだけ納めてきたかによって変わります。
ここで、70歳代が受給している国民年金の平均月額を確認してみましょう。

国民年金受給者全体の平均月額は5万7584円で、70歳代の各年代を見ても、受給額に大きな違いはありません。
なお、2026年度の老齢基礎年金の満額は月額7万608円です。70歳代の平均受給額は、満額と比べると約1万円低く、割合では1割以上少ない水準となっています。
2.2 【厚生年金】70歳代が受給している平均年金月額の実態
会社員や公務員として働き、厚生年金に加入していた人は、老齢厚生年金を受け取ることができます。ただし、加入期間や現役時代の給与水準によって年金額は変わるため、受給額には個人差があります。
それでは、70歳代における厚生年金の平均月額は、全体平均と比べてどのような状況なのでしょうか。

厚生年金受給権者全体の平均月額は15万289円で、70歳代の平均は14万6228円と、全体平均とほぼ同じ水準です。
国民年金のみを受給するケースと比較すると受給額には差がありますが、それでも老後の生活費を十分にまかなえるかどうかは、各世帯の支出状況によって大きく変わってくるでしょう。
3. 【70歳代】厚生年金の有無で老後家計はどこまで変わるのか?
70歳代における年金の平均受給額について見てきました。
では、実際にその年金額だけで老後の生活費を支えていけるのでしょうか。
3.1 共働き世帯と片働き世帯で年金構造は異なる
老後の家計に大きく影響するのが、現役時代にどの年金制度へ加入していたかという点です。
前述した厚生労働省のデータによると、70歳代の厚生年金(老齢基礎年金を含む)の平均受給額は月15万円台である一方、国民年金のみの場合は月5万円台にとどまっています。
この差は、個人単位だけでなく「夫婦全体の収入」として見たときに、さらに大きく表れます。
夫婦ともに会社員や公務員として働き、厚生年金に加入していた世帯では、老後も2人それぞれに年金収入があります。一方で、片働き世帯では、世帯として受け取れる年金額が実質的に1人分に近い水準になるケースも少なくありません。
3.2 年金が2人分か1人分かで家計の見え方は変わる
その結果、同じ70歳代の夫婦世帯であっても、共働き世帯と片働き世帯では、毎月の年金収入に10万円以上の開きが出る場合があります。
夫婦それぞれに年金収入がある世帯では、日々の生活費を年金でまかないやすくなり、貯蓄は医療費や介護費など将来の支出に備えて残しやすくなります。
一方、世帯全体の年金収入が1人分に近い場合は、生活費を年金だけで補いきれず、比較的早い段階から貯蓄を取り崩す必要が生じることもあります。
この差は、老後の暮らしぶりだけでなく、「資産がどれくらい持続するか」という点にも大きく関わる重要なポイントと言えるでしょう。
4. 【70歳代】老後の生活費はどのくらいかかるのか?
70歳代の平均的な暮らしを考えるうえでは、総務省統計局「家計調査報告(家計収支編)2024年(令和6年)平均結果の概要」に掲載されている、65歳以上世帯のデータが参考になります。
なかでも、「65歳以上の夫婦のみ・無職世帯」の家計収支は、70歳代夫婦の生活実態に近いモデルケースとして見ることができます。
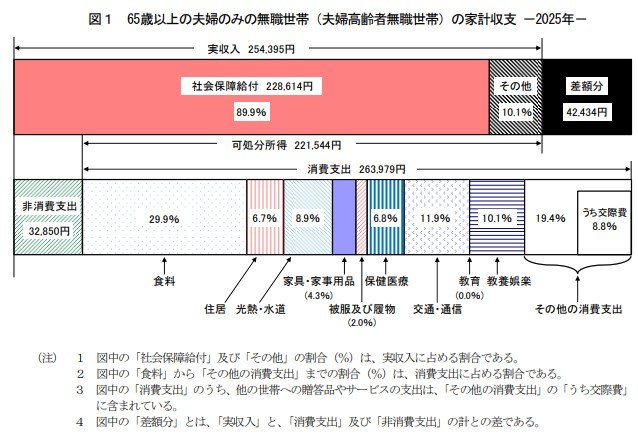
ひと月の収入・支出を比較してみましょう。
- 実収入:25万4395円
- 生活費(消費支出):26万3979円
- 税金や社会保険料など(非消費支出):3万2850円
このモデル世帯では、毎月の実収入25万4395円に対し、支出合計(消費支出+非消費支出)は29万6829円となっており、月あたり4万2434円の赤字が発生しています。不足分については、貯蓄を取り崩して補っている状況です。
もちろん、これは平均的な一例に過ぎません。しかし、物価上昇が続く現在の環境では、支出を大きく抑えることは簡単ではありません。
そのため、70歳代の夫婦世帯では、年金収入だけで生活費をまかないきれず、貯蓄を取り崩しながら暮らしているケースが少なくないと考えられます。
5. 【70歳代】インフレで貯蓄はどう目減りする?実質価値の落とし穴
老後資金を考える際、多くの人は「いくら貯蓄があるか」という金額に目が向きがちです。
しかし、物価が上昇する局面では、その“額面の安心感”がそのまま維持されるとは限りません。重要になるのは、そのお金でどれだけの生活を支えられるかという「実質的な価値」です。
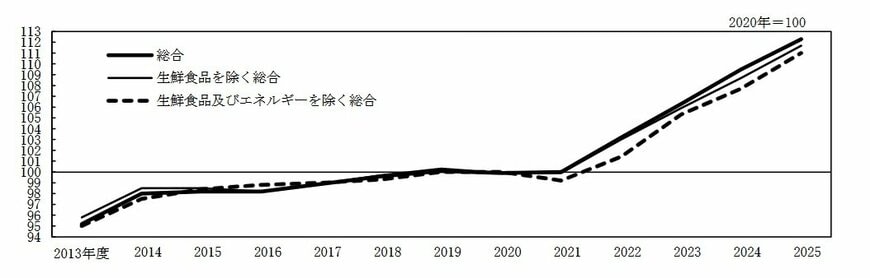
総務省のデータをもとに、2020年の物価を「100」とした場合の消費者物価指数(総合)の推移を見てみましょう。
- 2021年:99.8
- 2022年:102.3
- 2023年:105.6
- 2024年:108.5
- 2025年:111.9
数値から、物価が毎年のように上がり続けていることがはっきりと見て取れます。そして、この物価上昇は今後も続いていくと予測されています。
5.1 物価上昇で生活費はどの程度変わるのか
物価が毎年2%ずつ上昇した場合、10年後には生活費は現在よりもおよそ2割近く増える計算になります。
たとえば、今は月25万円で暮らせている世帯でも、同じ生活水準を維持するには将来的に30万円前後が必要になる可能性があります。
こうした変化は一気に表れるものではなく、食料品や光熱費など日常の支出の中で徐々に進むため、気づきにくい点が特徴です。
5.2 貯蓄額が同じでも購買力は低下する
預貯金は元本が大きく減りにくい反面、物価上昇に応じて増えるわけではありません。
そのため、仮に2000万円の貯蓄を持っていたとしても、年数が経つにつれてそのお金で購入できるモノやサービスの量は減っていきます。残高が変わらなくても、実際の生活に使える“力”は少しずつ低下していくのです。
ここに、すでに多くの70歳代世帯で見られる「毎月の赤字」にインフレが重なると、状況はより厳しくなります。
生活費の上昇によって赤字幅が広がれば、貯蓄の取り崩しペースも加速し、当初の想定よりも早い段階で資産が減少する可能性があります。
5.3 老後資金は「額」ではなく「持続力」で考える
老後資金は単に「いくらあるか」だけで判断できるものではありません。
」これからは、「どれだけの期間、どの水準の生活を維持できるのか」という視点で捉えることが重要になります。インフレが続く環境では、資産の額面だけでなく、その持続力を意識した家計設計が求められます。
6. まとめにかえて:インフレ時代を見据えた老後資産の考え方
ここまで、70歳代・二人以上世帯のお金事情について、各種データをもとに確認してきました。
「人生100年時代」と呼ばれる今、将来的な物価上昇や想定外の支出に備えるためには、まず「ねんきんネット」などを活用し、自身の年金受給見込み額を正確に把握しておくことが重要です。
そのうえで、想定する生活費との差額を早めに確認し、不足する可能性がある分をどう補うかを考えていくことが、老後の安心につながる大切なポイントになるでしょう。


参考資料
- 厚生労働省「令和6年簡易生命表の概況」
- 厚生労働省「健康づくりサポートネット|健康寿命」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「2020年基準 消費者物価指数 全国 2025年度(令和7年度)平均」
- 日本年金機構「令和8年分からの年金額等について」
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」
マネー編集部貯蓄班



