ゴールデンウイークも後半に入り、新緑が目に鮮やかな季節となりました。
次の年金支給日は6月15日ですが、ご自身の年金受給額について気になっている方もいらっしゃるかもしれません。
「実際、みんなは年金をいくらくらい受け取っているのだろうか」
「月額20万円以上をもらっている人は、どのくらいの割合いるのだろう」
といった疑問は、多くの方が抱くものでしょう。
この記事では、厚生労働省が公表している最新のデータをもとに、現在のシニア世代が受け取る年金額の実態を詳しく解説します。
あわせて、「年金制度は破綻するのでは?」といった、よくある疑問についても、その仕組みとともにわかりやすく整理していきます。
1. 厚生年金の支給額、月20万円(2カ月で40万円)以上を受け取る人の割合は?
現在、厚生年金は一体どのくらい支給されているのでしょうか。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、老齢基礎年金を含んだ厚生年金の平均的な月額は、およそ15万289円です。
ただし、これはあくまで全体の平均値にすぎません。
実際の受給額がどのように分布しているのか、具体的なデータを確認してみましょう。
1.1 最新データで見る厚生年金受給額の分布状況
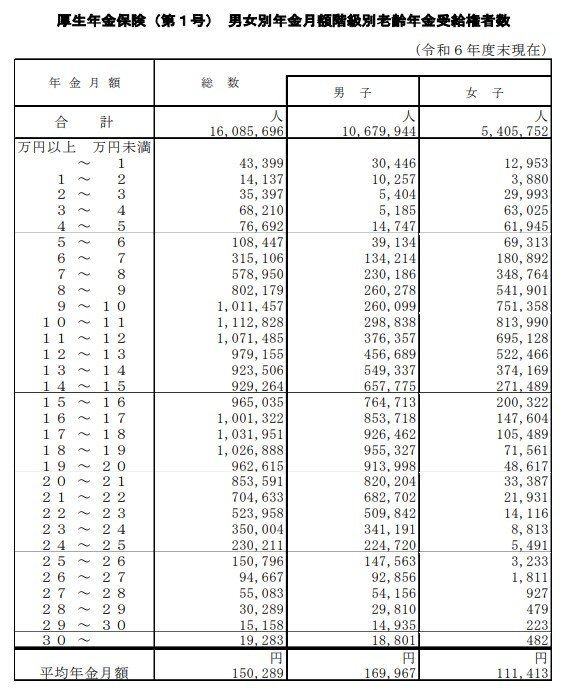
- 月額10万円未満の受給者の割合:19.0%
- 月額10万円以上の受給者の割合:81.0%
- 月額15万円以上の受給者の割合:49.8%
- 月額20万円以上の受給者の割合:18.8%
- 月額20万円未満の受給者の割合:81.2%
- 月額30万円以上の受給者の割合:0.12%
データを見ると、受給額が月10万円に満たない層は19.0%で、残りの81.0%は10万円以上を受け取っています。
一方で、月額15万円以上となるとその割合は49.8%に、さらに月額20万円以上になると18.8%まで減少します。
このことから、2カ月に一度の支給日に40万円以上(月額換算で20万円以上)を受け取る人は、全体の約2割弱であり、多数派ではないことがわかります。
月額30万円以上となると、わずか0.12%とごく一部の人に限られているのが現状です。
2. よくある年金の誤解①「保険料は際限なく上がり続ける」は本当?
少子高齢化が進む中で、将来の保険料負担が際限なく増え続けるのではないかと、不安に感じる声も聞かれます。
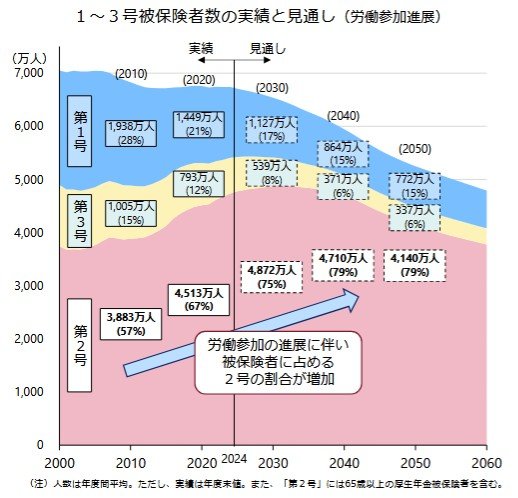
しかし、実際には女性や高齢者の就業参加が進んだことにより、年金制度を支える現役世代の働き手は増加傾向にあります。
この影響で年金財政は改善に向かっており、積立金も当初の想定より約70兆円多くなる見込みです。
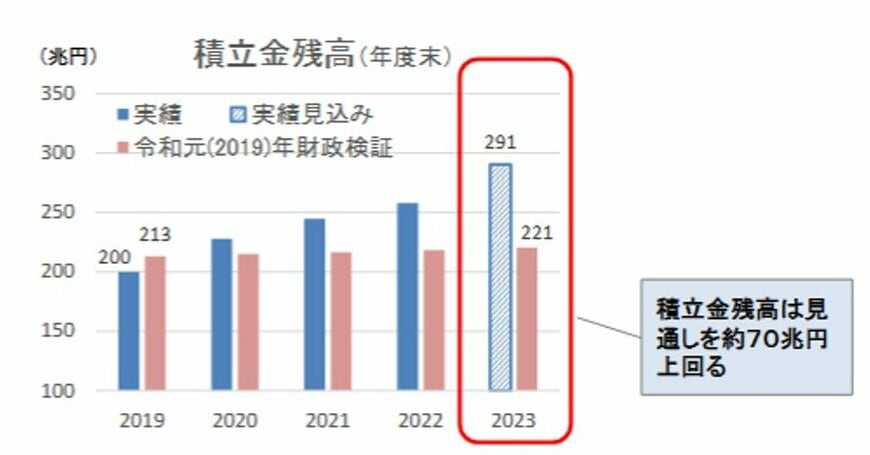
また、厚生年金の保険料率は2017年度に18.3%で上限が固定されており、これ以上引き上げられることはありません。
国民年金の保険料についても、賃金や物価の変動に応じて調整される仕組みはありますが、無制限に上がり続けるわけではないのです。
3. よくある年金の誤解②「日本の年金制度はいずれ破綻する」は事実?
日本の公的年金制度には、「マクロ経済スライド」という仕組みが導入されています。
これは、社会情勢の変化、具体的には少子高齢化の進展や平均寿命の延びに合わせて、年金の給付水準を自動的に調整する機能です。
この仕組みによって、制度の長期的な持続可能性が保たれるように設計されています。
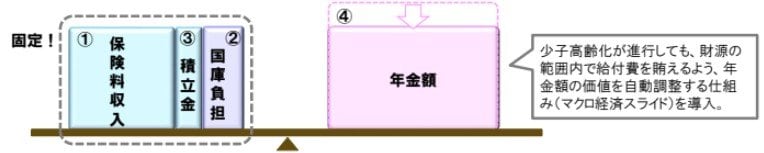
さらに、年金制度は賃金の伸び率や就業者数の増減といった経済状況とも連動しています。
そのため、単純に財源が枯渇して破綻するというような仕組みにはなっていません。
制度全体でバランスを取りながら、将来にわたって維持されるようになっています。
4. よくある年金の誤解③「支払った保険料の元は取れない」って本当?
「自分が支払った保険料の総額よりも、将来受け取る年金額の方が少なくなるのではないか」という、いわゆる「元が取れない」という疑問もよく耳にします。
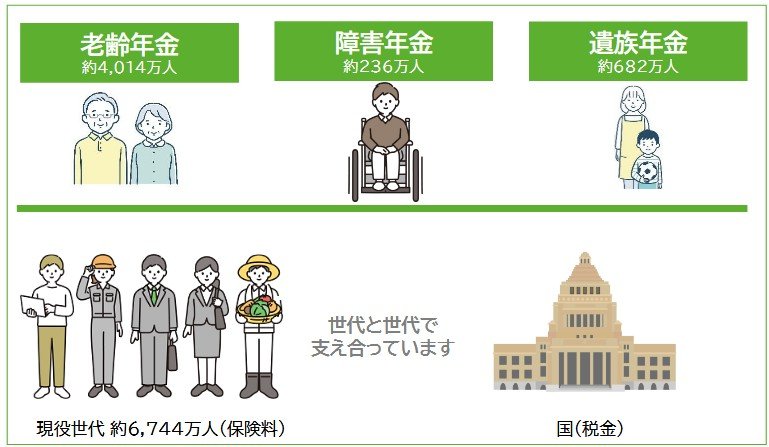
しかし、公的年金は老後の生活資金を保障する老齢年金だけでなく、病気やけがで障害が残った場合の障害年金、加入者が亡くなった場合に遺族を支える遺族年金なども含んだ、総合的な社会保障制度です。
その財源は、現役世代が納める保険料が高齢者世代の年金給付に充てられる「世代間扶養」という考え方で成り立っています。
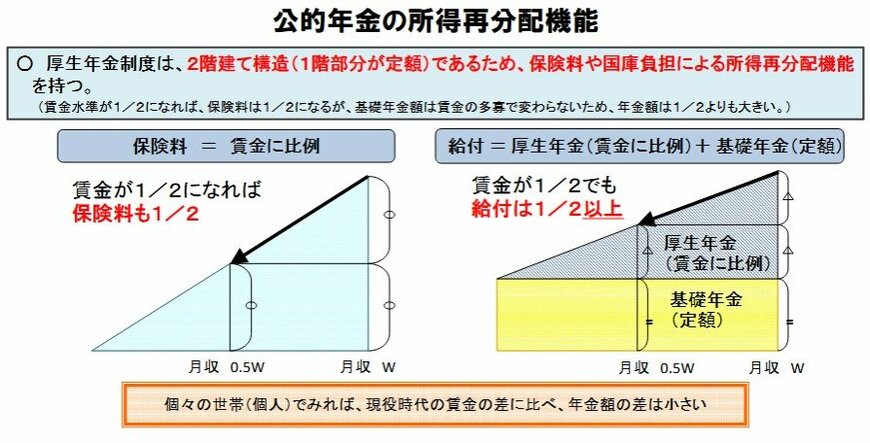
また、公的年金には「所得再分配」の機能もあります。
これにより、現役時代の収入に差があっても、受け取る年金額の差が極端に大きくならないように調整されています。
このような点から、公的年金は単なる個人向けの貯蓄商品ではなく、社会全体で支え合う「一生涯続く保険」としての性格が強い制度といえるでしょう。
5. 年金の現状と制度の仕組みを正しく理解しよう
今回は、厚生年金の受給額の実態と、年金制度に関するよくある誤解について解説しました。
平均受給額は約15万円であり、月20万円以上を受け取っている人は全体の2割弱にとどまるという現状がデータから読み取れます。
また、保険料には上限が設けられており、制度自体もマクロ経済スライドという自動調整機能によって持続可能性が保たれる仕組みになっています。
さらに、公的年金は老後の生活費だけでなく、万一の際の障害保障や遺族保障も担う総合的なセーフティーネットとしての役割を持っています。
こうした制度の仕組みを正しく理解することは、ご自身の将来設計をより現実的に考える上で役立つはずです。
「ねんきん定期便」などを定期的に確認しながら、ご自身の資産形成や老後資金について、具体的に見直してみてはいかがでしょうか。
※当記事は再編集記事です。


参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー令和6(2024)年財政検証結果 ー」
- 厚生労働省「令和6(2024)年財政検証関連資料②ー年金額の分布推計ー」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「知っておきたい年金のはなし」
- 厚生労働省「令和6(2024)年財政検証関連資料①」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- LIMO「来月4月は《厚生年金》支給日!いちどに「40万円(月20万円)以上」もらう人は何%?」
長井 祐人