次回の年金支給日は、6月15日です。
6月の支給日には、今年度の増額改定が反映された4月・5月分の年金がまとめて振り込まれます。
増額幅は国民年金で前年度比「+1.9%」、厚生年金で前年度比「+2.0%」となっていますが、物価上昇の影響を考慮すると実質的には目減りしているのが実情です。
日々の生活の中でも支出増を実感する機会が多く、老後生活に漠然とした不安を感じている人も少なくないでしょう。
本記事では、2026年度の最新の年金額や実質目減りといわれる理由のほか、公的データをもとにした年齢別・男女別の年金受給額についても紹介します。
1. 2026年6月支給分から!年金額は最大「+2.0%」の増額
厚生労働省によると、2026年度の年金額は、国民年金で前年度比「+1.9%」、厚生年金で前年度比「+2.0%」の引き上げとなりました。
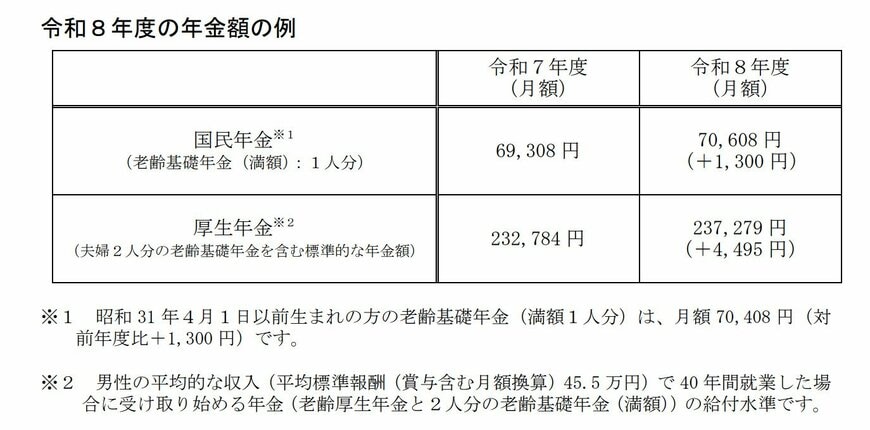
- 国民年金の月額(1人分・満額):7万608円(前年度比+1300円)
- 厚生年金の月額(夫婦2人分):23万7279円(前年度比+4495円)
※厚生年金の月額は、男性の平均的な収入(賞与含む月額換算45万5000円)で40年間就業した夫の「厚生年金+国民年金(満額)」と、専業主婦の妻の「国民年金(満額)」の合計
増額は2026年4月分(6月支給分)から反映されます。
ただし、年金額自体は引き上げとなっているものの、近年の物価高の影響を考慮すると、実際には目減りしているのが実情です。
これは、「マクロ経済スライド」による調整や、年金改定のルール上、物価上昇率よりも低い「賃金上昇率」が基準に用いられていることによる影響です。
1.1 年金増額も実質目減り?年金額を調整する「マクロ経済スライド」とは
「マクロ経済スライド」とは、現役世代の人口減少・平均余命の伸びなどの社会情勢に合わせて、年金額を自動的に調整する仕組みを指します。

物価・賃金などの上昇率から「スライド調整率」を差し引いた数値を年金額改定率とすることで、現役世代の負担を抑えています。
たとえば2026年度の場合、以下のように年金額改定率が決定されました。
- 物価変動率:+3.2%、名目賃金変動率:+2.1%
⇒物価>賃金のため、賃金変動率+2.1%を基準とする - マクロ経済スライドによる調整:▲0.2%(厚生年金は▲0.1%)
- 年金額改定率:2.1-0.2=1.9%(厚生年金は2.1-0.1=2.0%)
このように、年金が実質目減りしているのは、物価の上昇に賃金の上昇が追いついておらず低い方の改定率が適用されることに加え、「マクロ経済スライド」による調整が行われるためです。
額面では増額しているように見えるものの、日々の生活は苦しくなると考えられるでしょう。
2. 【厚生年金・早見表】年齢別の平均年金月額一覧
本章では、厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」を参考に、実際にシニアが受け取っている年金の平均月額を1歳刻みで見ていきましょう。
まずは、厚生年金の平均年金月額を紹介します。
2.1 60歳代の厚生年金・平均月額

- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
65歳未満で厚生年金を受給している人の中には、特別支給の老齢厚生年金のうち比例報酬部分のみの受給者も含みます。
2.2 70歳代の厚生年金・平均月額

- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
2.3 80歳代の厚生年金・平均月額
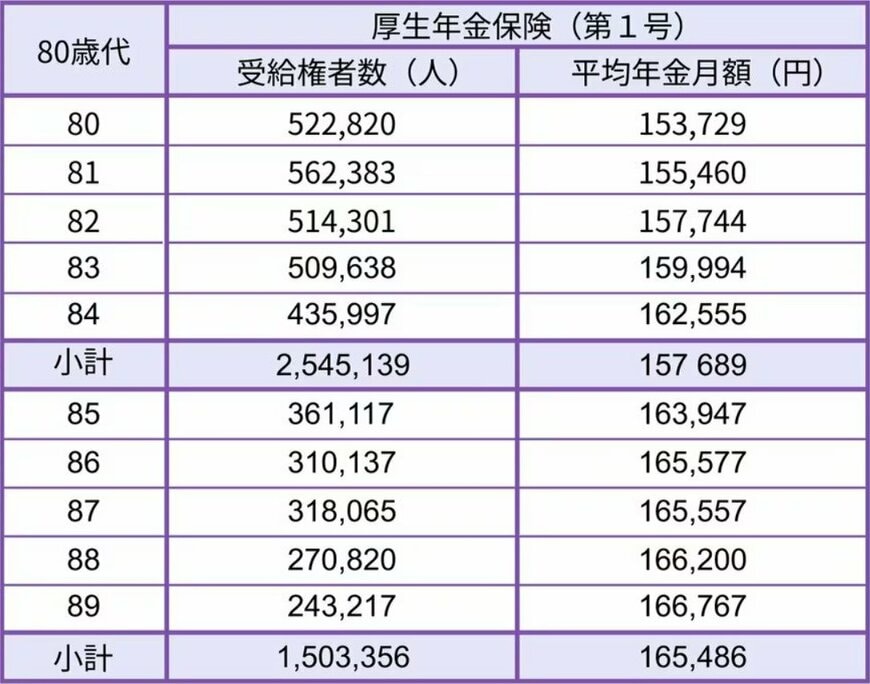
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
2.4 90歳以上の厚生年金・平均月額

- 90歳以上:16万4027円
本来の年金受給開始年齢である65歳以上の年金受給者に着目すると、厚生年金の平均年金月額はどの年代も14〜16万円台で推移していることがわかります。
3. 【国民年金・早見表】年齢別の平均年金月額一覧
次に、国民年金の平均年金月額を見ていきましょう。
3.1 60歳代の国民年金・平均月額

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
65歳未満の受給者は、繰り上げ受給を選択した人です。
3.2 70歳代の国民年金・平均月額

- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
3.3 80歳代の国民年金・平均月額
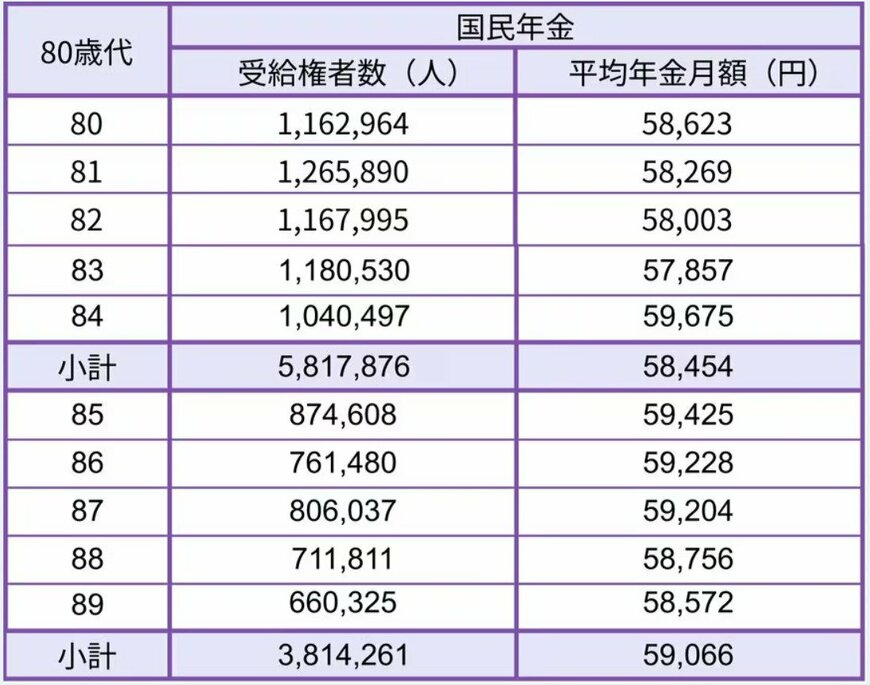
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
3.4 90歳以上の国民年金・平均月額

- 90歳以上:5万5633円
本来の年金受給開始年齢である65歳以上では、国民年金の平均年金月額は5〜6万円台となりました。
4. 【厚生年金と国民年金】男女別の平均月額はいくら?
ここからは、厚生年金と国民年金のそれぞれにおいて、男女別の平均年金月額を確認していきましょう。
4.1 厚生年金・男女別の平均月額

厚生年金の男女別平均年金月額(国民年金部分を含む)
- 全体の平均年金月額:15万289円
- 男性の平均年金月額:16万9967円
- 女性の平均年金月額:11万1413円
厚生年金の平均年金月額は、男女で約6万円の差が見られます。
4.2 国民年金・男女別の平均月額

国民年金の男女別平均年金月額
- 全体の平均年金月額:5万9310円
- 男性の平均年金月額:6万1595円
- 女性の平均年金月額:5万7582円
国民年金は厚生年金と比較すると個人差・男女差が小さく、約6万円が平均的な金額であることがわかります。
5. 将来の年金受給額を増やせる!国民年金の「付加年金制度」とは
自営業やフリーランスの人が将来受け取れる国民年金の月額は、約6万円です。
老後の年金生活において毎月6万円でのやりくりは難しく、赤字分は貯蓄を切り崩すなどの対応が必要となるでしょう。
老後資金の備えには貯蓄や運用などが挙げられますが、国民年金については「付加年金制度」を利用して、将来の受給額を増やすという選択肢も1つです。
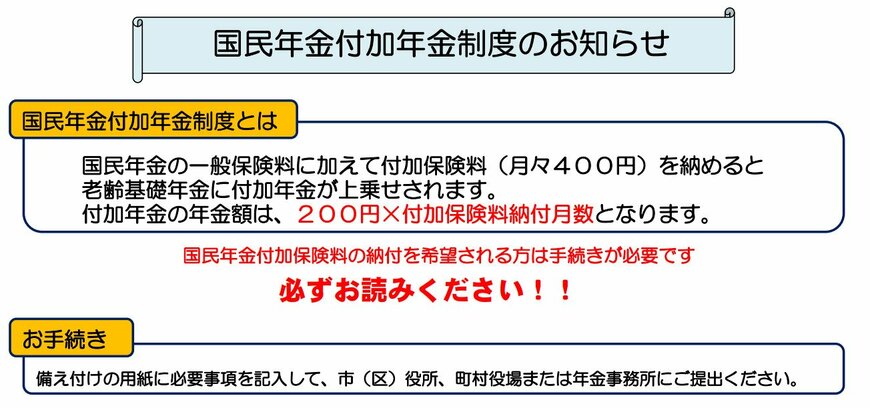
国民年金の保険料に加えて「付加保険料(月々400円)」を納めると、将来は通常の国民年金に毎年「200円×付加保険料納付月数」の付加年金が上乗せされます。
たとえば、付加保険料を20〜60歳までの40年間納めた場合の付加年金額は、以下のとおりです。
- 付加保険料の総額:400円×480月=19万2000円
- 将来の付加年金額(年間):200×480月=9万6000円
現役時代に納めた付加保険料は、2年間の年金受給によりもとが取れます。
付加年金制度を利用できる人の要件は、以下のとおりです。
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
国民年金保険料の納付を免除されている人や、国民年金基金の加入員は対象外となります。
さらに、個人型確定拠出年金(iDeCo)と併用する場合、個人型確定拠出年金の納付額によっては付加年金制度を利用できないケースもあるため注意しましょう。
6. おわりに
今回は、2026年度の最新の年金額や、年齢別の平均年金月額などを紹介しました。
年金額は毎年物価や賃金の変動を受けて見直されていますが、賃金の上昇が物価に追いついていないことや、マクロ経済スライドによって改定率が調整されていることから、実質目減りとなっています。
国民年金のみを受給することになる自営業者やフリーランスの人は、「付加年金制度」を利用して将来に備えるのも1つです。
まずはご自身がいくら年金を受け取れるのかを知るため、「ねんきんネット」や「ねんきん定期便」で具体的な見込み額をチェックしてみてはいかがでしょうか。



参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「給付と負担をバランスさせる仕組み|いっしょに検証!公的年金」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「国民年金付加年金制度のお知らせ」
- 日本年金機構「付加保険料の納付」
池田 夕華