
6月支給分から改定後の年金額が反映される時期を迎え、「自分はいくら受け取れるのか」「平均と比べて多いのか少ないのか」が気になる方も多いでしょう。物価上昇が続くなか、老後資金への関心はこれまで以上に高まっています。
日本の公的年金制度は、国民年金と厚生年金による「2階建て構造」が基本です。しかし、現役時代の働き方や加入期間、収入によって受給額には大きな差が生じます。また、平均寿命が延びる中で、「老後が長期化する時代」に備える視点も欠かせません。
本記事では、2026年度の年金額改定や支給日カレンダー、ライフコース別の受給額目安、男女差・個人差の実態、さらに最新の平均寿命データまで整理して解説します。
1. 公的年金制度の基本を確認|「2階建て」の仕組みとは
日本の公的年金には、老齢年金の他、ケガや病気で仕事や生活などが制限されるようになった場合に受給できる「障害年金」、一家の生計の担い手にまさかのときがあった場合に受給できる「遺族年金」という、3つの保障機能があります。
「年金」と聞くと、リタイア後に受け取る「老齢年金」をイメージする人が多いかもしれませんね。
1.1 年金制度は「国民年金+厚生年金」の2階建て構造
「2階建て構造」と呼ばれるそのしくみは、1階部分の「国民年金(基礎年金)」と2階部分の「厚生年金」から成り立ち、現役時代の働き方や過ごし方が、将来の年金水準を大きく左右する性質を持っています。
ここでは、「国民年金」と「厚生年金」の基本とあわせて、それぞれの「老齢年金の受給額」についても整理しておきましょう。
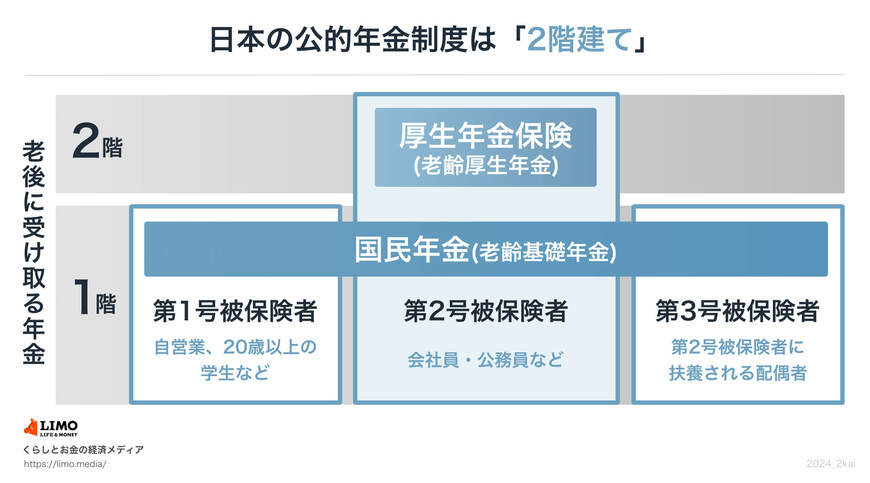
1.2 1階部分《国民年金》
加入対象者は?
- 原則として日本に居住する20歳から60歳未満の全員(職業や国籍は問わない)
年金保険料は?
- 全員一律、ただし年度ごとに改定あり(※1)
老齢年金の受給額は?
- 保険料を全期間(480カ月)納付すれば、65歳以降で満額(※2)の老齢基礎年金を受給できる
※1 国民年金保険料:2026年度月額は1万7920円
※2 国民年金(老齢基礎年金)の満額:2026年度月額は7万608円
1.3 2階部分《厚生年金》
加入対象者は?
- 会社員や公務員、またパート等で特定適用事業所(※3)に働き一定要件を満たした人(国民年金に上乗せで加入)
年金保険料は?
- 収入に応じて(上限あり)変わる(※4)
老齢年金の受給額は?
- 加入期間や納付した保険料により個人差が出る
このように、国民年金と厚生年金では、加入対象となる人、年金保険料の決まり方、老齢年金額の計算方法などが異なります。
そのため、現役時代の年金加入履歴により、実際に受け取る老齢年金額にはおのずと個人差が出てくるのです。
※3 特定適用事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
1.4 【年金カレンダー】2026年の年金支給日はいつ?
公的年金は、原則として「偶数月の15日(※5)」に、支給月の前々月分と前月分の2カ月分を合算して支給されます(後払い方式)。
2026年の「年金支給日」と「支給対象」の年金は以下の通りです。
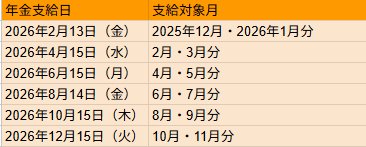
- 2026年2月13日(金):2025年12月・2026年1月分
- 2026年4月15日(水):2月・3月分
- 2026年6月15日(月): 4月・5月分
- 2026年8月14日(金): 6月・7月分
- 2026年10月15日(木): 8月・9月分
- 2026年12月15日(火): 10月・11月分
※5 「15日」が土日・祝日の場合は直前の平日に前倒しされる
2. 2026年度の年金額は増額改定へ|国民年金+1.9%・厚生年金+2.0%
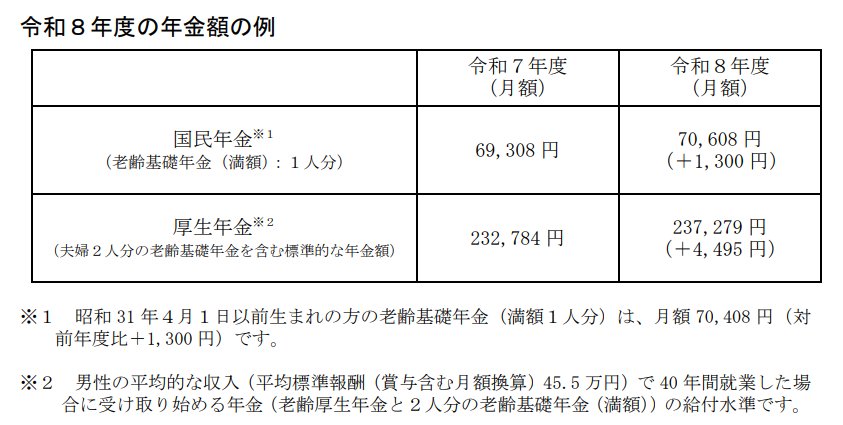
2026年度の年金額は、前年度から基礎年金(国民年金部分)が1.9%、厚生年金(報酬比例部分)が2.0%引き上げとなります。
改定後の年金額は、4月・5月分をまとめて支給する6月支給分から反映されます。
2.1 2026年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分):7万608円(+1300円)
- 厚生年金(夫婦2人分):23万7279円(+4495円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
厚生労働省は今回の年金改定の公表にあたり、「多様なライフコースに応じた年金額」として現役時代の働き方や収入ごとの年金額例を提示しています。
3. 働き方で差が出る?ライフコース別に見る年金額の目安
年金加入期間や収入により、どのように年金額が変わっていくのでしょうか。
厚生労働省は、2026年度の年金額改定内容とともに、現役時代の年金加入状況や年収ごとの年金額例を、「多様なライフコースに応じた年金額」として公表しました。
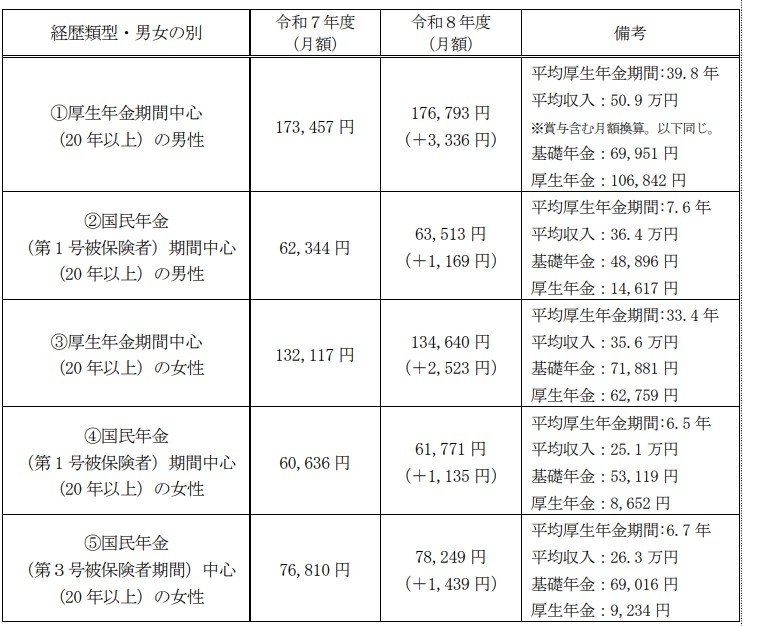
具体的には、「2026年度に65歳になる人の場合」の年金額の概算が、公的年金加入履歴の類型・男女別に「合計5パターン」提示されています。
3.1 パターン①:男性・厚生年金期間中心
年金月額:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
3.2 パターン②:男性・国民年金(第1号被保険者)期間中心
年金月額:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
3.3 パターン③:女性・厚生年金期間中心
年金月額:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
3.4 パターン④:女性・国民年金(第1号被保険者)期間中心
年金月額:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
3.5 パターン⑤:女性・国民年金(第3号被保険者)期間中心
年金月額:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
上記はあくまでも年金額の例ですが、厚生年金の加入期間が長く、収入が高いほど、老後に受け取る年金額は多くなる傾向が見られます。
また、国民年金と厚生年金のどちらを中心に加入していたのかが、年金水準に大きな影響を与えていることも見て取れます。
4. 男女差・個人差はどれくらい?平均年金月額を確認
老後に受け取る年金額は、現役時代の年金加入状況により人それぞれです。ここでは、60歳~90歳以上のすべての受給権者について、厚生年金と国民年金の受給額分布を見ていきます。

4.1 厚生年金《平均月額の男女差・個人差》
厚生年金の平均年金月額は、全体では15万289円でした。男女別は下記のとおりです。
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金部分を含む
年金月額階級ごとの受給者数
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均年金月額は、全体で見ると15万円台ですが男女差があり、男性16万円台、女性10万円台となっています。
また、月額1万円未満となる人から、25万円を超える高額受給者まで幅広い層に分布しており、個人差が大きいことがわかります。
4.2 国民年金《平均月額の男女差・個人差》
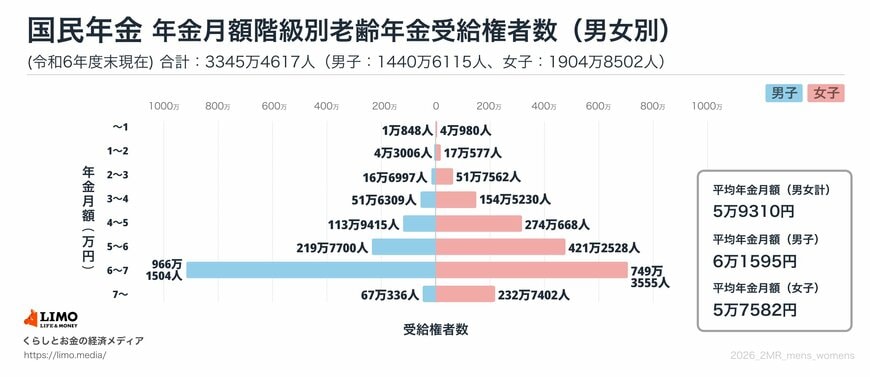
国民年金の平均年金月額は、全体では5万9310円でした。男女別は下記のとおりです。
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
年金月額階級ごとの受給者数
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は、男女ともに5万円台、ボリュームゾーンは「6万円以上~7万円未満」です。
多くの人が満額に近い年金額を受け取る一方で、月額1万円未満となる人も一定数存在しています。
5. 長寿化時代の老後設計|最新の平均余命データを確認
私たちは日頃「平均寿命」という言葉を何気なく使っていますが、これは0歳の平均余命を指します。
厚生労働省が2025年7月25日に公表した「令和6年簡易生命表の概況」によると、最新の平均寿命は男性が81.09年、女性が87.13年でした。
前年と比較すると、男性は横ばい(▲0.00年)、女性はわずかに下回りました(▲0.01年)。また、平均寿命の男女差は6.03年で、前年より▲0.01年とわずかながら縮まっています。
過去の推移も見てみましょう。
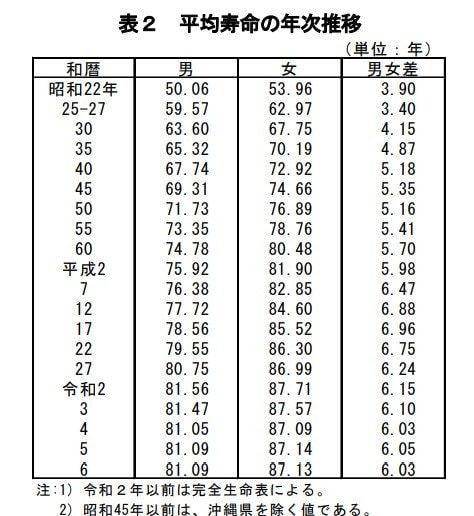
- 昭和22年:男50.06 女53.96 男女差3.90
- 昭和25-27年: 男59.57 女62.97 男女差3.40
- 昭和30年: 男63.60 女67.75 男女差4.15
- 昭和35年: 男65.32 女70.19 男女差4.87
- 昭和40年: 男67.74 女72.92 男女差5.18
- 昭和45年: 男69.31 女74.66 男女差5.35
- 昭和50年: 男71.73 女76.89 男女差5.16
- 昭和55年: 男73.35 女78.76 男女差5.41
- 昭和60年: 男74.78 女80.48 男女差5.70
- 平成2年: 男75.92 女81.90 男女差5.98
- 平成7年: 男76.38 女82.85 男女差6.47
- 平成12年 :男77.72 女84.60 男女差6.88
- 平成17年:男78.56 女85.52 男女差6.96
- 平成22年:男79.55 女86.30 男女差6.75
- 平成27年 男80.75 女86.99 男女差6.24
- 令和2年 男81.56 女87.71 男女差6.15
- 令和3年 男81.47 女87.57 男女差6.10
- 令和4年 男81.05 女87.09 男女差6.03
- 令和5年 男81.09 女87.14 男女差6.05
- 令和6年 男81.09 女87.13 男女差6.03
長期的なデータを見ると、男女ともに平均寿命が大きく延びており、「人生100年時代」が現実味を帯びてきたことを実感することができます。
長くなった老後を豊かに過ごすためには、現役時代からの計画的な貯蓄や資産形成、さらには公的年金制度への理解が大切となってくるでしょう。
6. まとめ|年金制度の仕組みと「長い老後」を見据えた備えを
今回は、年金制度について確認してきました。日本の年金制度は、ご紹介したとおり2階建ての構造となっているため、職業や勤務年数によって将来の受給額が大きく異なります。
ねんきん定期便やねんきんネットにて実際の金額を確認することもできるので、ぜひ一度見てみてはいかがでしょうか。
将来の金額を確認すると、「意外と少ないかも」と感じる方は、この年金以外の自助努力が必要となります。早めに対策をすれば安心できそうですね。