
新年度が始まって少し経ち、新しい生活リズムに慣れてきた頃でしょうか。
気候の良い季節は、少し落ち着いてご自身の将来やお金のことについて考える良い機会かもしれません。
特に60歳代を迎え、セカンドライフが視野に入ってくると「他の人はどのくらい貯蓄があるのだろう」「年金だけで暮らしていけるのかしら」といった疑問が浮かぶ方も多いのではないでしょうか。
この記事では、公的な統計データをもとに、65歳以上の無職のご夫婦世帯における平均的な家計の状況を詳しく解説します。
毎月の生活費や貯蓄額、そして年金の受給額など、具体的な数値を通して「平均的な暮らし」の姿を見ていくことで、ご自身の状況と照らし合わせ、今後の生活設計を考えるヒントにしていただければ幸いです。
1. 65歳以上の無職夫婦世帯における家計の収支状況
老後の資金計画を立てる上で、実際の家計データは非常に参考になります。総務省統計局が公表した「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によれば、65歳以上の夫婦のみで構成される無職世帯では、毎月の収入と支出の間に差額が発生していることがわかります。
1.1 夫婦のみ・無職世帯(65歳以上)の家計収支内訳
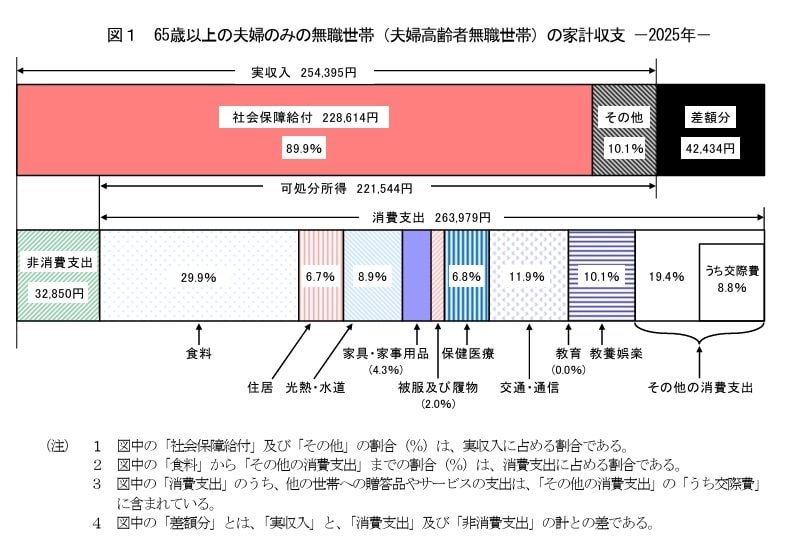
毎月の収入額:社会保障給付が中心
- 収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
毎月の支出額:消費支出と非消費支出
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
このデータによると、世帯の月間収入は25万4395円で、その約9割にあたる22万8614円を年金などの社会保障給付が占めています。それに対して、支出は消費支出26万3979円と非消費支出3万2850円を合計した29万6829円です。
これを差し引くと、平均して毎月およそ4万2000円が不足する計算になります。
もしこの赤字額が継続した場合、
- 1年間で約50万円
- 10年間で約500万円
の資金が不足することになります。
実際の暮らしでは、将来的に医療費や介護費用が増加する可能性も考慮する必要があるため、これらのデータは老後資金を計画する上での一つの目安として捉えるとよいでしょう。
2. 65歳以上の無職夫婦世帯における平均貯蓄額
続いて、総務省統計局の「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」から、世帯主が65歳以上の無職世帯(二人以上の世帯)が保有する平均的な貯蓄額について見ていきましょう。
2.1 貯蓄の種類別現在高の推移(65歳以上・無職・二人以上世帯)
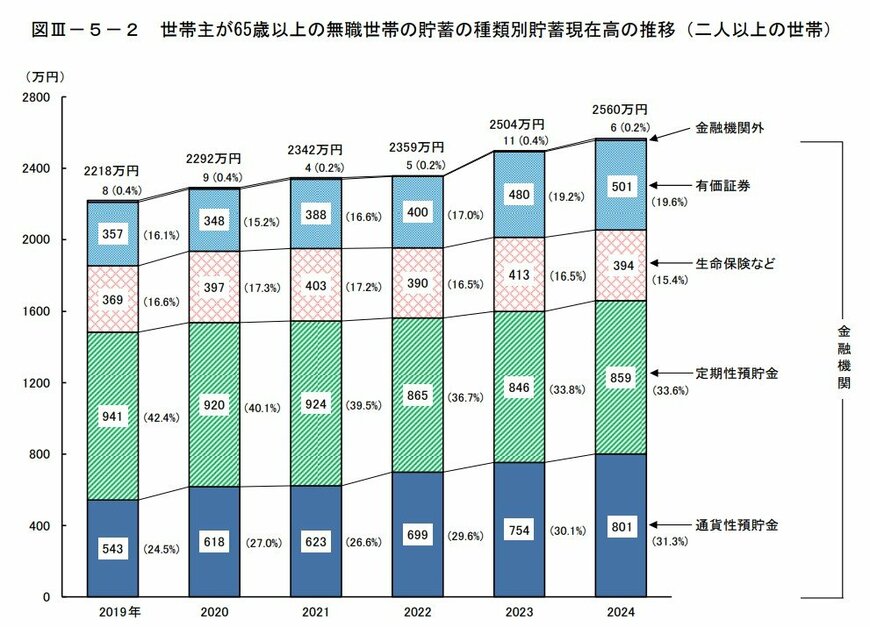
2024年時点のデータによると、世帯主が65歳以上の無職世帯(二人以上世帯)の平均貯蓄額は2560万円でした。
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
平均貯蓄額は年々増加する傾向が見られます。
貯蓄の内訳の推移を確認すると、特に通貨性預貯金と有価証券が年々増加していることが見て取れます。
※通貨性預貯金:普通預金など入出金が自由な預貯金
※有価証券:株式、債券、株式投資信託、公社債投資信託、貸付信託、金銭信託など(いずれも時価)
※金融機関外:金融機関以外への貯蓄のことで、社内預金、勤め先の共済組合への預金など
3. 有職者も含む65歳以上世帯の貯蓄額データ
次に、同じく「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」から、就労しているシニア世帯も含めた、世帯主が65歳以上の世帯全体の貯蓄額を確認してみましょう。
3.1 貯蓄高の階級別分布(65歳以上・二人以上世帯)2024年データ
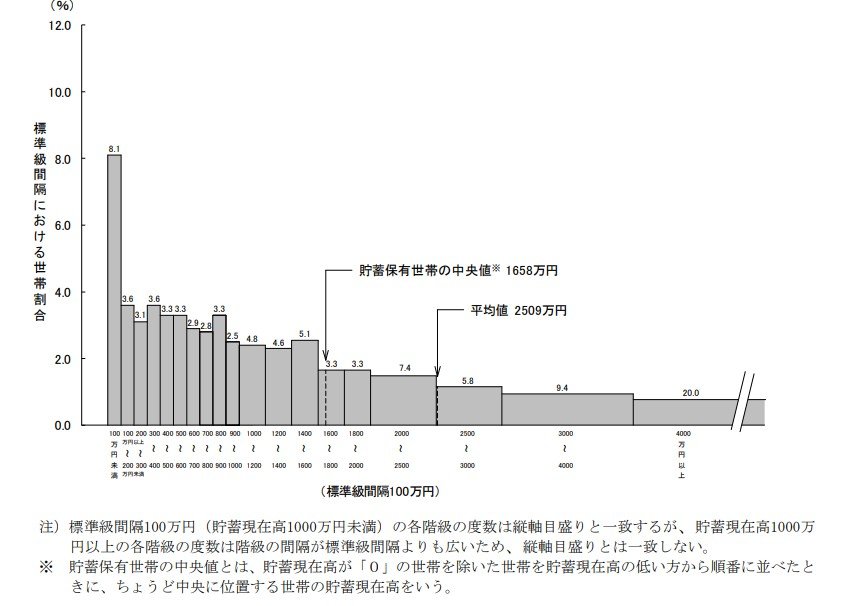
貯蓄額の平均値と中央値の比較
- 平均値:2509万円
- 中央値:1658万円(貯蓄現在高が0円の世帯を除いた中央値)
働くシニア世帯を含んだ65歳以上の二人以上世帯では、平均貯蓄額は2509万円となっています。
しかし、より実態に近いとされる中央値(貯蓄がない世帯を除く)は1658万円であり、平均値とは約850万円もの差があります。
この乖離は、一部の多くの貯蓄を保有する世帯が平均値を押し上げていることが要因と考えられます。
4. 国民年金と厚生年金の平均受給額と男女差
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によると、2024年度末時点での平均年金月額は以下のようになっています。
※厚生年金の被保険者は第1号から第4号に区分されます。ここでは民間企業などに勤務していた方が受け取る「厚生年金保険(第1号)」の年金月額を紹介します。なお、記事内ではこれを「厚生年金」と表記し、その月額には国民年金(老齢基礎年金)部分が含まれています。
4.1 年金制度別の平均月額と個人差の状況
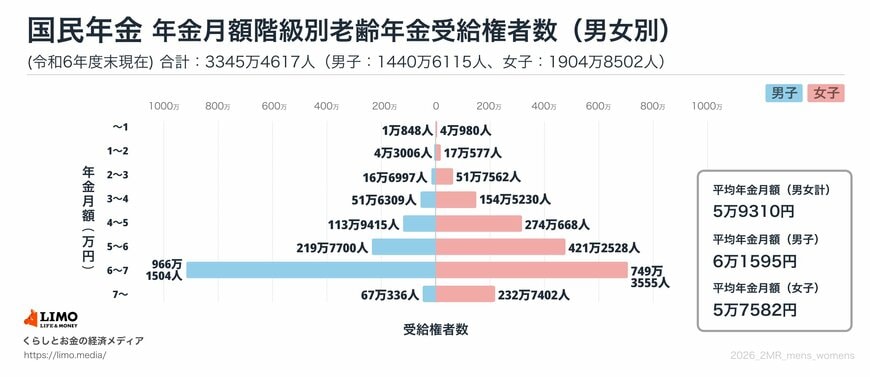

4.2 国民年金(老齢基礎年金)の平均月額
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.3 厚生年金(国民年金部分を含む)の平均月額
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
平均年金月額を見ると、厚生年金で約15万円、国民年金のみでは6万円前後であることがわかります。厚生年金を受給する場合でも、この金額だけでゆとりのある生活を送ることは容易ではなく、ある程度の貯蓄が必要となりそうです。
特に国民年金のみの方は月額6万円に満たない場合もあり、公的年金以外の備えが重要になると考えられます。ただし、これらはあくまで平均値であり、受給額には個人差が大きい点に注意が必要です。
まずはご自身の受給見込額を把握することが大切です。「ねんきんネット」や毎年届く「ねんきん定期便」で、将来の受給額を一度確認してみてはいかがでしょうか。
5. 高齢者世帯が感じる生活のゆとり
厚生労働省の「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)が日々の暮らし向きをどのように感じているか、その実態を見ていきましょう。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
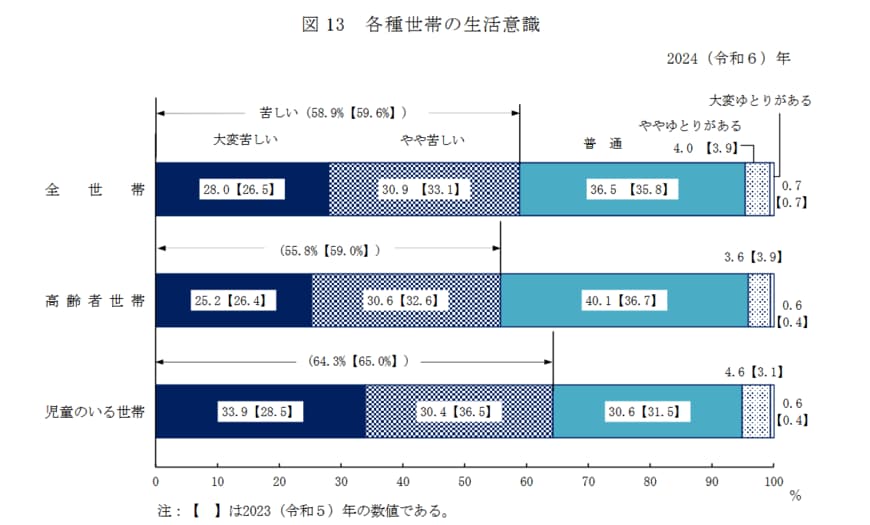
5.1 生活意識に関する調査結果の内訳
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
この調査結果からは、シニア世帯の経済的な状況が大きく三つの層に分かれていることが読み取れます。
最も割合が大きかったのは、生活に厳しさを感じている世帯です。「大変苦しい」と「やや苦しい」を合わせると55.8%と半数を超えており、多くのシニアが家計に負担を感じながら生活している状況がうかがえます。
その一方で、「ややゆとりがある」「大変ゆとりがある」と回答した世帯は、合計してもわずか4.2%にとどまりました。経済的な余裕を実感できているシニアは、決して多くないのが実情のようです。
そして、これらの中間に位置するのが「普通」と回答した40.1%の世帯です。苦しいと感じる層よりは少ないものの、ゆとりがある層よりは大きな割合を占めています。
この結果から、経済的に大きな余裕はないものの、堅実に日々の生活を送っているシニア世帯が一定数存在することもわかります。
6. 最新データで見る平均寿命と平均余命
私たちは普段「平均寿命」という言葉をよく使いますが、これは0歳時点での平均余命のことを指します。
厚生労働省が2025年7月25日に公表した「令和6年簡易生命表の概況」によると、最新の平均寿命は男性81.09年、女性87.13年でした。
前年と比較すると、男性は横ばい(▲0.00年)、女性はわずかに短くなっています(▲0.01年)。また、平均寿命の男女差は6.03年で、前年比で▲0.01年とわずかに縮小しました。
過去からの推移も確認してみましょう。
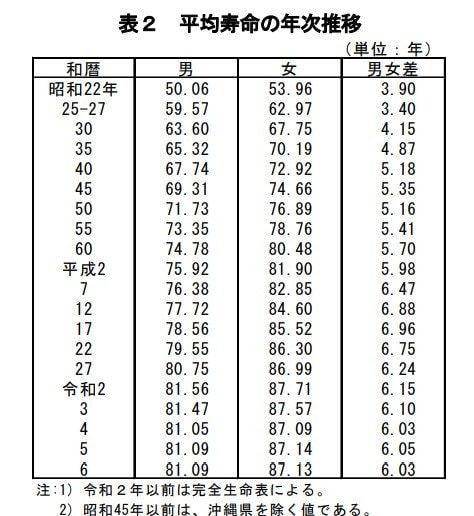
- 昭和22年:男50.06 女53.96 男女差3.90
- 昭和25-27年: 男59.57 女62.97 男女差3.40
- 昭和30年: 男63.60 女67.75 男女差4.15
- 昭和35年: 男65.32 女70.19 男女差4.87
- 昭和40年: 男67.74 女72.92 男女差5.18
- 昭和45年: 男69.31 女74.66 男女差5.35
- 昭和50年: 男71.73 女76.89 男女差5.16
- 昭和55年: 男73.35 女78.76 男女差5.41
- 昭和60年: 男74.78 女80.48 男女差5.70
- 平成2年: 男75.92 女81.90 男女差5.98
- 平成7年: 男76.38 女82.85 男女差6.47
- 平成12年 :男77.72 女84.60 男女差6.88
- 平成17年:男78.56 女85.52 男女差6.96
- 平成22年:男79.55 女86.30 男女差6.75
- 平成27年 男80.75 女86.99 男女差6.24
- 令和2年 男81.56 女87.71 男女差6.15
- 令和3年 男81.47 女87.57 男女差6.10
- 令和4年 男81.05 女87.09 男女差6.03
- 令和5年 男81.09 女87.14 男女差6.05
- 令和6年 男81.09 女87.13 男女差6.03
長期的なデータを見ると、男女ともに平均寿命は大きく延伸しており、「人生100年時代」という言葉が現実味を帯びてきていることを実感できます。
長くなった老後の時間を豊かに過ごすためには、現役時代から計画的に貯蓄や資産形成を進めるとともに、公的年金制度について正しく理解しておくことがより一層大切になるでしょう。
7. まとめ
今回は、公的データをもとに65歳以上の無職夫婦世帯の家計収支や貯蓄、年金の平均額などをご紹介しました。
データを見ると、平均的な世帯では毎月赤字が発生しており、貯蓄を取り崩しながら生活している様子がうかがえます。
しかし、これらの数値はあくまでも全国の平均値であり、ご自身の状況と完全に一致するわけではありません。
大切なのは、こうした客観的なデータを参考にしつつ、ご自身のライフプランや価値観に合った資金計画を立てることです。
まずは「ねんきん定期便」や「ねんきんネット」でご自身の年金見込額を確認し、退職後の生活を具体的にイメージしてみることから始めてみてはいかがでしょうか。
早めに準備を始めることで、より安心して豊かなセカンドライフを迎えることができるはずです。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
中本 智恵