
新年度が始まり、桜の便りが聞かれる季節となりました。
新しい生活のスタートとともに、ご自身の将来の暮らしについて改めて考える方も多いのではないでしょうか。
特に60歳代以降の方々にとって、老後の生活を支える年金は大きな関心事です。
「自分は一体いくら年金を受け取れるのだろう」「周りの人はどのくらいもらっているの?」といった疑問は尽きません。
この記事では、日本の公的年金の基本的な仕組みから、厚生年金と国民年金の平均的な受給額、そして高齢者世帯のリアルな家計事情まで、最新のデータをもとに詳しく解説します。
ご自身の年金生活をイメージし、今後のライフプランを考えるきっかけにしていただければ幸いです。
1. 日本の公的年金は「2階建て構造」が基本
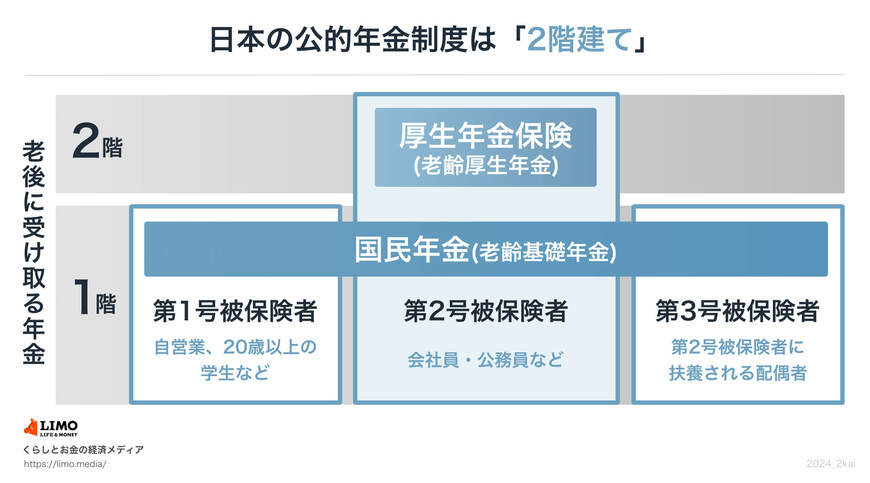
日本の公的年金制度は、主に「国民年金」と「厚生年金」で構成されており、その仕組みは「2階建て」と表現されることがあります。
働き方によって加入する制度が異なるため、まずはその基本的な構造から確認していきましょう。
1.1 1階部分:国民年金(基礎年金)の概要
はじめに、制度の1階部分にあたる「国民年金」について解説します。
国民年金制度は、原則として日本国内に住む20歳以上60歳未満のすべての方が加入対象です。
国民年金の保険料は全国で一律となっており、毎年度見直しが行われます。参考までに、2026年度の月額保険料は1万7920円です。
仮に40年間、保険料をすべて納付した場合、65歳から満額の老齢基礎年金を受け取ることができ、保険料の未納期間がある場合は、その期間に応じて年金額が減額される仕組みになっています。
1.2 2階部分:厚生年金の概要
次に、2階部分に位置づけられる厚生年金制度を見ていきましょう。
この制度に加入するのは、会社員や公務員のほか、特定適用事業所で働くパートタイマーなど、一定の要件を満たした方々です。
厚生年金は単独で加入するのではなく、1階部分の国民年金に上乗せする形で加入するため、「2階建て」と呼ばれています。
国民年金とは異なり、厚生年金の保険料は給与水準に応じて決まるため、収入が高いほど保険料も高くなります。
ただし、保険料には上限が設定されているため、一定以上の収入がある方は同額の保険料となります。
将来受け取る年金額は、厚生年金への加入期間や納付した保険料額によって決まるため、受給額には個人差が生じやすいのが特徴です。
2. 【2026年度】公的年金の支給日カレンダー
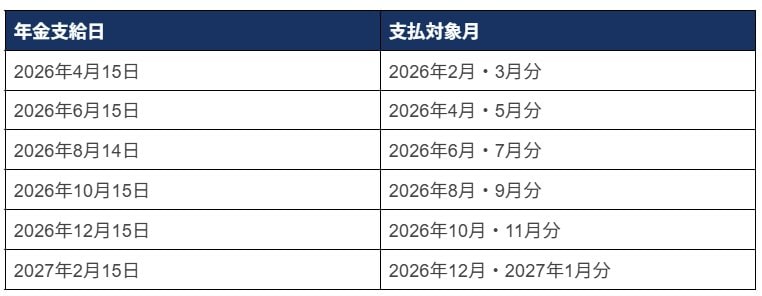
公的年金は、原則として偶数月の15日に支給されます。もし15日が土日や祝日にあたる場合は、その直前の平日に前倒しで支給されます。
年金は後払い方式が採用されており、前月までの2カ月分がまとめて支給される仕組みです。
2026年度における年金の支給日と、それぞれの支給対象月は以下の通りです。
2.1 2026年度の年金支給日と対象月一覧
- 2026年4月15日:2026年2月・3月分
- 2026年6月15日:2026年4月・5月分
- 2026年8月14日:2026年6月・7月分
- 2026年10月15日:2026年8月・9月分
- 2026年12月15日:2026年10月・11月分
- 2027年2月15日:2026年12月・2027年1月分
例えば、2026年10月15日の支給日には、2026年8月と9月の2カ月分の年金が一度に支給されることになります。
毎月給与を受け取っていた現役時代とは収入のサイクルが変わるため、家計管理の方法にも工夫が必要になるかもしれません。
3. 厚生年金と国民年金、平均受給額はいくら?
多くの方が気になる「他の人は年金をいくらもらっているのか」という点について、実際のデータを見ていきましょう。
ここでは、厚生労働省年金局が公表した『令和6年度 厚生年金保険・国民年金事業の概況』を基に、60歳から90歳以上までの全受給権者における「平均年金月額」と「受給額の分布」をご紹介します。
3.1 厚生年金の平均受給月額:男女別の比較

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含みます。
3.2 厚生年金の受給額分布(1万円単位)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生労働省年金局『令和6年度 厚生年金保険・国民年金事業の概況』によると、厚生年金の平均月額は全体で15万289円です。
男女別に見ると、男性が16万9967円、女性が11万1413円となっており、約6万円の差があることがわかります。
3.3 国民年金の平均受給月額と金額別分布
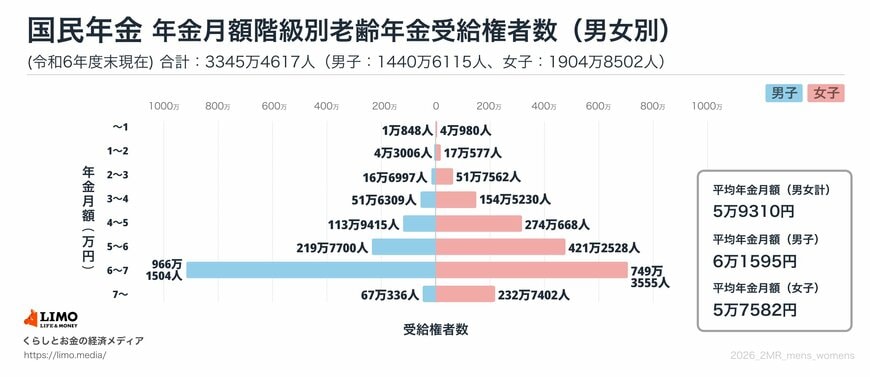
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
「国民年金」受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
厚生労働省年金局『令和6年度 厚生年金保険・国民年金事業の概況』によると、国民年金の平均月額は全体で5万9310円でした。
男女別では、男性が6万1595円、女性が5万7582円という結果です。
受給額の分布を見ると、「6万円以上~7万円未満」の層が最も多く、多くの方が満額に近い金額を受給している状況がうかがえます。
4. 高齢者世帯の家計事情:平均所得と収入の内訳
次に、高齢者世帯の「1世帯あたりの平均所得金額」はどのくらいなのかを見ていきましょう。
ここでは、厚生労働省の『2024(令和6)年 国民生活基礎調査の概況』を参考にします。
なお、この資料における高齢者世帯とは「65歳以上の者のみで構成するか、又はこれに18歳未満の未婚の者が加わった世帯」と定義されています。
4.1 高齢者世帯における平均所得額
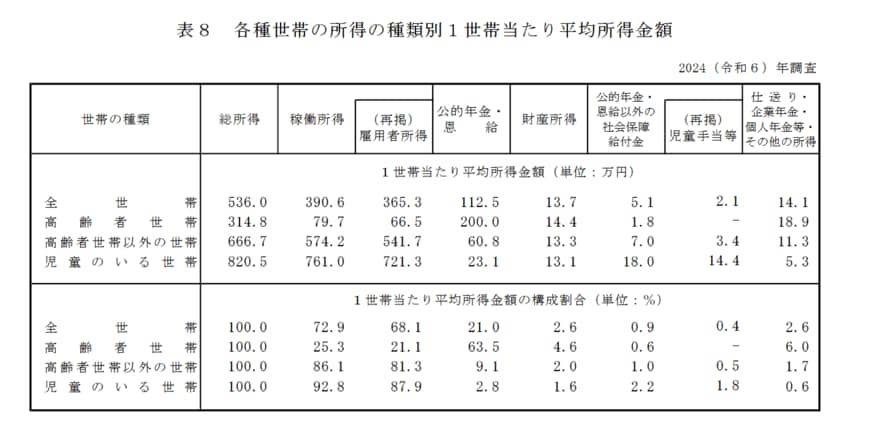
厚生労働省『2024(令和6)年 国民生活基礎調査の概況』によると、高齢者世帯の平均総所得は314万8000円です。
総所得に占める各種所得の金額や割合も見ていきましょう。
4.2 高齢者世帯の所得構成:収入源の内訳
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得18万9000円(6.0%)
月額に換算すると約26万円の所得のうち、約16万6000円が「公的年金」となり、全体の3分の2を占めています。
次いで、就労による「雇用者所得」が約5万5000円で続いています。
このデータから、高齢者世帯の家計は公的年金を主な収入源としながら、仕事による収入で補っている実態が見て取れます。
※雇用者所得:世帯員が勤め先から支払いを受けた給料・賃金・賞与の合計金額で、税金や社会保険料を含む
5. 国民年金の受給額を増やす「付加年金」とは
近年は働き方が多様化し、厚生年金に加入しないフリーランスや自営業として働く方も増えています。
しかし、国民年金のみの加入の場合、老後の年金額が厚生年金加入者と比べて少なくなる傾向にあります。
そこで、国民年金の受給額を増やす方法の一つとして、今回は「付加年金」の制度について解説します。
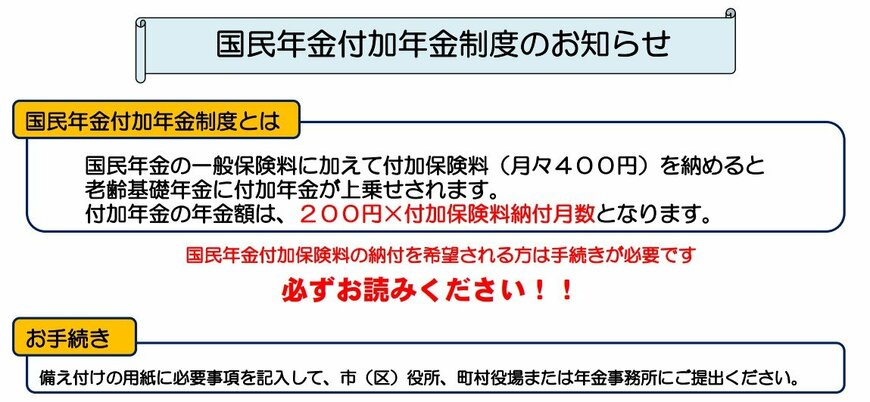
付加年金とは、定額の国民年金保険料(2026年度は月額1万7920円)に「付加保険料(月額400円)」を上乗せして納付することで、将来受け取る年金額を増やせる制度です。
5.1 付加年金に加入できる対象者
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
5.2 付加年金に加入できないケース
- 国民年金保険料の納付を免除されている方(法定免除、全額免除、一部免除、納付猶予、学生納付特例を含む)
- 国民年金基金に加入している方
個人型確定拠出年金(iDeCo)と付加年金は、同時に加入することが可能です。
ただし、iDeCoの掛金額によっては併用できない場合もあるため注意が必要です。
5.3 40年間、付加保険料を納付した場合のシミュレーション
仮に、20歳から60歳までの40年間、付加保険料を納め続けた場合を考えてみましょう。
65歳以降に受け取れる「付加年金額」は、「200円 × 付加保険料納付月数」の式で計算できます。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480カ月)
- 65歳以降に受け取れる付加年金額(年間):9万6000円(200円×480カ月)
40年間で納付する付加保険料の合計は19万2000円です。
一方で、毎年の年金受給額に9万6000円が上乗せされるため、この計算では、受給開始から2年で納付した保険料の元が取れることになります。
6. まとめ
この記事では、公的年金の基本的な仕組みから平均受給額、そして高齢者世帯の所得状況まで、さまざまなデータをもとに解説しました。
公的年金が老後の生活を支える重要な柱であることが、改めてお分かりいただけたかと思います。
今回ご紹介した平均額はあくまで目安であり、実際の受給額は現役時代の働き方や加入期間によって一人ひとり異なります。
まずは「ねんきんネット」などを活用して、ご自身の年金見込額を確認してみてはいかがでしょうか。
その上で、付加年金やiDeCo、NISAといった制度の活用も視野に入れ、ご自身のライフプランに合った資産形成を検討してみるのも一つの方法です。
少しでも早くから準備を始めることが、将来の安心につながるかもしれません。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
- 日本年金機構「国民年金付加年金制度のお知らせ」
中本 智恵