
2026年4月分から、新たに「子ども・子育て支援金」制度が始まっています。
これは少子化対策の財源として、公的な医療保険料に上乗せされる形で徴収されるものです。
給与明細の手取り額にどのような影響があるのか、具体的な負担額が気になる方も多いのではないでしょうか。
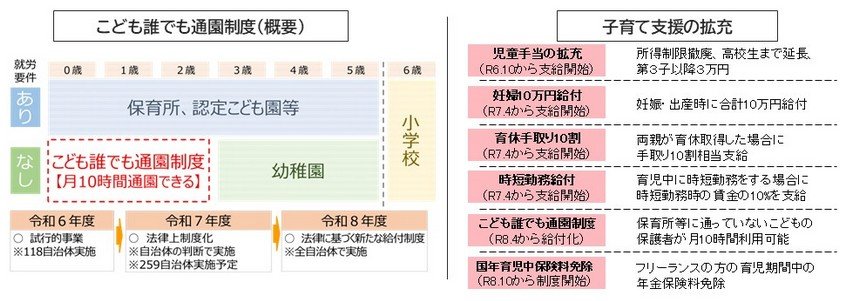
この記事では、政府の試算をもとに、子ども・子育て支援金の年収別負担額の目安を加入している保険制度ごとに詳しく解説します。
1. 子ども・子育て支援金の開始で給与の手取り額はどう変化する?
「子ども・子育て支援金」は、現在支払っている健康保険料などの医療保険料に上乗せする形で徴収されます。
制度自体は2026年4月から開始されていますが、多くの企業では社会保険料を翌月に天引きする方式(4月分を5月給与から天引き)をとっています。
このため、会社員の方が給与明細で変更を確認できるのは、多くの場合、5月に支給される給与からとなる見込みです。
※自営業者など国民健康保険の加入者は、例年6月ごろに自治体から届く納付通知書で詳細を確認することになります。
2. 【保険制度別】子ども・子育て支援金の年収別負担額はいくら?目安を解説
ここでは、政府が公表した試算を基に、子ども・子育て支援金の負担額を整理します。
実際の金額は、収入のレベルや加入している保険制度によって異なります。
2.1 会社員や公務員の場合(被用者保険)
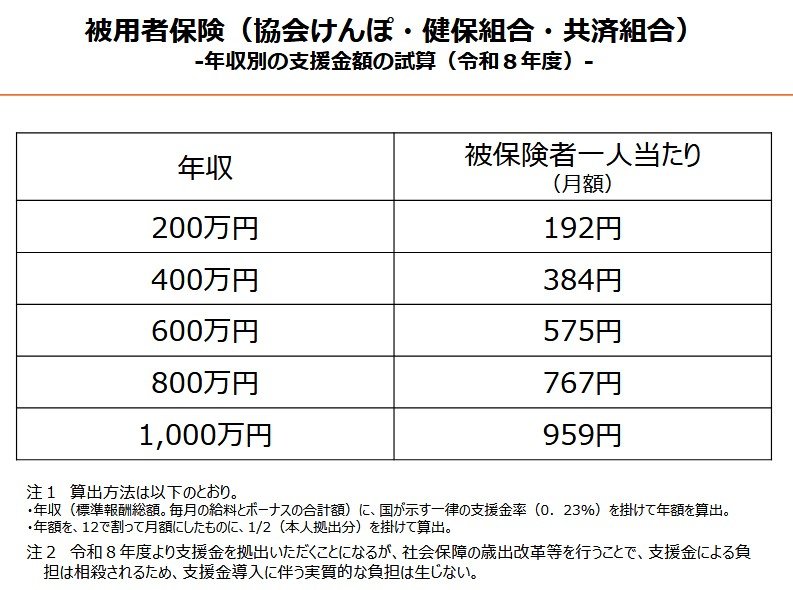
給与と賞与を合計した年収に支援金率(0.23%)を掛け、算出された金額を勤務先と折半した額が個人の負担となります。
会社負担分を除いた、毎月の給与から天引きされる自己負担額の目安は以下の通りです。
- 年収400万円:月額384円
- 年収600万円:月額575円
- 年収800万円:月額767円
2.2 自営業・フリーランスの場合(国民健康保険)
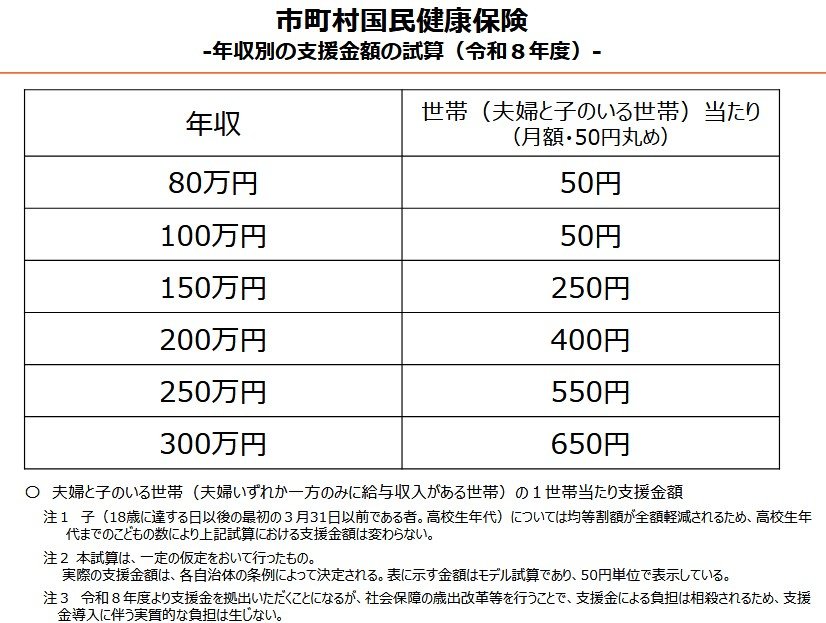
国民健康保険の場合、世帯主の所得水準などに基づいて負担額が計算されます。
ここでは、夫婦と高校生以下の子どもがいる世帯を想定した、代表的なモデルケースを紹介します。
- 年収200万円:月額400円
- 年収250万円:月額550円
- 年収300万円:月額650円
2.3 75歳以上などの場合(後期高齢者医療制度)
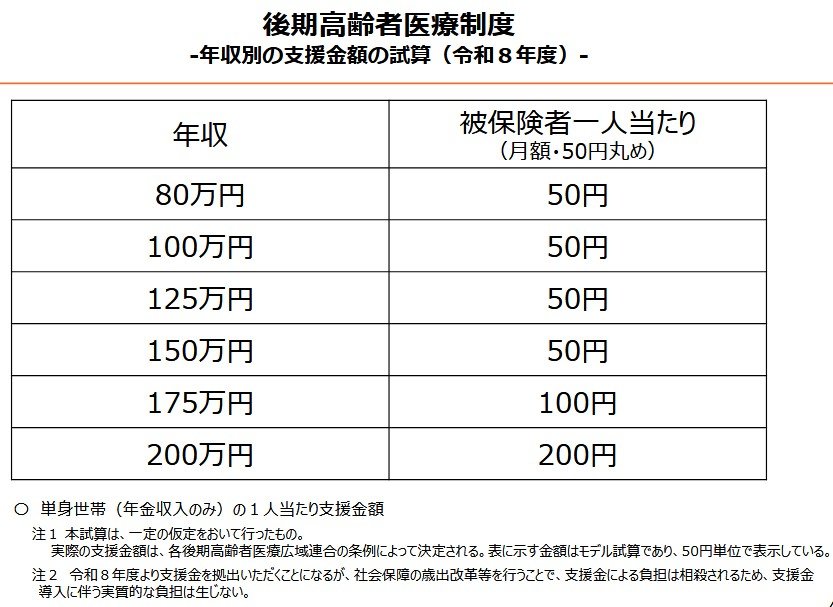
年金収入のみで生活する単身世帯をモデルとした、主な試算額を見ていきましょう。
- 年収80万〜150万円:月額50円
- 年収175万円:月額100円
- 年収200万円:月額200円
※実際の負担額は、お住まいの自治体や広域連合が定める条例によって決定されます。
3. 子ども・子育て支援金は「実質負担ゼロ」?免除の仕組みも解説
少子高齢化が進行する日本において、子育て環境の整備は重要な課題です。
今回新設される「子ども・子育て支援金」は、この課題を解決するための一つの施策と位置づけられています。
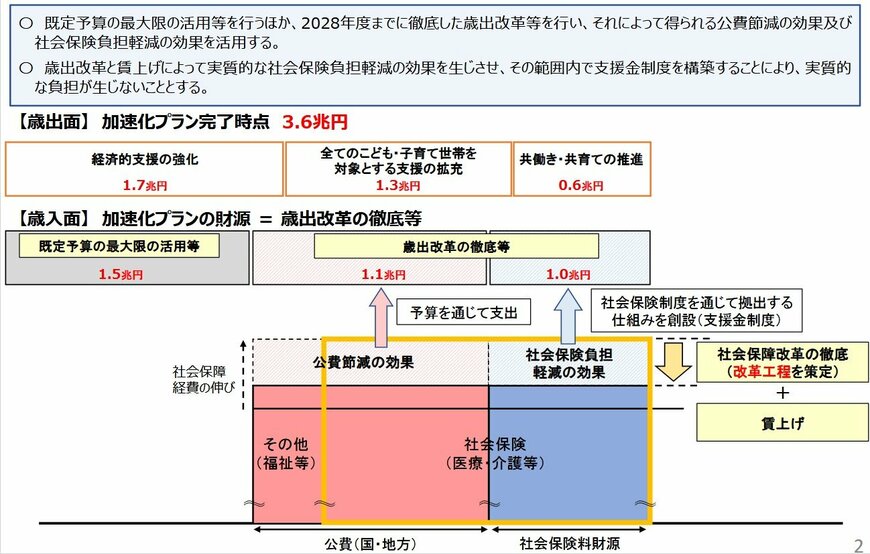
こども家庭庁の資料「子ども・子育て支援金制度について」によると、政府は「実質的な追加負担は生じない」と説明しています。
これは、医療や介護分野の歳出改革によって保険料の上昇を抑制し、その抑制分を支援金の財源に充てることで、負担増を相殺するという考え方です。
とはいえ、給与明細上では「子ども・子育て支援金」という項目で天引きが行われます。
他の保険料の上昇が抑制されたことは実感しにくいため、結果的に負担が増えたと感じる可能性はあります。
また、子育て世帯への配慮として、会社員が産前・産後休業や育児休業を取得している期間は、現在の社会保険料と同様に支援金の支払いも免除されます。
このような制度変更を機に、家計の状況を確認し、自身のライフプランに合わせた資産形成を検討することも大切です。
暮らしに関わるさまざまな公的制度について、改めて情報を集めてみるのもよいでしょう。
※当記事は再編集記事です。
4. 【参考】年代別の住宅ローン平均残高はどのくらい?
住宅ローンを契約する際に、「定年までには繰上げ返済を終えたい」「退職金で完済できるだろう」と大まかに考えている方もいるかもしれません。
J-FLEC(金融経済教育推進機構)が公表した「家計の金融行動に関する世論調査 2025年」から、住宅ローン残高の平均額を見てみましょう。
4.1 単身世帯の住宅ローン平均残高
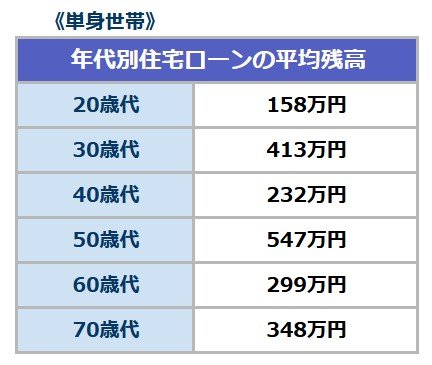
- 20歳代:158万円
- 30歳代:413万円
- 40歳代:232万円
- 50歳代:547万円
- 60歳代:299万円
- 70歳代:348万円
4.2 二人以上世帯の住宅ローン平均残高
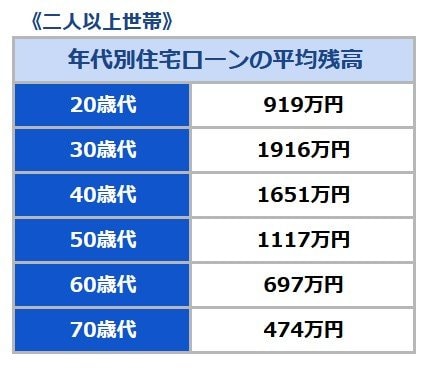
- 20歳代:919万円
- 30歳代:1916万円
- 40歳代:1651万円
- 50歳代:1117万円
- 60歳代:697万円
- 70歳代:474万円
特に二人以上世帯では、60歳代でも平均で約700万円の住宅ローンが残っており、リタイア後の生活設計に影響をおよぼす可能性があることがうかがえます。
日頃から家計の収支を管理し、老後の生活に向けた準備を着実に進めていくことが重要です。


参考資料
- こども家庭庁「子ども・子育て支援金制度について」
- こども家庭庁「子ども・子育て支援金制度のQ&A」
- こども家庭庁「医療保険制度ごとの年収別試算はこちら」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- LIMO「いよいよ来月【2026年4月分から開始】子ども・子育て支援金「年収別」負担額の目安はいくら?《保険制度別》で確認!」
川勝 隆登