


インターネット総合サービス企業の「サイバーエージェント」は長年にわたり成長を続けていますが、株価の動きが非常に激しいことでも知られています。
第1四半期決算は営業利益2.8倍と好調な一方、通期予想は大幅減益となりました。なぜここまで乱高下するのでしょうか。
YouTubeチャンネル「イズミダイズム」において、元機関投資家の泉田良輔氏が「サイバーエージェント」に着目し、解説を繰り広げました。
好調な最新決算の裏に隠された保守的な業績予想の理由や、各事業が抱える構造的な課題について、泉田氏が機関投資家の目線で鋭く分析しています。
- 第1四半期は営業利益が前年同期比約2.8倍と絶好調だが、通期は大幅減益の保守的な予想となっている
- 会社予想と市場コンセンサスには約1.5倍の乖離があり、その背景には「社長交代」が影響していると推測される
- 主力であるゲーム事業の利益変動が激しいため、株価のボラティリティが高くなりやすい
- 祖業であるインターネット広告事業には、AIの進化によって仕事を奪われる構造的なリスクが潜んでいる
1. なぜサイバーエージェントの株価は乱高下するのか?
まず泉田氏は、2015年から直近までのサイバーエージェントの株価チャートに着目しました。
同社は長期間にわたってTOPIX(東証株価指数)を上回るパフォーマンスを見せてきたものの、上がり下がりが非常に激しい、ギザギザとしたチャートの形状が特徴的です。
なぜこれほどまでに株価が激しく動くのかという疑問に対し、泉田氏は同社の収益構造の核となっている「ゲーム事業」の存在を挙げました。
「ゲーム事業は当たり外れがあるので、儲かるときはすごい儲かるし、そうじゃないときもある。それで業績がぶれて、株価が大きく変動するっていうのがありますね。」
ゲームというエンターテインメントの性質上、メガヒット作が生まれれば莫大な利益をもたらす一方で、ヒットに恵まれない時期には業績が落ち込みます。この業績のブレが、そのまま株価の乱高下につながっているというわけです。
ただし、泉田氏はチャートの下値(株価が下がったときの底値)が徐々に切り上がっている点にも注目します。
サイバーエージェント株価チャート1/4

出所:TradingView(サイバーエージェント 4751日足チャート)
しっかりと最終利益を出し続けており、企業としての純資産(株主資本)が着実に積み上がっているため、長期的な視点で見れば着実に成長している企業であると評価しています。
2. 第1四半期は絶好調、しかし通期予想は「大幅減益」の謎
続いて、直近発表された2026年9月期の第1四半期決算の数値を読み解いていきましょう。
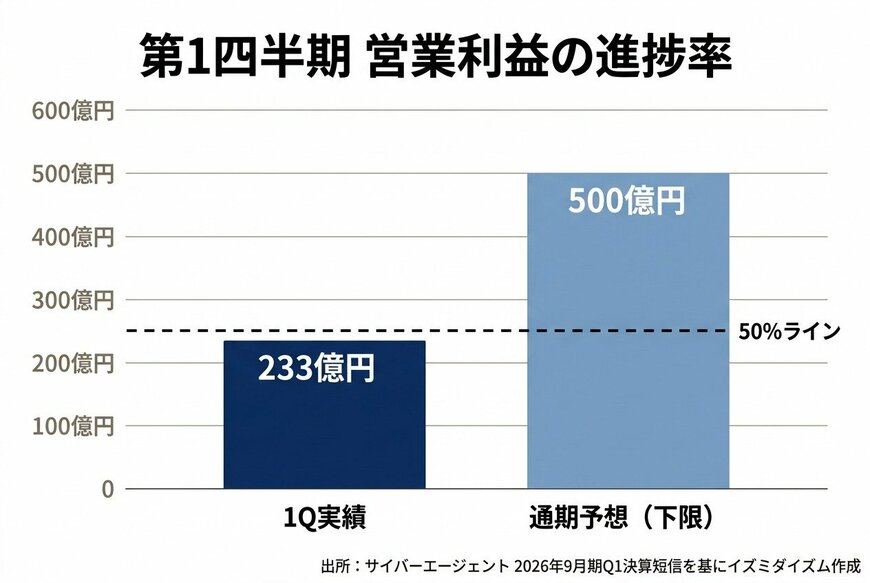
同社の実績を見ると、売上高は前年同期比14.0%増の2323億円。そして本業の儲けを示す営業利益は、同181.8%増の233億円と、前年の約2.8倍に急拡大しています。
利益率の高い事業が伸びたことなどで、非常に好調なスタートを切ったことがわかります。
しかし、ここで一つの大きな「謎」が浮かび上がります。会社が発表している通期(1年間)の業績予想が、非常に弱気なのです。
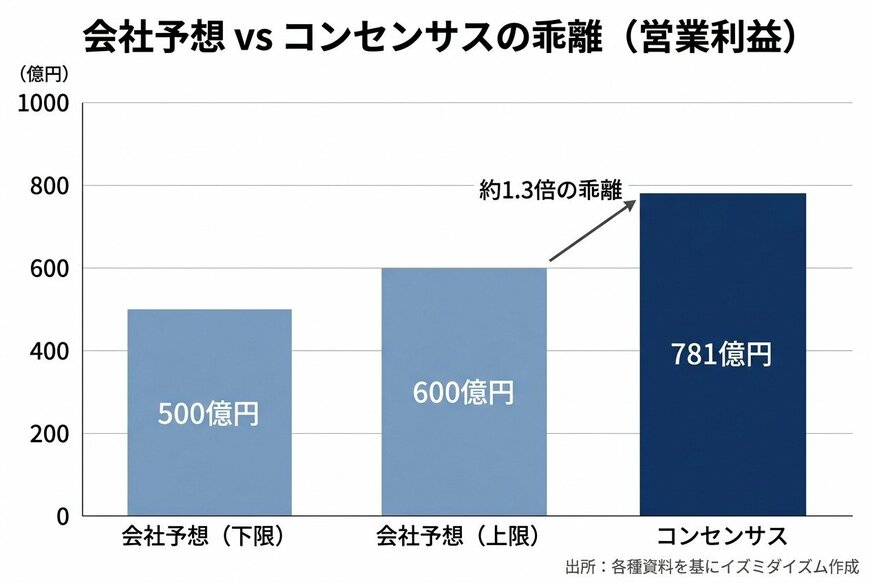
会社が掲げる通期の売上高予想は8800億円で、前年比わずか0.7%増の横ばいとなりました。さらに営業利益の予想は500億円〜600億円と、前年比で16.3%〜30.3%もの「大幅減益」を見込んでいます。
第1四半期の3ヶ月間で233億円も稼いでいるにもかかわらず、1年間の着地点を500億円〜600億円に据え置いていることがわかります。
「第1クォーターで半分近く稼いでいるのにおかしい」と思う方も多いのではないでしょうか。泉田氏もこの不自然な数字のギャップに注目しました。
第1四半期 営業利益の進捗率2/4
出所:サイバーエージェント 2026年9月期Q1決算短信を基にイズミダイズム作成
3. アナリストとの「大幅乖離」と社長交代の裏事情
会社が発表する業績予想が保守的(弱気)な場合、プロの投資家たちは「IFISコンセンサス」を確認します。コンセンサスとは、複数の証券アナリストたちが独自に分析・予測した業績の平均値のことです。
今回、アナリストたちによる営業利益のコンセンサス予想は「781億円」でした。会社の予想に対して、約1.5倍もの大きな乖離(ズレ)が生じているのです。
さらにアナリストたちは、好調な第1四半期決算を受けて、この予想数値を上方修正(引き上げ)してきているといいます。
なぜ、会社はこれほどまでに控えめな予想を出しているのでしょうか。泉田氏は、その背景に「社長交代」という大きな経営イベントが関係しているのではないかと推測します。
サイバーエージェントは長年、創業者の藤田晋氏がトップを務めてきましたが、今回初めて新社長へのバトンタッチが行われました。
「初めて、創業者じゃない人に社長のバトンを渡すとなった時に、最初から会社の計画をすごくストレッチして渡して、その人が数字できなかった時ってやっぱりいろんなところに傷がつく。やっぱ創業者の社長じゃないからなどと言われるじゃない。」
マクロ経済の環境や、後述するAIの台頭など、経営環境には不透明な要素が多くあります。
そうした中で、新社長が就任早々に「目標未達」というレッテルを貼られないよう、あえて達成しやすいハードルを設定したのではないかという分析です。
では、私たち投資家はこの状況をどう捉えればよいのでしょうか。泉田氏は、現在の株価はすでに「アナリストのコンセンサス(781億円)」を前提に形成されている可能性が高いと指摘します。
「会社の予想とコンセンサスがあまりにもずれているので、株価としてはコンセンサスを織り込んでると考える方がいいかなと思います。」
つまり、仮に今後の業績が失速し、会社予想(500億円)に近い数字で着地してしまった場合、市場の期待を裏切ることになり、株価が大きく下落するリスクがある点には注意が必要です。
会社予想 vs コンセンサスの乖離3/4
出所:各種資料を基にイズミダイズム作成
4. 投資家が嫌う「ボラティリティ」とバリュエーションの構造
さらに、サイバーエージェントの事業別の業績(セグメントデータ)を紐解き、同社が抱える構造的な課題について見ていきましょう。
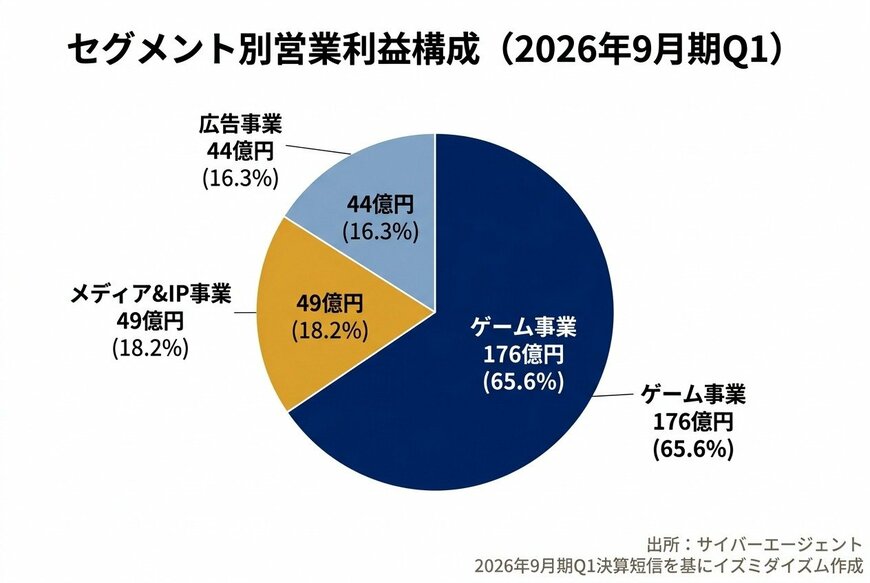
同社には大きく分けて「ABEMAなどのメディア&IP事業」「インターネット広告事業」「ゲーム事業」の3つの柱があります。
第1四半期の売上高を見ると、祖業であるインターネット広告事業が1146億円と最も大きな規模でした。しかし利益に目を向けると、営業利益は43億円にとどまります。
一方、ゲーム事業は売上高647億円に対して営業利益は176億円を叩き出しています。
現在、この驚異的な利益を牽引しているのが、絶好調の『ウマ娘 プリティーダービー』などのヒットタイトルです 。ゲームをきっかけに実際の競馬場へ足を運ぶファンが増えるという「逆輸入」の現象が起きるなど、ユーザーを強く惹きつける力は健在です 。
現在のサイバーエージェントの圧倒的な稼ぎ頭は、間違いなくゲーム事業と言えるでしょう。
しかし、株式投資の世界において、ゲーム事業に利益を依存している状態は、必ずしも手放しで評価されるわけではありません。
ボラティリティ(価格変動率)が高いということは、裏を返せば「いつ業績が急落するかわからない」という不安と隣り合わせなのです。
そのため、何年も株を保有し続けたいと考える長期投資家からは敬遠されがちになり、結果としてPER(株価収益率)などのバリュエーション(企業価値評価)が低く抑えられてしまう構造があるのです。
セグメント別営業利益構成4/4
出所:サイバーエージェント 2026年9月期Q1決算短信を基にイズミダイズム作成
5. 広告事業に迫る「AIリスク」と今後の注目点
ゲーム事業がボラティリティを抱える一方で、売上規模が最大のインターネット広告事業にも暗雲が立ち込めています。第1四半期の広告事業は、大型顧客1社の離脱が響き、売上高が2.7%減、営業利益は27.2%減と苦戦を強いられました。
これについて泉田氏は、目先の顧客離脱よりもさらに深刻な「構造的なリスク」が潜んでいると指摘しました。それが「AIの進化」です。
これまで、インターネット広告の運用は、代理店に依頼して専門の担当者がきめ細かく調整を行うのが一般的でした。しかし、AI技術が急速に進化する中で、その常識が覆りつつあります。
企業が自社内でAIを使って簡単に広告運用ができるようになれば、サイバーエージェントのような広告代理店に高い手数料を払う必要がなくなります。
さらに泉田氏が懸念するのは「人件費」の問題です。決算資料を見ると、同社は広告事業に非常に多くの人員を割いています。
「一番固定費が重く見えるところになると思うので、ここは気をつけて見ておくべきポイントかなと思いますね。」
人が動くことで付加価値を生み出してきた労働集約型のビジネスモデルが、AIによって代替された場合、抱え込んだ人員の固定費が重くのしかかるリスクがあります。
一方で、明るい材料にも注目しましょう。長年先行投資を続けてきた「ABEMA」などのメディア事業が、ついに四半期ベースで黒字化を達成したのです。
動画配信のサブスクリプションというビジネスモデルは、一度軌道に乗れば安定した収益基盤となります。ゲーム事業のような激しいブレとは反対といえます。
会社が思い描く中長期的な戦略は、安定した「広告事業」と「メディア事業」を土台にしつつ、その上でボラティリティのある「ゲーム事業」で上振れを狙うというものです。
しかし、その土台となるはずの広告事業がAIリスクに直面している今、メディア事業の安定的な成長がこれまで以上に重要になっていると言えるでしょう。
6. まとめ
今回のサイバーエージェントの決算分析では、表面的な数字の好調さだけでなく、その裏に隠された様々な要因が見えてきました。
新社長への「優しいパス」とも取れる保守的な業績予想、株価の乱高下を生み出すゲーム事業への依存構造、そして祖業である広告事業を脅かすAIの存在。
サイバーエージェントの株価の先行きを考えると、「会社予想と市場コンセンサスの乖離」がどこまで埋まるのか、そして広告事業がAI時代にどう適応していくのかが重要なポイントになりそうです。


参考資料
- サイバーエージェント「2026年9月期 第1四半期 決算短信」
- サイバーエージェント「2026年9月期 第1四半期 決算説明会資料」
- サイバーエージェント「2025年9月期 通期 決算短信」
- サイバーエージェント「2025年9月期 通期 決算説明会資料」
- Youtubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。



