


スーパーでの会計時など、日々の暮らしの中で物価の上昇を肌で感じる場面が増えているのではないでしょうか。
総務省が2026年3月31日に公表した「2020年基準 消費者物価指数東京都区部 2026年(令和8年)3月分(中旬速報値)(※)」によれば、生鮮食品とエネルギーを除いた総合指数は111.0となり、前年の同じ月と比較して2.3%上昇しました。
※全国の結果に先立ち、先行指標として東京都区部(中旬時点)のみの結果を速報として公表するものです。
総務省「2020年基準 消費者物価指数東京都区部 2026年(令和8年)3月分(中旬速報値)」1/7

食料品や日用品など、さまざまな品目で値上げが続いており、家計への負担は増すばかりです。特に、年金収入を主な生活資金としているシニア世帯にとって、継続的な支出の増加は深刻な問題といえるでしょう。
ご自身の老後の生活を考えるうえで、他のシニア世帯がどれくらいの貯蓄を持ち、現在の物価高の中でどのような暮らしをしているのかは、気になる点ではないでしょうか。
この記事では、物価高の影響が色濃く反映された2025年の最新家計調査データを基に、シニア世代の家計収支の実態や最近の食品値上げの動向、さらに2026年度の年金額や平均寿命の推移について詳しく解説します。
1. 最新データで見る65歳以上・夫婦のみ世帯の家計簿|月々の不足額は約4万2000円
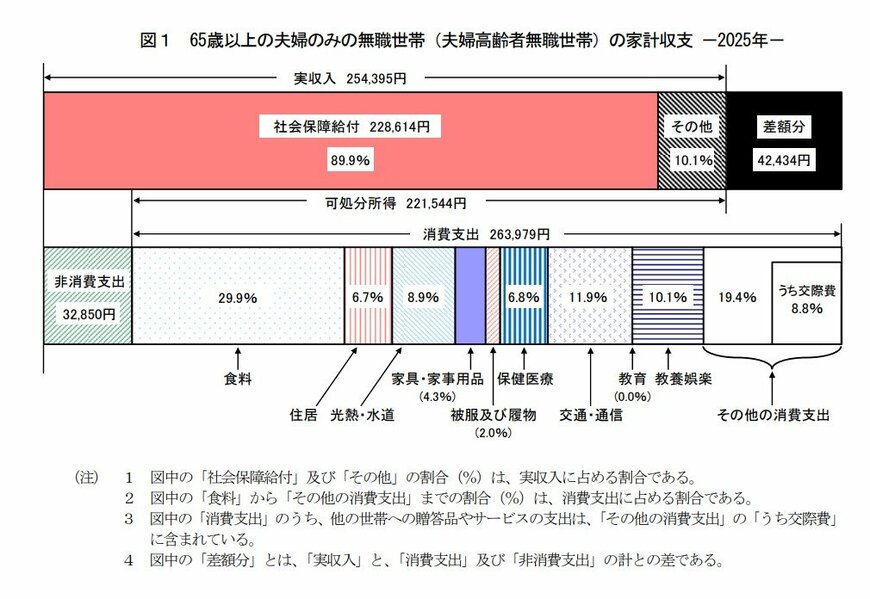
老後の生活資金を具体的に考えるために、総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、「65歳以上の夫婦のみの無職世帯」における家計の収支状況を確認してみましょう。
1.1 老後の主な収入源:社会保障給付の金額
-
実収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円(89.9%)
1.2 老後の生活コスト:消費支出と非消費支出の内訳
-
支出合計:29万6829円
- うち消費支出:26万3979円
- うち非消費支出(税・社会保険料など):3万2850円
この世帯のケースでは、1カ月の収入は25万4395円で、そのうち約9割を公的年金をはじめとする社会保障給付が占めています。
一方、支出の合計は29万6829円です。内訳を見ると、食費や光熱費といった「生活費」である消費支出が26万3979円、税金や社会保険料などの「非消費支出」が3万2850円となっています。
1.3 毎月の家計は赤字、貯蓄で補填する日々
-
25万4395円ー29万6829円=▲4万2434円
収入から支出を差し引くと、毎月4万2434円の不足(赤字)が生じていることがわかります。この不足分は、これまで蓄えてきた貯蓄などから補填する必要があることを示しています。
2. 物価高が直撃!毎月の赤字額は前年より「約8000円」も拡大

前年(2024年)のデータと比較すると、家計がより厳しくなっている状況が浮き彫りになります。
-
2024年の赤字額:3万4058円
(実収入 25万2818円 - 支出合計 28万6877円) -
2025年の赤字額:4万2434円
(実収入 25万4395円 - 支出合計 29万6829円)
実収入は1500円ほど増加しましたが、消費者物価指数の上昇にみられる物価高の影響を受け、消費支出や非消費支出を合わせた支出合計が約1万円も増加しています。
この結果、月々の赤字額は約8000円も拡大してしまいました。年間に換算すると、前年よりも約10万円多く貯蓄を取り崩す必要がある計算になります。
※各項目の数値は四捨五入(または端数処理)の関係で、合計が一致しない場合があります。
3. 2026年4月は2700品目超が値上げ。家計へのさらなる追い打ち
公的な統計だけでなく、民間の調査からも家計の先行きに対する厳しい見方が示されています。

帝国データバンクが2026年3月31日に公表した調査によれば、2026年4月の飲食料品の値上げは2798品目にのぼり、2026年に入って最初の「値上げラッシュ」となる見通しです。
調査では、年後半にかけて再び値上げの波が来る可能性も指摘されています。
月4万円以上の赤字が出ているシニア世帯にとって、生活に欠かせない食料品の値上げは、支出の増加に直接つながる深刻な問題です。
4. 赤字を埋める元手はある?シニア世帯の「リアルな貯蓄額」

では、毎月の赤字を補う元手となる貯蓄は、一体どれくらいあるのでしょうか。総務省「家計調査報告(貯蓄・負債編)-2024年平均結果の概要」を基に、働いている世帯も含む65歳以上世帯全体の貯蓄額を見ていきます。
- 平均値:2509万円
- 貯蓄保有世帯の中央値:1658万円
平均貯蓄額は2509万円ですが、データを順番に並べたときに真ん中にくる値である「中央値」は1658万円と、平均値より約850万円も低くなっています。
これは、一部の富裕層が平均値を押し上げているためで、より実態に近いのは中央値といえるでしょう。
仮に中央値である1658万円の貯蓄から毎月4万2000円の赤字を補填していくとすると、老後生活が長引けば、資金が底をつく可能性も考えられます。
5. 2026年度の年金は増額。それでも「生活が苦しい」と言われる理由
公的年金の額は、物価や賃金の変動に合わせて毎年見直されます。
2026年度の年金額は、国民年金が前年度比で1.9%、厚生年金が2.0%の増額となり、4年続けてのプラス改定となりました。
5.1 2026年度(令和8年度)の標準的なモデル年金額

- 国民年金(老齢基礎年金・満額): 7万608円(1人分)
- 厚生年金: 23万7279円(夫婦2人分の標準的なモデル)
しかし、年金の伸び率を抑える「マクロ経済スライド」が適用されたため、物価の上昇分を完全にはカバーできておらず、実質的な価値は目減りしているのが現状です。
年金が増えても生活費の上昇に追いついていないことは、家計の赤字が拡大していることからも明らかです。
6. 3割のシニアが「年金だけじゃ日常生活費も支払えない」と回答
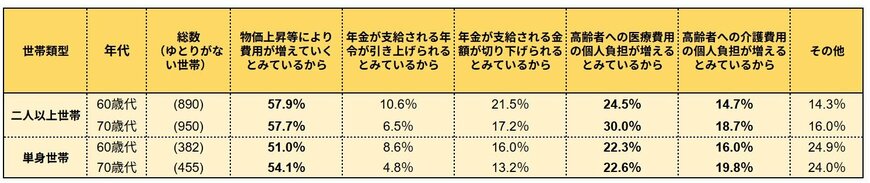
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2024年」によると、60歳代の32.6%、70歳代の30.6%が「日常生活費程度もまかなうのが難しい」と答えています。
年金だけでは生活にゆとりがないと感じる理由として、最も多く挙げられたのは「物価上昇等により費用が増えていくとみているから」や「高齢者への医療・介護費用の個人負担が増えるとみているから」でした。
また、厚生労働省の「令和6年簡易生命表の概況」によれば、最新の平均寿命は男性81.09年、女性87.13年となっています。
長期的な推移を見ると、男女ともに平均寿命は延び続けており、「人生100年時代」はもはや絵空事ではありません。
長寿化が進む中で、豊かな老後を送るためには、現役で働いているうちから計画的に資産を準備しておくことが、これまで以上に重要になっています。
7. まとめ:物価高と長寿化に備える。老後の家計を守るために今できること
今回は、最新の公的データから、65歳以上の無職夫婦世帯における家計のリアルな収支や貯蓄の状況を解説しました。
2026年度の年金額は増額されたものの、物価の上昇や2026年4月に予定されている2700品目以上の食品値上げなど、物価高の波はシニアの家計に大きな影響をおよぼしています。
月々の赤字は約4万2000円にのぼり、このままでは20年間で1000万円以上の貯蓄を取り崩す計算になります。
貯蓄額の中央値が1600万円台であることを考えると、決して楽観視できる状況ではないでしょう。
ご自身の年金見込額を「ねんきん定期便」などで確認し、家計の見直しや就労継続による収入確保、あるいは新NISAなどを活用した資産寿命の延命といった対策を、早めに検討してみてはいかがでしょうか。
※当記事は再編集記事です。


参考資料
- LIMO【最新版家計調査】65歳以上無職夫婦の家計、ひと月赤字「3.4万円→4.2万円」に拡大
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 総務省「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要」
- 総務省「消費者物価指数」東京都区部 2026年(令和8年)3月分(中旬速報値)
- 帝国データバンク「『食品主要195社』価格改定動向調査(2026年4月)」2026年4月の食品値上げ、2798品目 年内初の値上げラッシュへ 「値上げ」一服に不透明感 年後半にラッシュ再燃の可能性
- 日本年金機構「令和8年度(2026年度)の年金額改定について」
- 厚生労働省「令和6年簡易生命表の概況」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
マネー編集部貯蓄班



