
3月から4月にかけては、年金額の改定や制度変更が反映される重要なタイミングです。
2026年度も公的年金は4年連続の増額となり、「実際に月15万円以上もらえる人はどのくらいいるのか」と気になる方も多いでしょう。
平均受給額と実態には大きな差があり、将来の生活設計に影響する重要なポイントです。
さらに近年は、iDeCoや企業年金など「私的年金」の見直しも進んでおり、自助努力の重要性が高まっています。
本記事では、受給額の分布データから増額改定の内容、私的年金の最新動向までまとめて解説します。
1. 日本の「公的年金制度」の仕組みをおさらい
日本の公的年金制度は、土台となる「国民年金(基礎年金)」と、その上に積み上がる「厚生年金」で構成されており、「2階建て構造」と表現されます。
ここでは、この2つの年金制度の基本的な仕組みを見ていきましょう。
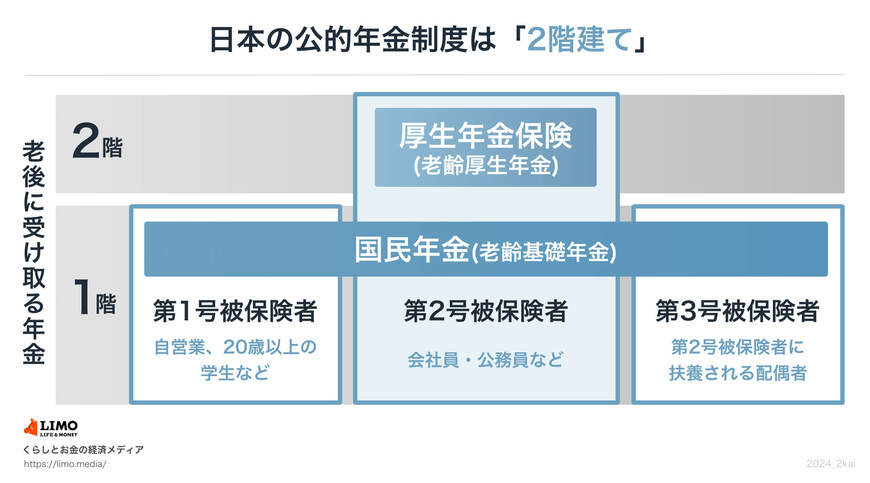
【1階部分】国民年金(基礎年金)
- 加入対象:原則として日本に住む20歳から60歳未満のすべての人
- 保険料:全員定額、ただし年度ごとに改定される(※1)
- 受給額:保険料を全期間(480カ月)納付した場合、65歳以降で満額の老齢基礎年金(※2)を受給できる。未納期間分に応じて満額から差し引かれる
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
【2階部分】厚生年金
- 加入対象:会社員や公務員、またパートなどで特定適用事業所(※3)に働き一定要件を満たす人が、国民年金に上乗せで加入
- 保険料:収入に応じて(上限あり)決定される(※4)
- 受給額:加入期間や納付済保険料により、個人差が出る
2階部分にあたる厚生年金は、会社員や公務員が国民年金に上乗せして加入する制度です。
国民年金と厚生年金では、加入対象や保険料の決まり方、受給額の算定方法などがそれぞれ異なります。
そのため、将来受け取る年金額は、加入状況や現役時代の収入によって差が生じます。
さらに、公的年金の金額は物価や現役世代の賃金の動きにあわせて、毎年度見直される仕組みとなっている点も押さえておきたいポイントです。
※3 特定適用事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
2. 2026年度の年金額は増額改定に!4月からいくらになる?
公的年金額は、賃金や物価の動きに応じて毎年度見直されます。
2026年度は前年度に続き、増額改定となりました。

▼令和8年度 年金額の例(月額)
- 国民年金(満額・1人分):7万608円(前年度比+1300円)
- 厚生年金(標準的な夫婦世帯):23万7279円(前年度比+4495円)
※厚生年金は、平均的な収入(平均標準報酬額45.5万円)で40年間就業した夫と、専業主婦の基礎年金を合算したモデルケースです。
ただし、国民年金のみの場合は満額(※3)でも月額は7万円をわずかに上回る水準となります。
さらに、繰下げ受給(※4)を上限の75歳まで行った場合でも、月額は13万円に届かない水準となります。
※3 国民年金(老齢基礎年金)の満額:国民年金保険料を480カ月納付した場合に、65歳から受け取れる年金額
※4 繰下げ受給:老齢年金の受給開始年齢を66歳~75歳までの間に後ろ倒しする制度。「繰下げ月数×0.7%」の増額率が適用され、75歳で受給開始した場合の増額率は84%。
3. 厚生年金を「月額15万円以上」もらっている人はどのくらいいる?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の男女計の平均月額は15万289円となっています。
なお、この金額には1階部分である国民年金(老齢基礎年金)の月額分も含まれています。
受給額ごとの人数分布は、以下のとおりです。
3.1 厚生年金の「受給額ごとの受給権者数」をチェック
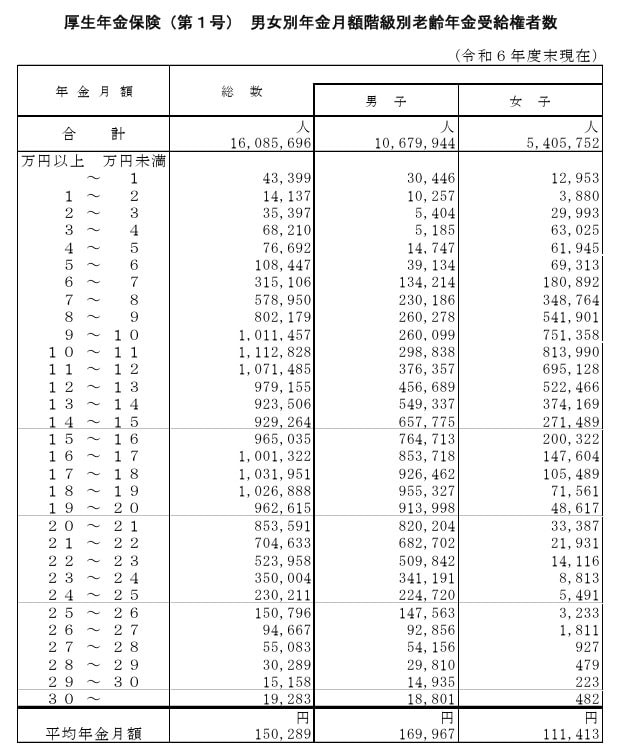
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金を月額15万円以上受け取っている人は、全体の約49.83%と半数には届いていません。
また、厚生年金の受給者以外も含めて考えると、この割合はさらに低下します。
4. 【改正ポイントを解説】「私的年金」はどう見直される?
2025年6月13日、年金制度改正法が成立しました。
今回の改正では、いわゆる「年収106万円の壁」の見直しに向けた社会保険の適用拡大をはじめ、在職老齢年金の支給停止調整額の引き上げや、遺族年金の制度見直しなど、公的年金制度に関する重要な変更が盛り込まれています。
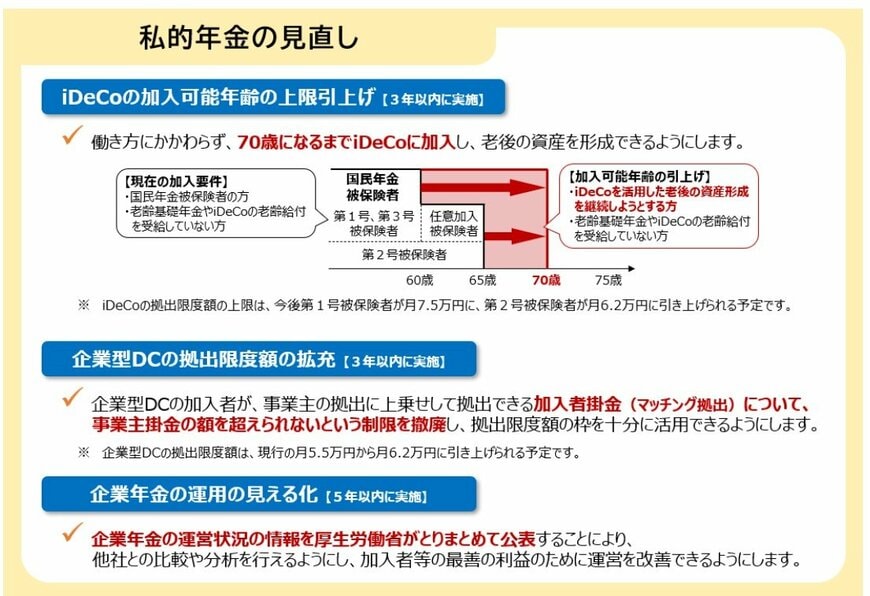
あわせて、私的年金である「iDeCo(イデコ:個人型確定拠出年金)」や「企業型DC」についても、いくつかの見直しが行われることとなりました。
4.1 見直しポイント1:iDeCo加入年齢の上限引き上げ(3年以内に実施)
働き方にかかわらず、対象年齢は「70歳未満」へ引き上げられます。
- 現在のiDeCo加入条件
- 国民年金被保険者
- 老齢基礎年金やiDeCoの老齢給付を受給していない人
- 加入可能年齢の引き上げ後
- iDeCoを活用した老後の資産形成を継続しようとする人
- 老齢基礎年金やiDeCoの老齢給付を受給していない人
4.2 見直しポイント2:企業型DCの拠出限度額の拡充(3年以内に実施)
企業型DCでは、加入者本人が掛金を追加する「マッチング拠出」の上限が撤廃され、事業主の掛金を上回る拠出も可能となり、拠出限度額の範囲をより有効に活用できるようになります。
4.3 見直しポイント3:企業年金の運用の見える化(5年以内に実施)
企業年金の運営状況については、厚生労働省が情報を集約して公表する仕組みとなり、他社との比較や分析が可能になります。
5. 15万円超えは全体の「約49.8%」老後資金戦略の見直しポイント
今回のデータから、厚生年金で月15万円以上を受給している人は一定数いるものの、全体としては決して余裕のある水準とは言えない実態が見えてきます。
特に男女差や加入期間の違いによって受給額には大きな開きがあり、「平均値」だけでは判断できない点に注意が必要です。
2026年度は4年連続の増額改定となるものの、物価上昇を踏まえると実質的な生活水準の改善には限界があります。
また、iDeCoや企業型DCの拡充など私的年金の制度見直しが進んでいることから、公的年金だけに依存しない資産形成の重要性がより一層高まっています。
4月の制度変更のタイミングで、自身の受給見込み額や資産状況を一度確認し、必要に応じて早めに対策を検討しておくことが大切です。

参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- 厚生労働省「年金制度改正法が成立しました」
齊藤 慧