

2025年秋、政府は新たな所得支援策として「給付付き税額控除」の導入を掲げました。
高市総理が所信表明で強調したのは、「一律の現金給付ではなく、必要な人に確実に支援を届ける」という姿勢です。
物価上昇が続く中、低所得世帯への支援と、税制の公平性をどう両立させるのかが焦点となっています。
この記事では、「給付付き税額控除」がどのような仕組みなのか、そして政府が“一律給付”ではなくこの制度にこだわる理由を解説します。
1. 「給付付き税額控除」ってどんな仕組み?
「給付付き税額控除」とは、所得税の減税(税額控除)と現金給付を組み合わせた制度です。
通常の減税制度は「税金を納めている人」だけが恩恵を受けますが、この制度では、所得が少なく納税額がゼロの人や、住民税・所得税が非課税の世帯にも支援が行き届きます。
つまり、給付付き税額控除は単なる減税策ではなく、低所得者層や非課税世帯に対して実質的な現金給付を行う新しい支援の仕組みとして期待されているのです。
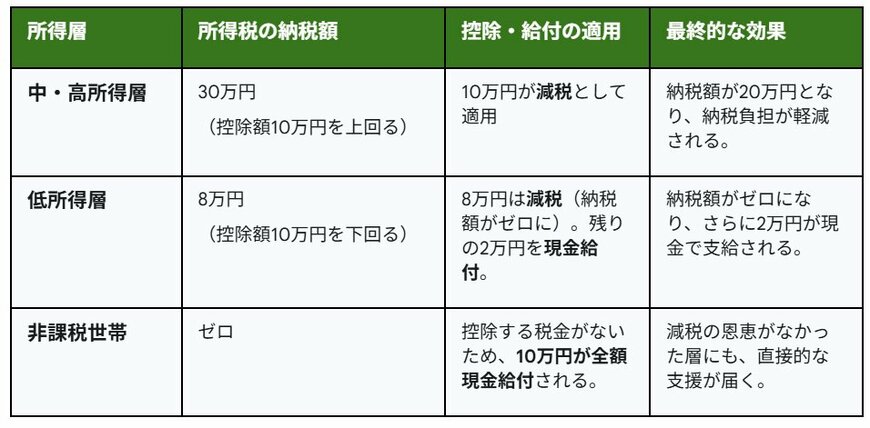
1.1 【給付付き税額控除】控除額を10万円とした場合
例:【給付付き税額控除】控除額を10万円とした場合1/1
出所:LIMO編集部作成
【中・高所得層】
- 所得税の納税額:30万円(控除額10万円を上回る)
- 控除・給付の適用:10万円が減税として適用
- 最終的な効果:納税額が20万円に軽減され、税負担が減る
【低所得層】
- 所得税の納税額:8万円(控除額10万円を下回る)
- 控除・給付の適用:8万円分は減税(納税ゼロ)、残り2万円を現金給付
- 最終的な効果:納税額がゼロになり、さらに2万円が現金で支給される
【非課税世帯】
- 所得税の納税額:0円
- 控除・給付の適用:控除する税金がないため、10万円が全額現金で支給
- 最終的な効果:減税の恩恵を受けられない層にも直接的な支援が届く
2. なぜ「現金給付のみ」ではなく「給付付き税額控除」なのか
政府が「給付付き税額控除」の導入を検討している背景には、従来の減税制度では支援が届きにくい層が存在するという課題があります。
加えて、消費税のもつ「逆進性(所得が低いほど負担が重くなる構造)」を緩和し、税制全体の再分配機能を強化する狙いもあります。
2.1 減税だけでは支援が届かない層があるから
所得税の減税は基本的に、「税金を納めている人」の負担を軽減するための仕組みです。
そのため、もともと所得税をほとんど納めていない低所得者層や、非課税世帯には恩恵が及びにくいという欠点があります。
この支援のすき間を埋めるのが「給付付き税額控除」です。
税額控除で減らしきれない分を現金給付として補う仕組みにより、納税額がゼロの世帯にも実際の支援を行き渡らせることができます。
結果として、従来の減税だけでは支えきれなかった層にも、公平に支援が行える制度といえます。
2.2 消費税の「逆進性」を緩和するため
もう一つの目的は、消費税の逆進性を緩和することです。
消費税はすべての人に一律で課税されるため、所得が少ないほど支出に占める税負担の割合が重くなります。
例えば、
- 年収300万円の人が100万円を消費した場合、消費税10万円は年収の約3.3%
- 年収1000万円の人が同額を消費した場合、消費税10万円は年収の約1%
このように、同じ金額を消費しても所得によって負担割合が大きく異なるのが「逆進性」です。
給付付き税額控除では、所得の低い層に対して現金を給付することで、支払った消費税の一部を実質的に還元します。
結果的に、手元に残るお金(可処分所得)が増え、生活の安定につながります。
2.3 再分配機能を高め、公平な支援を実現するため
さらに、給付付き税額控除は「所得の多い人から多くの税を集め、所得の少ない人に給付という形で再分配する」機能を強化する仕組みでもあります。
特に恩恵を受けやすいのが、住民税非課税世帯です。
多くの公的支援制度が住民税非課税世帯を基準に設計されており、この層に的確に支援を届けやすいという利点があります。
制度の導入によって、より公平で持続的な生活支援の仕組みが整うことが期待されています。
3. まとめ
「給付付き税額控除」は、これまで減税の恩恵を受けにくかった層にも支援を行き渡らせるための新たな仕組みとして注目されています。
特に、住民税非課税世帯や低所得世帯を制度的に支援の対象に組み込むことで、消費税の逆進性を和らげ、生活の底上げにつなげる効果が期待されます。
今後の制度設計では、所得や家族構成など、個々の状況に応じたきめ細かな支援のあり方が問われるでしょう。
導入時期や対象条件などの詳細が固まり次第、自分の世帯が支援の対象となるかを早めに確認しておくことが大切です。



参考資料
加藤 聖人


