新年度の慌ただしさがひと段落し、ゴールデンウィークもいよいよ終盤。連休の出費を振り返りつつ、いま一度ご自身の貯蓄状況を見直したいと考えている方も多いのではないでしょうか。
働き盛り世代の40歳代・50歳代の方は、退職後に向けた資産形成の重要性も高く、十分な貯蓄を準備しなければなりません。
高齢期にどの程度の資金が必要になるのかを把握し、計画的に資金準備を進めることが大切です。
今回は、40歳代・50歳代の働き盛り世代の貯蓄状況や老後に必要な資金の目安額をご紹介します。
高齢期に向けた資産運用のポイントも解説していくので、ぜひ本記事を参考に老後の資金準備を始めましょう。
1. 【40歳代・50歳代】働き盛り世代の貯蓄額は平均どれくらい?
まず、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」をもとに、40歳代・50歳代の二人以上世帯における貯蓄の状況をご紹介します。
同じ働き盛り世代の貯蓄状況を今後の資金準備の参考にしましょう。
1.1 40歳代・二人以上世帯の貯蓄状況
世帯主が40歳代の二人以上世帯の貯蓄状況は以下の通りです。
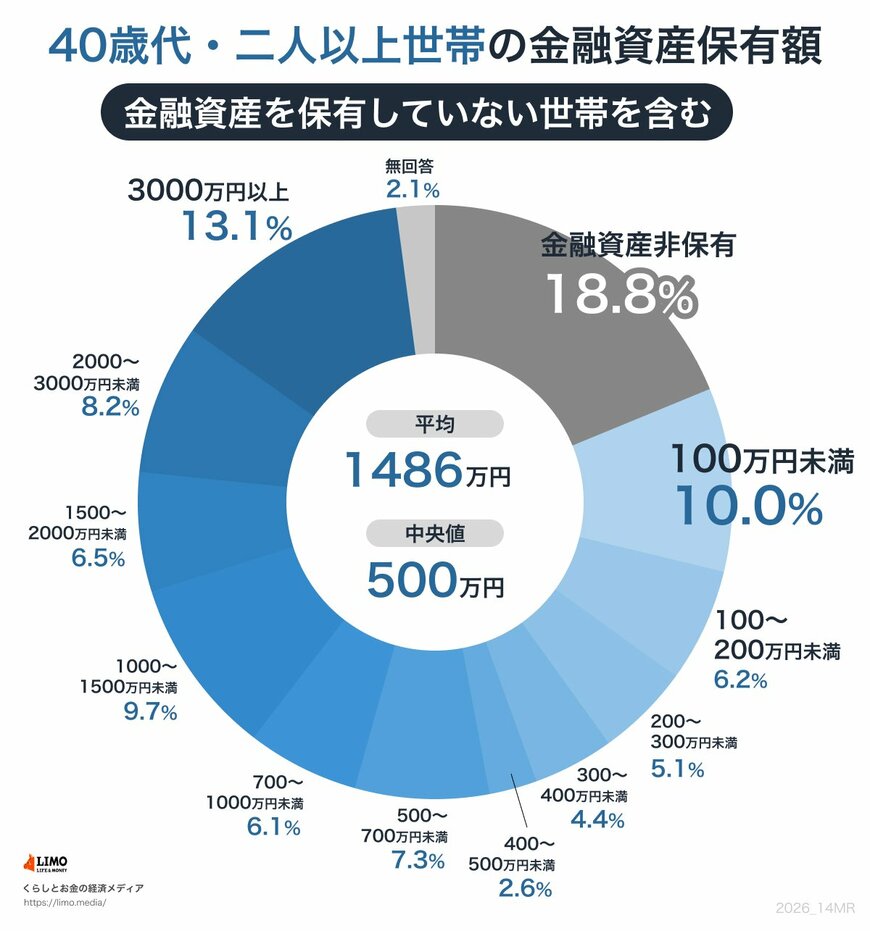
- 金融資産非保有:18.8%
- 100万円未満:10.0%
- 100万〜200万円未満:6.2%
- 200万〜300万円未満:5.1%
- 300万〜400万円未満:4.4%
- 400万〜500万円未満:2.6%
- 500万〜700万円未満:7.3%
- 700万〜1000万円未満:6.1%
- 1000万〜1500万円未満:9.7%
- 1500万〜2000万円未満:6.5%
- 2000万〜3000万円未満:8.2%
- 3000万円以上:13.1%
- 無回答:2.1%
- 平均:1486万円
- 中央値:500万円
平均の貯蓄額は1486万円と十分な額があるように見えますが、中央値を見ると500万円になっています。
まとまった資産を保有する一部の世帯が平均値を引き上げている一方、十分に貯蓄できていない世帯も少なからず存在しています。
金融資産を保有していない世帯が18.8%、100万円未満の世帯と合わせると4分の1以上です。
一方で3000万円以上の資産を保有する世帯が13.1%となっており、貯蓄状況が二極化していることが分かります。
1.2 50歳代・二人以上世帯の貯蓄状況
世帯主が50歳代の二人以上世帯の貯蓄状況は以下の通りです。
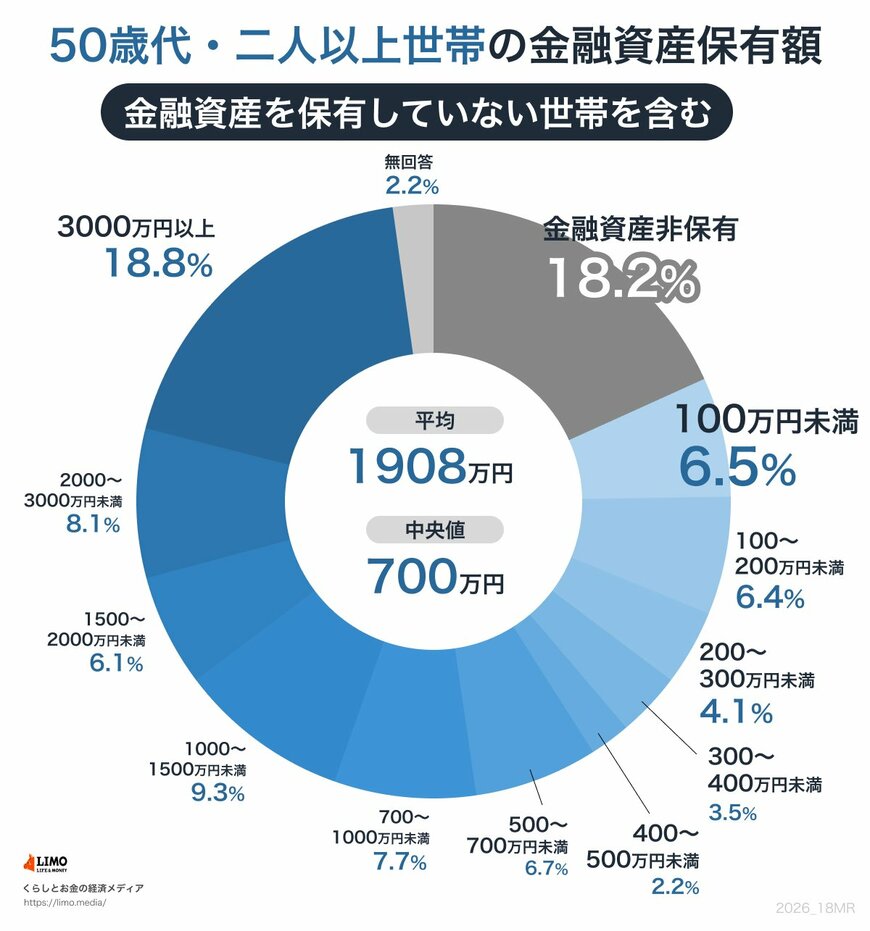
- 金融資産非保有:18.2%
- 100万円未満:6.5%
- 100万〜200万円未満:6.4%
- 200万〜300万円未満:4.1%
- 300万〜400万円未満:3.5%
- 400万〜500万円未満:2.2%
- 500万〜700万円未満:6.7%
- 700万〜1000万円未満:7.7%
- 1000万〜1500万円未満:9.3%
- 1500万〜2000万円未満:6.1%
- 2000万〜3000万円未満:8.1%
- 3000万円以上:18.8%
- 無回答:2.2%
- 平均:1908万円
- 中央値:700万円
平均・中央値ともに40歳代より増えていますが、大きな開きがあることに変わりはありません。
金融資産を保有していない世帯が18.2%、3000万円以上の世帯が18.8%と二極化の傾向がより強くなっています。
老後生活が近い50歳代ですが、必ずしも十分な貯蓄を準備できている世帯ばかりというわけではないようです。
働き盛り世代の貯蓄状況の実態を踏まえ、ご自身でどのように資産を準備していくべきかを考えておくと良いでしょう。
2. 老後生活にはどれくらいの生活費がかかる?
40歳代・50歳代は老後生活が現実味を帯びてくる世代です。
退職後の生活でどれくらいの費用がかかるのかが気になるという方も多いのではないでしょうか。
ここでは、総務省統計局の「総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」」をもとに、シニア世帯の家計収支をご紹介します。
2.1 65歳以上・無職夫婦世帯の家計収支
二人以上の世帯のうち、65歳以上の夫婦のみの無職世帯の平均的な家計収支は以下の通りです。
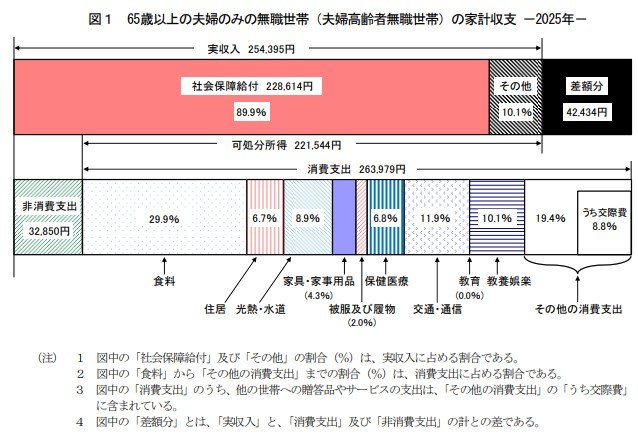
実収入の月額平均:25万4395円
■うち社会保障給付(主に年金)22万8614円
支出の月額平均:29万6829円
■うち消費支出(いわゆる生活費):26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
・ うち諸雑費:2万2047円
・うち交際費:2万3257円
・うち仕送り金:1135円
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
月々の家計収支の結果
- 4万2434円の赤字
この夫婦世帯の場合、ひと月の実収入25万4395円に対し、支出は合計29万6829円で、月の家計収支は4万2434円の赤字となっています。
平均的な家計収支では、毎月約30万円の支出になる一方で収入は約25万4000円にとどまっており、毎月4万2434円、年間で約50万円の赤字が発生しています。
もし65歳から80歳まで生きるとしたら約760万円、100歳まで生きるとしたら約1780万円が不足する計算です。
上記の金額はあくまでも平均的な家計収支から単純計算したものですが、老後生活にはある程度の貯蓄が必要であることは間違いありません。 目安として必要額を把握しておき、計画的に資金準備を進めましょう。
3. 【40歳代・50歳代向け】高齢期に向けた資産運用のポイント
老後生活に向けて資産運用を行う際、以下の3つのポイントを頭に入れておくと良いでしょう。
- 複利効果を活用する
- 税制優遇制度を利用する
- 分散投資を心掛ける
それぞれのポイントについて解説していきます。
3.1 複利効果を活用する
複利効果とは、投資で得た利益を元本に組み入れて再投資することで、次第に利益が大きくなっていく仕組みのことです。
利益が新たな利益を生み出すため、効率良く資産を運用することができます。
例えば、500万円を年3%の利回りで運用すると仮定した場合、1年後に得られる利益は「500万円×3%=15万円」です。
この15万円を元本に加えて再投資した場合、2年目の利益は「515万円×3%=15万4500円」になります。
年数を重ねるごとに利益は増えていき、10年後には約20万円、20年後には約26万円の利益を生み出す計算になります。
上記の計算はあくまでも利回りが一定だった場合のものであり、必ずしもシミュレーション通りに増えるわけではありません。
しかし、長期にわたって投資を続けることで運用効率が高まっていく効果は期待できるので、資産運用を始める際は長期目線で計画を立てることが大切です。
3.2 税制優遇制度を利用する
資金準備を始めるのであれば、NISA・iDeCoといった税制優遇を受けながら資産を運用できる制度の活用がおすすめです。
国が資産運用を推奨するために税制優遇制度を設けているので、賢く利用して資産を運用しましょう。
NISAは、年間で一定の投資枠が用意され、その枠内で買った株式・投資信託の利益が非課税になる制度です。
通常20.315%の税金がかかるものが非課税になるため、効率良く資産を運用することができます。
非課税期間は無期限で資金の引き出しにも制限がなく、柔軟に使えることが特徴の制度です。
iDeCoは、掛金の拠出・運用を自分で行い、老後の年金を準備する制度です。
「運用益が非課税で再投資」「掛金が全額所得控除」「受取時にも控除が適用」といった利点があり、税負担を軽減しながら老後資金を準備できます。
原則60歳まで引き出すことはできませんが、お金を引き出さずに済むというメリットがあります。
こうした制度を十分に活用して、老後に向けた資産運用を始めましょう。
3.3 分散投資を心掛ける
資産運用を行う際は、投資先を分散させることが大切です。
特定の投資先に集中して投資をしてしまうと、その投資先が下落したときに資産が一気に減ってしまうリスクがあるためです。
例えば、日本株だけに投資していた場合、日本の株式市場が下落したときに資産のすべてがダメージを受けます。
しかし債券・金などの多様な資産に投資したり、外国の株式等を保有したりしていれば、損失を最小限に抑えられる可能性があります。
さらにほかの投資先で利益が出ていれば、日本株の損失をカバーすることも可能です。
投資先を広く分散し、リスクを抑えた堅実な運用を心掛けましょう。
※分散投資はリスクを軽減する効果が期待できますが、元本割れを防いだり、すべての損失を確実にカバーしたりするものではありません。
4. 老後生活をイメージして計画的に資金を準備しましょう
65歳以上の高齢者世帯は平均的な家計収支でも毎月赤字が発生しているため、現役世代のうちに十分な貯蓄を準備しておく必要があります。
しかし、働き盛り世代の40歳代・50歳代の貯蓄状況は、十分な貯蓄を保有している世帯とほとんど貯蓄がない世帯に二極化していました。
こうした実態を踏まえ、計画的に老後資金を準備することが大切です。
高齢期に向けた資産運用を行う際は「複利効果を活用する」「税制優遇制度を利用する」「分散投資を心掛ける」といったポイントが重要になります。
長期目線で多様な投資先に分散投資を行い、NISA・iDeCoといった制度を活用しながら資金を準備しましょう。
参考資料
丸山 大輝