

食料品や光熱費の値上がりが続き、家計への影響を実感している人も多いのではないでしょうか。
とくに収入の多くを公的年金に頼るシニア世帯にとって、物価の動きは生活に直結する問題です。
年金は毎年度改定される仕組みがありますが、物価上昇の影響をどこまで補えるのかは気になるところでしょう。
また、高齢期には医療費や介護費など、年齢とともに増えやすい支出もあります。
本記事では、統計データをもとにシニア世帯の家計の実態を整理しながら、年金収入と生活費のバランス、金融資産の状況などを見ていきます。
老後の生活設計を考えるうえで押さえておきたいポイントを確認していきましょう。
1. 消費者物価の上昇でシニア世帯の生活はどう変わっているのか
近年、日本では食料品やエネルギー価格の値上がりが続き、消費者物価指数(CPI)は上昇傾向にあります。
こうした物価上昇は、日常生活に必要な支出を押し上げるため、家計への影響が大きくなります。
とくに高齢者世帯は、主な収入源が公的年金に限られるケースが多く、現役世代のように賃金上昇で収入を補うことが難しいのが実情です。
結果として、物価の上昇は生活の負担として直接のしかかります。
まずは、物価上昇と年金の関係を踏まえながら、高齢者世帯の生活がどのような影響を受けているのかを整理していきます。
1.1 物価上昇によって生活費の負担は増えている
消費者物価の上昇は、食料品や光熱費といった生活必需品の価格を押し上げます。
とくに高齢者世帯は自宅で過ごす時間が長く、食費や電気代、ガス代などの割合が高くなる傾向があります。
こうした支出は削減しにくい性質があるため、物価が上がるほど家計の負担は大きくなります。
結果として、これまでと同じ生活水準を維持するために必要なお金は、以前よりも増えているのが実情です。
1.2 年金は増えても「実質的な購買力」は低下する可能性
公的年金は、物価や賃金の動向を踏まえて毎年度改定されており、近年は年金額が引き上げられています。
しかし、日本の年金制度には「マクロ経済スライド」という仕組みがあり、給付水準の伸びは一定程度抑制されます。
物価の上昇幅が年金の改定幅を上回れば、名目上の年金額が増えても、実質的な購買力は低下する可能性があります。
例えば、年金額が月5000円増えたとしても、食料品や光熱費などの生活費がそれ以上に上昇していれば、家計として使える余裕はむしろ減ってしまうケースも考えられます。
1.3 医療費や介護費の増加も家計の負担要因に
高齢期の家計では、年齢を重ねるにつれて医療費や介護費が増える可能性もあります。
75歳以上になると医療制度は後期高齢者医療制度へ移行し、所得に応じて医療費の窓口負担は1割〜3割となります。
医療費そのものは高額療養費制度などで一定の上限が設けられているものの、通院回数の増加や薬代などが積み重なると、家計への影響は小さくありません。
このように、物価上昇に加えて医療や介護に関する支出が増える可能性を踏まえると、高齢者世帯の家計は年々ゆとりが小さくなりやすい構造になっているといえるでしょう。
2. 75歳以上の後期高齢者世帯「平均的な家計収支」は約2万7000円の赤字
では、平均的な後期高齢者世帯では、どのくらいの生活費が必要になるのでしょうか。
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、二人以上の世帯のうち70歳代以上・無職世帯の家計収支を見てみましょう。

2.1 【70歳〜74歳】生活費の内訳
- 消費支出:28万5844円
- 非消費支出:3万9127円
- 実収入:28万7725円
- 収支:ー3万7245円
2.2 【75歳以上】生活費の内訳
- 消費支出:24万8460円
- 非消費支出:3万1563円
- 実収入:25万2798円
- 収支:ー2万7225円
70歳〜74歳では月平均で約3万7000円、75歳以上でも約2万7000円の赤字となっており、いずれの年代でも支出が収入を上回る状況が続いています。
年齢を重ねるにつれて外出や消費活動が減る傾向があるため、赤字幅はやや小さくなります。
しかし、それでも年金収入だけで家計を黒字にするのは容易ではありません。
今後、長寿化がさらに進めば、日常生活費に加えて医療費や介護費の負担が増える可能性もあります。
こうした支出に備えるためには、一定の貯蓄を確保しておくことに加え、無理のない範囲で資産運用を取り入れる視点も検討しておきたいところです。
3. 【国民年金・厚生年金】平均でどのくらい受け取っている?
後期高齢者世帯では、実収入の大部分を公的年金が占めています。
では、現在のシニア世代は実際にどのくらいの年金を受け取っているのでしょうか。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、国民年金のみの場合と、国民年金に厚生年金を上乗せして受給する場合の平均月額を見ていきます。

3.1 厚生年金(平均月額)
- 75歳~79歳:15万1377円
- 80歳~84歳:15万7689円
- 85歳~89歳:16万5486円
- 90歳以上:16万4027円
3.2 国民年金(平均月額)
- 75歳~79歳:5万9346円
- 80歳~84歳:5万8454円
- 85歳~89歳:5万9066円
- 90歳以上:5万5633円
全体平均で見ると、国民年金の平均月額は約5万9310円、厚生年金(基礎年金を含む)の平均月額は約15万289円となっています。
もっとも、年金額は現役時代の収入や加入期間、働き方などによって大きく変わります。
自営業中心で国民年金のみの人もいれば、会社員として長く働き厚生年金を受け取る人もいるため、受給額の差は非常に大きくなります。
実際、厚生年金の受給額は月1万円未満から30万円以上まで幅広く分布しており、平均値だけでは実態を十分に把握できないのが実情です。
また、夫婦世帯の場合でも、共働きで夫婦ともに厚生年金を受給しているケースと、片方のみ受給しているケースでは世帯収入に大きな差が生まれます。
老後の家計を考えるうえでは、平均額ではなく自分自身がどの程度の年金を受け取れるのかを把握しておくことが重要でしょう。
4. 【70歳代・二人以上世帯】平均貯蓄額はどのくらい?
年金額が少なく、毎月の家計が赤字の場合、自らの金融資産を取り崩して生活する必要があります。
現代のシニアはどのくらいの金融資産を保有しているのでしょうか。
※ここでご紹介する「金融資産保有額」は、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
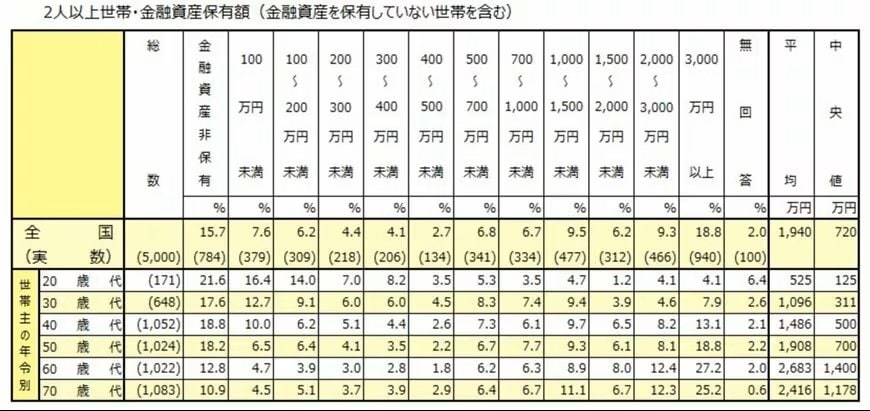
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
4.1 金融資産保有額の平均値・中央値
- 70歳代:平均値2416万円、中央値1178万円
金融資産保有額の平均値を見ると、70歳代では2416万円と、いわゆる「2000万円」を上回っており、老後も比較的安定した生活が送れそうに見えます。
しかし、中央値は1178万円にとどまっており、実際には「平均ほど資産を持っていない世帯が多数派」であることがわかります。
さらに、60歳代から70歳代にかけて中央値が減少している点からは、退職後に貯蓄を取り崩す生活へ移行している実態も読み取れます。
5. 老後資金の目安は「家計の赤字×老後期間」
ここまで見てきたように、70歳代以降の家計では年金収入だけでは生活費を賄えず、毎月2万~3万円程度の赤字となるケースが平均的とされています。
この赤字は、多くの世帯で貯蓄の取り崩しによって補われています。
老後資金を考える際の一つの目安は、「毎月の赤字額 × 老後の生活期間」です。例えば、毎月3万円の赤字が続く場合を想定すると、以下のようになります。
- 月3万円の不足 × 12カ月 = 年36万円
- 年36万円 × 20年 = 約720万円
あくまで単純な試算ではありますが、平均的な家計収支から考えると、老後生活を支えるために数百万円から1000万円前後の資金が必要になる可能性が見えてきます。
ただし、この試算はあくまで「平均的な生活費」をもとにした目安にすぎません。
実際の老後生活では、予想外の支出が発生することも少なくありません。
5.1 老後にはまとまった支出が発生することも
老後の家計では、日常生活費とは別にまとまった支出が発生するケースもあります。
例えば次のような支出です。
- 医療費や入院費
- 介護サービスの利用費
- 自宅の修繕やリフォーム費
- 子や孫への援助
- 葬儀費用などの終活費用
これらは毎月の生活費には表れにくいものの、一度に数十万円から数百万円規模の支出になることもあります。
そのため、老後資金を考える際には、平均的な家計収支だけでなく、こうした臨時支出も視野に入れておく必要があります。
5.2 資産寿命を延ばすために意識したいポイント
長寿化が進むなかで重要になるのが、金融資産をできるだけ長く持たせる「資産寿命」という考え方。
資産寿命を延ばすためには、次のような視点を持つことが重要になります。
- 支出を把握し、生活費のバランスを見直す
- 必要な貯蓄額を早い段階で把握する
- 余裕資金の範囲で資産運用を取り入れる
- 公的制度(年金・医療制度など)を正しく理解する
老後の生活は20年、場合によっては30年以上続くこともあります。
年金収入だけでは不足する可能性がある以上、貯蓄・資産運用・支出管理を組み合わせながら、資産を長く持たせる視点が重要になるでしょう。
6. 後期高齢者医療制度の窓口負担割合にも注目
老後の家計を考えるうえで、負担感が大きくなりやすいのが医療費です。
後期高齢者医療制度では、75歳以上の被保険者(または65~74歳で一定の障害があると認定された方)の医療費の自己負担割合は、所得に応じて1割・2割・3割のいずれかが適用されます。
年金収入のみで生活している場合は、1割または2割負担に該当するケースが多いですが、他に収入がある場合は3割負担となる可能性もあります。
自身の収入状況や世帯の所得水準によって負担割合は変わるため、あらかじめ確認しておきましょう。
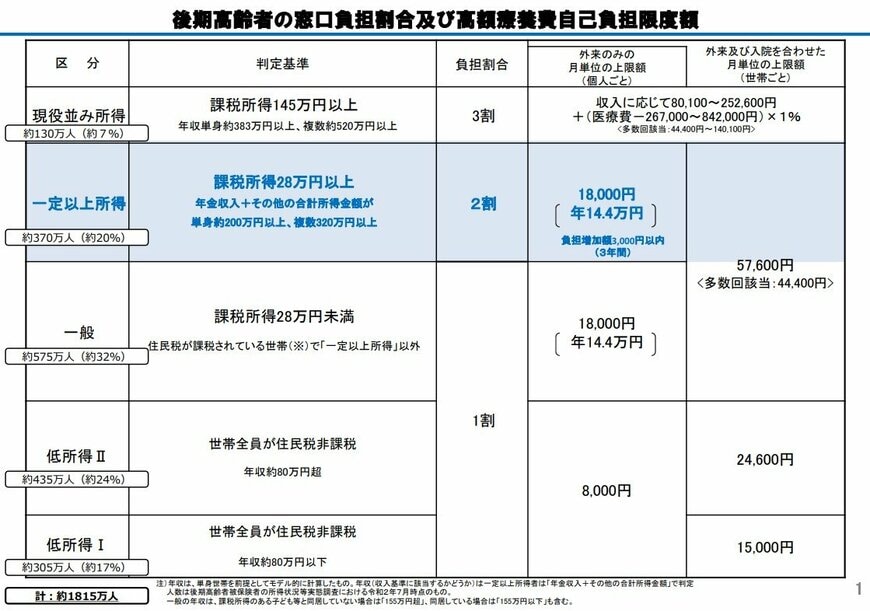
6.1 現役並み所得者:3割
同じ世帯の被保険者の中に課税所得が145万円以上の方がいる場合
上記に加えて、以下の収入等の要件を満す人。
- 世帯内に被保険者が1人の場合:被保険者の収入金額の合計が383万円以上
- 世帯内に被保険者が2人以上の場合:被保険者全員の収入金額の合計が520万円以上
6.2 一定以上所得のある人:2割
次の①と②の両方に該当する場合
①同じ世帯の被保険者の中に課税所得が28万円以上の方がいる。
②同じ世帯の被保険者の「年金収入」+「その他の合計所得金額」の合計額が以下に該当する。
- 1人の場合は200万円以上
- 2人以上の場合は合計320万円以上
6.3 一般所得者等:1割
上記の3割・2割に該当しない、以下のような世帯
- 課税所得28万円未満
- 世帯全員が住民税非課税
7. 老後に向けた資産形成は現役時代から計画的に
物価上昇が続くなか、高齢者世帯の家計は以前よりも余裕が生まれにくい状況になっています。
年金は毎年度改定されていますが、物価の上昇幅によっては実質的な購買力が下がる可能性もあり、生活費の負担は大きくなりやすいといえるでしょう。
実際、統計を見ると70歳代以上の無職世帯では年金収入だけでは生活費を賄えず、平均的に月2万〜3万円程度の赤字となるケースが見られます。
こうした不足分は、貯蓄の取り崩しで補っている世帯が多いのが実態です。
さらに、老後の生活では医療費や介護費、自宅の修繕費など、日常の生活費とは別にまとまった支出が発生する可能性もあります。
平均的な家計収支だけでなく、こうした臨時支出も視野に入れて資金計画を考えておくことが大切です。
長寿化が進むなかでは、資産をどのように長く持たせるかという視点も重要になります。
収支のバランスを把握し、貯蓄や資産運用、公的制度の活用を組み合わせながら、将来の生活に備えていくことを意識しておきましょう。

参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 厚生労働省「医療費の一部負担(自己負担)割合について」
加藤 聖人


