
6月を迎え、夏のボーナスや家計の見直しを意識し始める人も多い時期です。
一方で、食品や光熱費などの値上がりが続き、「思うように貯蓄が増えない」と感じている単身世帯も少なくありません。
特に“おひとりさま”の場合は、家計を一人で支える必要があるため、病気や失業など将来への備えが重要になります。しかし、実際には年代によって貯蓄額には大きな差があり、「平均値」と「中央値」でも見え方は大きく異なります。
この記事では、単身世帯の平均貯蓄額と中央値を年代別に一覧で確認しながら、「貯蓄がある人」と「貯蓄がない人」の違いについてもわかりやすく解説します。
1. 【単身世帯の平均貯蓄額】年代別に「中央値」も一覧表でチェックしよう
まず、金融経済教育推進機構「2025年家計の金融行動に関する世論調査」をもとに、最新のおひとりさまの貯蓄額を確認していきます。
平均貯蓄額
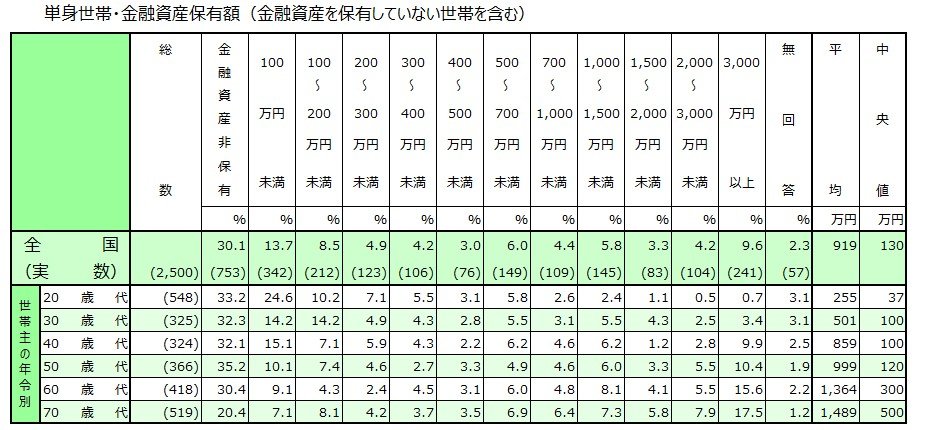
出所:金融経済教育推進機構「2025年家計の金融行動に関する世論調査」をもとにLIMO編集部作成
1.1 【30歳代】単身世帯(おひとりさま)の貯蓄額(平均・中央値)
- 金融資産非保有:32.3%
- 100万円未満:14.2%
- 100~200万円未満:14.2%
- 200~300万円未満:4.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.8%
- 500~700万円未満:5.5%
- 700~1000万円未満:3.1%
- 1000~1500万円未満:5.5%
- 1500~2000万円未満:4.3%
- 2000~3000万円未満:2.5%
- 3000万円以上:3.4%
- 無回答:3.1%
- 平均:501万円
- 中央値:100万円
30歳代では、平均貯蓄額が500万円を上回り、中央値は100万円となっています。
金額別の内訳を見ると、金融資産を保有していない人が32.3%、100万円未満が14.2%となっている一方で、3000万円以上を保有している人も3.4%います。
1.2 【40歳代】単身世帯(おひとりさま)の貯蓄額(平均・中央値)
- 金融資産非保有:32.1%
- 100万円未満:15.1%
- 100~200万円未満:7.1%
- 200~300万円未満:5.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.2%
- 500~700万円未満:6.2%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.2%
- 1500~2000万円未満:1.2%
- 2000~3000万円未満:2.8%
- 3000万円以上:9.9%
- 無回答:2.5%
- 平均:859万円
- 中央値:100万円
40歳代の中央値は30歳代と同じく100万円です。
一方で平均額は300万円以上増えており、3000万円以上を保有する人は約1割となっています。
1.3 【50歳代】単身世帯(おひとりさま)の貯蓄額(平均・中央値)
- 金融資産非保有:35.2%
- 100万円未満:10.1%
- 100~200万円未満:7.4%
- 200~300万円未満:4.6%
- 300~400万円未満:2.7%
- 400~500万円未満:3.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.0%
- 1500~2000万円未満:3.3%
- 2000~3000万円未満:5.5%
- 3000万円以上:10.4%
- 無回答:1.9%
- 平均:999万円
- 中央値:120万円
50歳代では中央値が上昇し、平均額も1000万円近くとなっています。
まとまった貯蓄を持つ世帯がある一方で、金融資産を保有していない世帯が35.2%、100万円未満が10.1%と、貯蓄が十分でない世帯も見られます。
1.4 【60歳代】単身世帯(おひとりさま)の貯蓄額(平均・中央値)
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100~200万円未満:4.3%
- 200~300万円未満:2.4%
- 300~400万円未満:4.5%
- 400~500万円未満:3.1%
- 500~700万円未満:6.0%
- 700~1000万円未満:4.8%
- 1000~1500万円未満:8.1%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:5.5%
- 3000万円以上:15.6%
- 無回答:2.2%
- 平均:1364万円
- 中央値:300万円
60歳代では中央値が300万円まで上昇しており、退職金や相続による資産の影響も考えられます。
平均額は1364万円となりましたが、60歳代でも約4割が貯蓄100万円未満(金融資産非保有を含む)となっています。
2. 「貯蓄がある人」と「貯蓄がない人」の違いは?
年代別の貯蓄額について平均と中央値を確認してきましたが、個人による差が大きいことが分かります。
貯蓄がある人と、そうでない人の違いは、主に次のような点に表れると考えられます。
2.1 1:お金の状況を具体的に把握しているか
貯蓄がある人とない人で差が広がりやすいポイントとして、「具体的に」お金の状況を把握しているかどうかが挙げられます。
たとえば「家計収支」であれば、収入と支出を見える形にすることで、「なぜ貯蓄ができないのか」を把握しやすくなります。
さらに、「貯蓄額」についても具体的に把握しておくことが大切です。
現在いくらあるのか、毎月どの程度積み立てているのか、このままのペースで10年後にいくらになるのかなど、できるだけ具体的に確認しておきましょう。
加えて、「老後に受け取れる年金額の見込み」もねんきんネットで確認できます。
公的年金だけで生活するのは基本的に厳しいとされるため、まずは自分の年金見込み額を把握しておくことが重要です。
2.2 2:自動で貯まる先取り貯蓄をしているか
日々忙しく、お金の状況をこまめに確認できない人も多いからこそ、「自動で貯まる先取り貯蓄」の仕組みを活用することが重要です。
金融機関によっては、給料日にあわせて一定額を自動的に積み立てる定期貯金などのサービスを用意している場合もあります。
こうした仕組みを利用し、自然と貯蓄ができる環境を整えることで、着実にお金を貯めやすくなるでしょう。
2.3 3:お金の情報を取り入れているか
資産運用にはリスクがあり、難しそうという印象から、「怖い」「よくわからない」「面倒」といった理由で、最初から情報収集を避けてしまう人も少なくありません。
しかし、情報を知っているかどうかによって、その後に選べる選択肢は大きく変わります。
まずは情報に触れ、きちんと調べることが大切です。
そのうえで、リスクを正しく理解し、自分のリスク許容度の範囲内で行動することが重要になるでしょう。
3. まとめ|おひとりさま世帯は「平均」だけでなく中央値も参考に家計を確認しよう
物価高や社会保険料の負担増が続くなか、単身世帯では「どれくらい貯蓄があれば安心なのか」が気になる人も多いでしょう。しかし、実際には貯蓄額の個人差は非常に大きく、平均値だけでは実態が見えにくい側面があります。
そのため、自分の立ち位置を確認する際には「中央値」もあわせて確認することが重要です。また、家計管理や先取り貯蓄、固定費の見直しなど、日々の習慣によって将来の資産形成には差が生まれます。
夏のボーナス時期が近づくこのタイミングで、一度ご自身の貯蓄状況や家計バランスを確認してみてはいかがでしょうか。将来の安心につながる第一歩として、無理のない範囲で備えを進めることが大切です。


参考資料
マネー編集部貯蓄班