

物価上昇が続くなか、「老後のお金は足りるのだろうか」と不安を感じている方も多いのではないでしょうか。
65歳以上の夫婦世帯では、年金収入だけでは毎月の生活費をまかなえず、平均で約3万円の赤字が生じているというデータもあります。
一方で、貯蓄額や年金の受給水準には大きな個人差があり、平均値だけでは実際の暮らしぶりは見えてきません。
本記事では、最新の公的データをもとに、夫婦世帯の平均貯蓄額や生活費、年金受給額を整理しながら、物価高が家計に与える影響をわかりやすく解説します。
いまの生活と照らし合わせながら、将来の資金計画を考えるヒントとして確認してみましょう。
1. 【65歳以上・無職夫婦世帯】「1カ月の平均生活費」はいくら?内訳もチェック!
総務省統計局の「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」によると、65歳以上・無職世帯の家計収支は以下のようになっています。
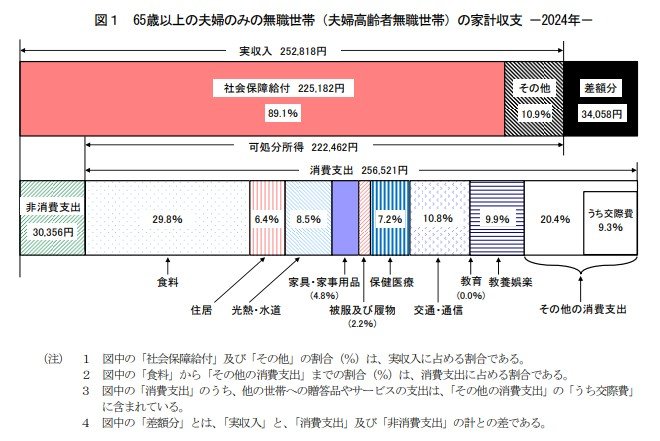
1.1 65歳以上・無職夫婦世帯「1カ月の平均的な家計収支」
- 実収入:25万2818円
- 消費支出:25万6521円
- 非消費支出:3万356円
- 不足分:3万4058円
1.2 支出の内訳
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- 非消費支出:3万356円
65歳以上の無職世帯では、生活費にあたる消費支出が25万6521円、税金や社会保険料などを含む非消費支出が3万356円となっています。
つまり、支出の合計は28万6877円に達し、実収入(25万2818円)との差で月平均約3万円の赤字が発生している状況です。
この不足分は、多くの世帯が貯蓄や退職金などの金融資産を取り崩すことで補っているのが実情です。
ただし、長寿化が進む現在では、老後期間が20年、30年に及ぶケースも珍しくありません。
そのため、単純に毎月3万円を取り崩す生活が続くとすれば、30年間で約1080万円が必要となり、十分な備えがなければ老後資金が底をつくリスクもあります。
では、実際に現代のシニア世帯はどの程度の貯蓄を確保しているのでしょうか。次に、老後世帯の平均貯蓄額を見てみましょう。
2. 世帯主が65歳以上の「働くシニアも含めた二人以上世帯」平均貯蓄額はいくら?
総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)貯蓄の状況」から、働くシニアも含めた「世帯主が65歳以上」の世帯の貯蓄事情を見てみます。
二人以上世帯のうち「世帯主が65歳以上のシニア世帯」貯蓄額の平均・中央値はいくら?2/6

平均値:2509万円
貯蓄保有世帯の中央値:1658万円
データを詳しく見ると、貯蓄額が「3000万円以上〜4000万円未満」の世帯が9.4%、「4000万円以上」の世帯が20.0%を占めており、およそ3割のシニア世帯が3000万円以上の貯蓄を保有していることがわかります。
この層には、退職金を上手に運用し、不動産や株式などで資産を維持している家庭も含まれていると見られ、老後の生活に比較的余裕があると考えられます。
一方で、中央値(1658万円)に届かない世帯が全体の約半数にのぼり、貯蓄が500万円未満の世帯も約2割存在します。
こうしたデータからは、シニア世帯の間で「ゆとりある老後を送る層」と「生活費の確保に不安を抱える層」という二極化の傾向が進んでいることがうかがえます。
3. 世帯主が65歳以上の「無職・二人以上世帯」平均貯蓄額はいくら?
続いて、総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」から、「世帯主が65歳以上の無職・二人以上世帯」における平均貯蓄額を見てみます。
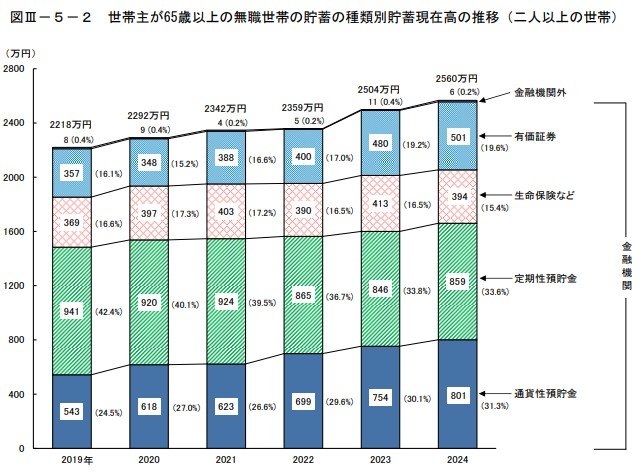
3.1 平均貯蓄額の推移
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
2024年における「世帯主が65歳以上の無職世帯(二人以上世帯)」の平均貯蓄額は2560万円となっており、5年連続で増加していることがわかります。
この背景には、物価上昇に備えた家計の防衛意識や、退職金などを手元資金として確保する動きがあると考えられます。
同時に、金融庁や政府による資産形成支援策(NISAなど)も、貯蓄行動に少なからず影響を与えているのでしょう。
3.2 保有資産の内訳
- 定期性預貯金:859万円
- 通貨性預貯金:801万円
- 有価証券:501万円
- 生命保険など:394万円
- 金融機関外:6万円
ここ数年で特徴的なのは、定期性預貯金の減少と有価証券・通貨性預貯金の増加です。わずかではありますが、「貯蓄から投資へ」という流れが高齢世帯にも広がりつつあります。
物価上昇による将来への不安、そして2024年から始まった新しいNISA制度などが、こうした資産配分の変化を後押ししていると考えられます。
続いて、老後の重要な収入源である公的年金について見ていきましょう。
4. 【国民年金・厚生年金】平均でいくらもらっている?
老後に取り崩せる資産が少ない場合、生活費の大部分を公的年金等の収入に頼ることになります。
では、現代のシニアはどのくらいの年金を受け取っているのでしょうか。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、国民年金のみを受け取る場合と、国民年金+厚生年金を受け取る場合の平均月額を見てみましょう。
4.1 【国民年金の平均月額】

- 全体 5万9310円
- 男性 6万1595円
- 女性 5万7582円
4.2 【厚生年金の平均月額】
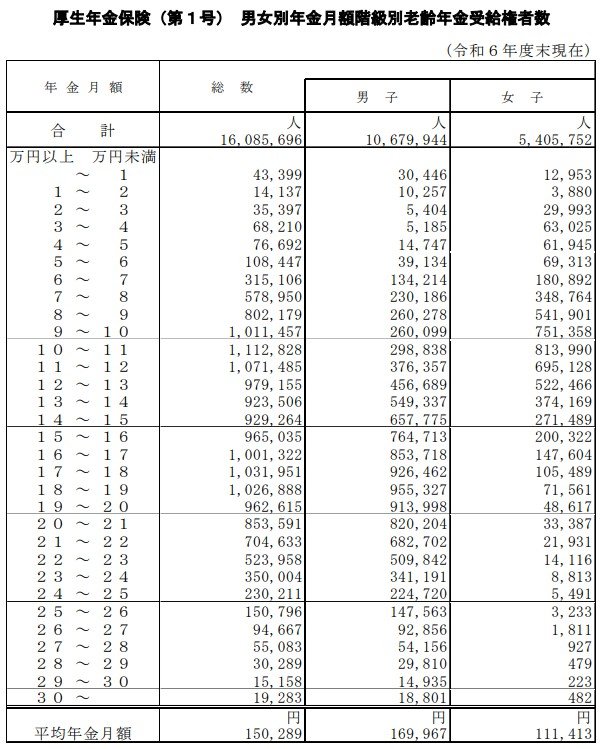
- 全体 15万289円
- 男性 16万9967円
- 女性 11万1413円
※国民年金部分を含む
国民年金の平均月額は5万9310円、基礎年金部分を含む厚生年金の平均月額は15万289円となっています。
ただし、年金額は現役時代の収入や加入期間によって大きくばらつきます。
厚生年金を含めても、受給額は1万円未満から30万円以上まで幅広く分布しており、平均値だけでは実態をつかみにくいのが実情です。
5. 【生活意識】高齢者世帯の55.8%が「生活が苦しい」
2025年7月4日に厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯の55.8%が「生活が苦しい」と感じているそうです。

この背景には、食料品や光熱費などの物価上昇が続いていることに加え、介護保険料や後期高齢者医療保険料の引き上げ、さらには高額療養費制度の見直しなど、生活を直撃する制度改正が重なっていることがあります。
特に、年金を主な収入源とする無職世帯では、毎月の生活費が年金額を上回る「家計赤字」となるケースが増えています。
限られた年金の範囲内で医療費や生活費をまかなうことが難しく、日常のやりくりに不安を抱える高齢者が少なくありません。
6. 老後に向けて、早めの備えを
ここまで「二人以上世帯の貯蓄」「個人の年金額」「高齢者世帯の生活意識」と、様々な角度からのデータを見てきました。
平均的な生活費や貯蓄額のデータを見ていくと、老後の暮らしは一律ではなく、世帯ごとの状況によって大きく差があることがわかります。
年金だけでは補いきれない部分を貯蓄の取り崩しで補うケースも少なくなく、物価上昇が続くいまは、これまで以上に家計の見直しが求められているといえるでしょう。
とはいえ、平均値と比べて一喜一憂する必要はありません。大切なのは、ご自身の収入や支出のバランスを知り、無理のない範囲で備えを整えていくことです。
生活費の中身を把握したり、将来の医療費や介護費を意識したりするだけでも、老後資金の見通しは少しずつクリアになっていきます。
今回紹介したデータを、遠い将来の話としてではなく、「自分の暮らしに置き換える材料」として活用してみてください。


参考資料
- 総務省統計局「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
加藤 聖人


