

2024年1月にスタートした新NISA制度。
制度開始から約2年が経過し、多くの方が積立投資を始めています。
新年度を迎えるこの時期、「今年こそ資産形成を始めたい」と考えている方も多いのではないでしょうか。
「でも、実際にどれくらい増えるの?」「月5万円なんて無理」と思う方もいるかもしれません。
しかし、毎月コツコツ積み立てることで、複利の力を味方につければ、想像以上の資産を築ける可能性があります。
老後2000万円問題も、新NISAを活用すれば決して夢物語ではありません。
今回は、毎月5万円を積み立てた場合、運用利回り別に10年後・20年後・30年後の資産額がいくらになるのか、具体的にシミュレーションしてみます。
1. 新NISA「つみたて投資枠」の基本をおさらい
2024年1月に新設された「新しいNISA」では、「つみたて投資枠」と「成長投資枠」の2つの非課税枠が設けられています。
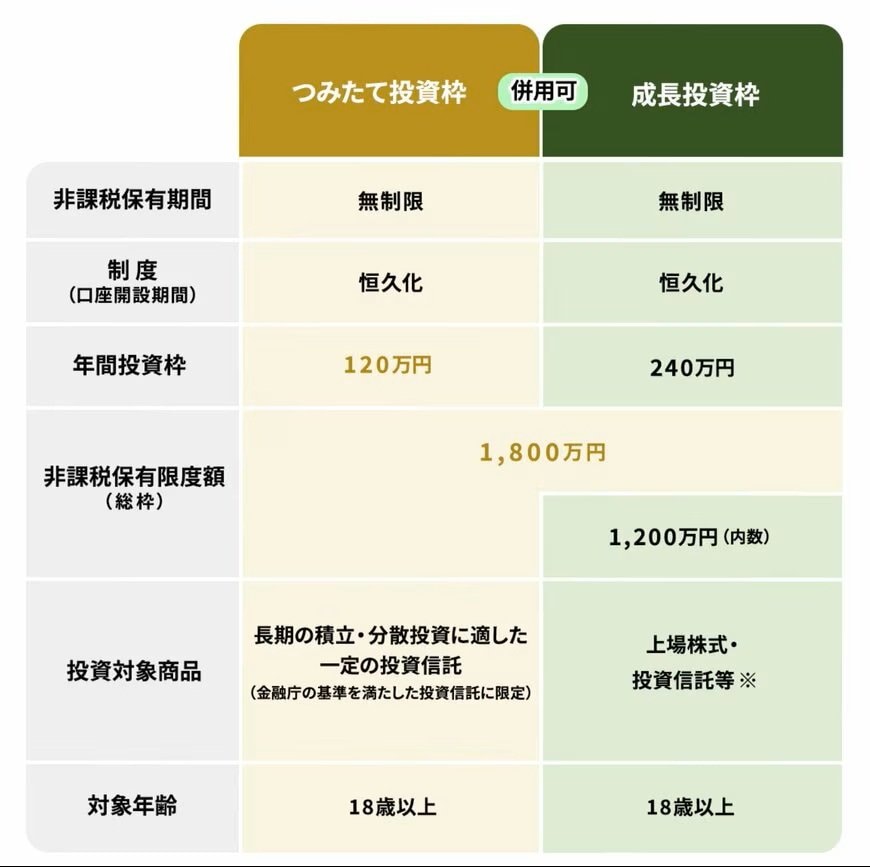
このうち「つみたて投資枠」は、年間120万円(月10万円)まで積立投資できる制度です。
非課税保有限度額は1800万円で、非課税期間は無期限。
従来のつみたてNISAと比べて、投資上限額が大幅に拡大し、より柔軟な資産形成が可能になりました。
最大の魅力は、運用で得た利益に税金がかからないことです。
通常、投資で得た利益には約20%の税金がかかりますが、新NISAならその税金が一切かかりません。
長期運用になるほど、この非課税メリットは大きくなります。
なお、金融機関によっては成長投資枠でも積立投資を選択できるので、余裕があれば2つの枠を併用するのもおすすめです。
2. 毎月5万円×「10年・20年・30年」利回り別の運用シミュレーション結果
今回のシミュレーションは、以下の条件で行います。
- 積立額:毎月5万円
- 運用利回り:年3%・年5%・年7%の3パターン
- 運用期間:10年・20年・30年
- 計算方法:複利計算(金融庁「つみたてシミュレーター」にて試算)
複利とは、運用で得た利益を再投資することで、利益が利益を生む仕組みです。
長期になるほど、複利効果は大きくなります。
それでは、具体的な数字を見ていきましょう。
2.1 年3%で運用した場合

- 10年後:元本600万円 → 約697万円(+97万円)
- 20年後:元本1200万円 → 約1634万円(+434万円)
- 30年後:元本1800万円 → 約2894万円(+1094万円)
2.2 年5%で運用した場合
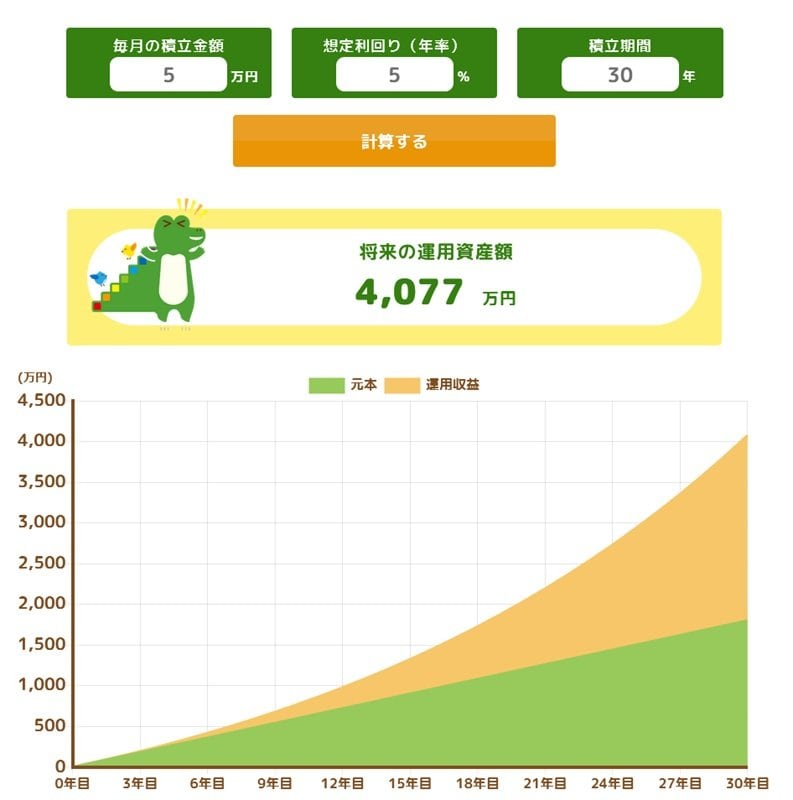
- 10年後:元本600万円 → 約772万円(+172万円)
- 20年後:元本1200万円 → 約2029万円(+829万円)
- 30年後:元本1800万円 → 約4077万円(+2277万円)
2.3 年7%で運用した場合
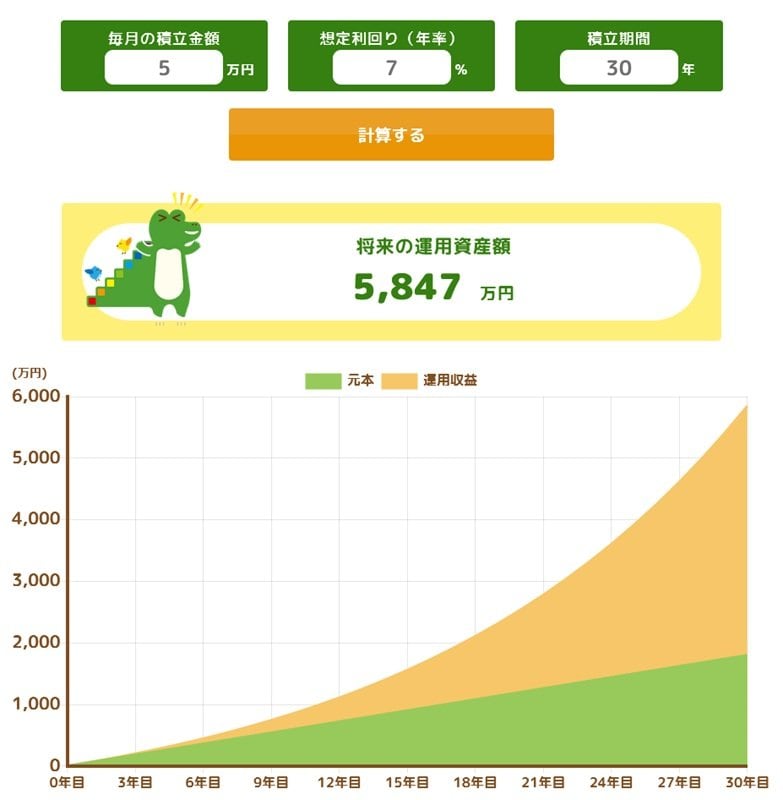
- 10年後:元本600万円 → 約855万円(+255万円)
- 20年後:元本1200万円 → 約2538万円(+1338万円)
- 30年後:元本1800万円 → 約5847万円(+4047万円)
注目すべきは、運用期間が長くなるほど、複利効果が大きくなることです。
特に30年後の数字を見ると、年7%運用なら元本1800万円が5847万円となっています。
また、運用利回りの違いも大きな差を生み、年3%と年7%では、30年後に約2953万円もの差が生まれます。
わずか数%の違いでも、長期では大きな影響があることがおわかりになるでしょう。
そして忘れてはならないのが、新NISAの非課税メリット。
例えば年7%で30年運用した場合、運用益は約4000万円。
通常なら約800万円の税金がかかりますが、新NISAならこれがゼロです。
なお、シミュレーションの数字は魅力的ですが、運用利回りはあくまで想定であり、保証されるものではありません。
重要なのは、リスクとリターンは表裏一体だということです。高いリターンを目指すほど、値動きのリスクも大きくなります。
※シミュレーションの利回りは、あくまでも過程の数値となっています。実際の運用ではこれよりも大きな資産となることもあれば、逆にここまで増えない可能性もある点は注意が必要です。
※新NISAの非課税保有限度額(総枠)は、つみたて投資枠と成長投資枠を合わせて1800万円、成長投資枠のみだと1200万円となっています。
3. 資産形成は「長期・積立・分散」が成功の鍵
今回のシミュレーションから、月5万円の積立投資でも、長期で運用すれば大きな資産を築ける可能性があることがわかりました。
特に30年という期間で見れば、3000万円から5000万円超の資産形成も夢ではありません。
ただし、投資には元本割れのリスクもあります。
短期的な値動きに一喜一憂せず、長期的な視点で続けることが何より大切です。
新NISA制度は、長期の資産形成を後押しする強力なツールです。
運用結果によっては、10年後、20年後、30年後の自分への贈り物になるかもしれません。
まずは無理のない金額から、家計やライフスタイルに合わせて第一歩を踏み出してみてはいかがでしょうか。
参考資料
加藤 聖人


