

2月13日に、2026年最初の年金支給日を迎えました。1月末には2026年度の年金の基準額が公表されており、現在の金額での支給も、4月の支給日を残すのみです。
老後の年金生活でも、税金や社会保険料の負担は続きます。ただし、税金は所得が一定額以下なら非課税になるケースもあります。その際は、社会保険料のみ負担し続けることになります。
老後の年金収入がいくらなら、税金は非課税になるのでしょうか。また、社会保険料の負担は月いくらなのでしょうか。この記事では、老後の年金にかかる税金・社会保険料について解説します。
1. 所得税・住民税が非課税になる年金額面は?
年金から税金が差し引かれなければ非課税となりますが、所得税・住民税はそれぞれ非課税となる基準額が異なります。所得税・住民税が非課税になる年金収入額はいくらなのでしょうか。それぞれ分けて解説します。
1.1 所得税の場合
65歳以上で所得税が非課税になる年金収入は、以下のとおりです。

- 単身世帯:205万円
- 夫婦世帯:233万円
単身世帯なら205万円、夫婦世帯なら233万円までなら所得税はかかりません。
内訳は、基礎控除(95万円)、公的年金等控除(110万円)です。夫婦世帯は、配偶者控除(38万円)も加わり、非課税になる基準がより高く設定されます。配偶者が70歳以上であれば、さらに基準が10万円高くなり、243万円までなら所得税非課税になります。
1.2 住民税の場合
65歳以上で住民税が非課税になる年金収入は、住んでいる自治体によって異なります。住民税が非課税になる基準が、自治体で変わるためです。
東京23区では、所得45万円以下であれば、住民税がかかりません。これをもとに、住民税が非課税になる年金収入を見てみましょう。
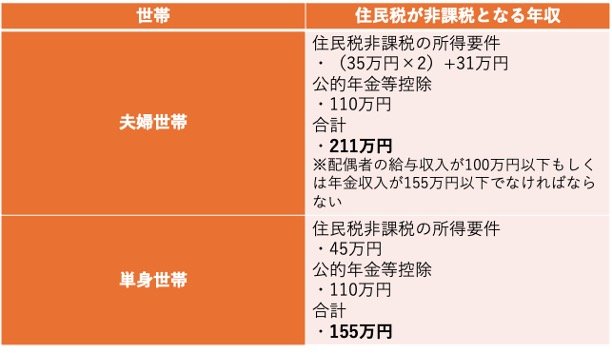
- 夫婦世帯:211万円
- 単身世帯:155万円
住民税は、所得税よりも非課税になる基準額が低く設定されています。2025年度の税制改正で拡大された基礎控除は、あくまで所得税のものであり、住民税のほうは据え置きとなっているためです。
そのため、所得税・住民税どちらも非課税になるには、年金受給額が上記の金額以下でなければなりません。
次章では、社会保険料の負担額について解説します。
2. 社会保険料の負担はどれくらい?
税金が非課税でも、社会保険料は納め続けなければなりません。所得税、住民税ともに非課税になる「年金収入155万円」の場合を例に、社会保険料の負担額を計算してみましょう。今回は、東京都新宿区在住の人をモデルとして計算していきます。結果は、以下のとおりです。

- 国民健康保険料:3万4130円
- 介護保険料:5万1480円
- 合計:8万5610円
年間約8万円、月あたり約7000円が年金から差し引かれる形です。年金収入155万円の場合、月あたりの収入は約13万円のため、手取りは約12万円となります。
非課税世帯は所得が課税世帯に比べて少ないため、国民健康保険料・介護保険料ともに負担額は抑えられています。上記の金額よりも所得が低い場合は、負担する保険料がさらに少なくなります。
次章では、課税世帯になった際の保険料負担を見ていきましょう。
3. ギリギリ課税世帯になると保険料負担はどうなる?
非課税世帯から課税世帯になると、税金の負担が発生し、社会保険料の負担額も増えます。とくに、住民税が非課税から課税に変わると、ギリギリ非課税になる人に比べて手取り額が減る可能性があります。
東京都新宿区在住の年金収入156万円の人を例に、税金・社会保険料を計算してみましょう。
- 所得税:0円
- 住民税:8000円
- 国民健康保険料:3万5170円
- 介護保険料:8万7120円
- 合計:13万290円
差し引かれる金額の合計は13万円台です。先ほどの非課税世帯の社会保険料の試算と比較すると、年金収入が1万円増えるだけで、約4万5000円も負担が増える計算となりました。なかでも介護保険料は段階で設定されているため、所得が非課税・課税の基準に近い金額だと、急激に負担が増える可能性があります。
こうした手取りの逆転現象は、収入が増える以上の損失をもたらします。2026年度は、年金が現行の金額から1.9%引き上げられるため、意図せず課税世帯になる可能性もあるでしょう。年金収入を減らすことはできないため、税金や社会保険料の支出に備えて、年金とは別の資産を用意しておくのが望ましいです。
4. まとめ
単身世帯の場合、年金収入が205万円以下だと所得税が非課税になります。また、155万円以下だと住民税も非課税になります。この場合は社会保険料のみ負担すればよいため、比較的負担は軽いでしょう。
一方、年金収入が住民税非課税の基準を超えると、社会保険料の負担が急激に増える可能性があります。年金の額面と年間の年金収入をあらためて確認しておきましょう。


参考資料
- 日本年金機構「令和7年度税制改正による所得税の基礎控除の見直し等について」
- 国税庁「No.1191 配偶者控除」
- 東京都主税局「個人住民税」
- 国税庁「No.1600 公的年金等の課税関係」
- 新宿区「保険料の計算方法について」
- 新宿区「介護保険料の決まり方」
石上 ユウキ


