
2月は、2カ月に一度の公的年金が支給される月です。
老後の生活を支える重要な収入源である年金について、ご自身の受給見込み額や、他の人がどれくらい受け取っているのか、気になっている方も多いのではないでしょうか。
特に、これからの人生設計を考えるうえで、具体的な金額を把握しておくことは非常に大切です。
将来の暮らし向きを具体的にイメージできれば、今から何をすべきかが見えてくるかもしれません。
この記事では、日本の公的年金の基本的な仕組みから、厚生年金と国民年金の平均的な受給額、さらには現役時代の働き方によるモデルケースまで、最新のデータをもとに詳しく解説します。
ご自身の将来設計を考えるうえで、きっとお役立ていただけるはずです。
まずは、年金の全体像と平均的な金額を知ることから始めてみませんか。
1. 日本の公的年金の仕組みとは?「2階建て構造」を解説
日本の公的年金は、しばしば「2階建て構造」と表現されます。これは、年金制度が「1階部分にあたる国民年金(基礎年金)」と「2階部分にあたる厚生年金」の2つの制度で構成されているためです。

1.1 1階部分にあたる「国民年金」の概要
- 加入対象者:原則として日本国内に住む20歳以上60歳未満のすべての人
- 年金保険料:加入者全員が一律の金額を納付。ただし、保険料は年度ごとに改定されます(2025年度月額:1万7510円)
- 受給額:保険料を40年間(480カ月)すべて納付すると、満額を受け取れます(2025年度月額:6万9308円)
国民年金の加入者は、働き方などに応じて第1号から第3号の3種類に区分されます。このうち、会社員や公務員である第2号被保険者は、後述する厚生年金にも加入します。
厚生年金の保険料を納めている場合、別途国民年金の保険料を支払う必要はありません。
また、第2号被保険者に扶養されている配偶者である第3号被保険者も、個別に保険料を納付する義務はありません。
1.2 2階部分にあたる「厚生年金」の概要
- 加入対象者:会社員や公務員のほか、パートタイマーなどで特定適用事業所(※1)に勤務し、一定の要件を満たす人が国民年金に上乗せして加入
- 年金保険料:収入(標準報酬月額・標準賞与額)に応じて保険料が変動。ただし上限額が設定されています(※2)
- 受給額:加入していた期間や納付した保険料額によって、個人差が生じます
※1 特定適用事業所:1年のうち6カ月以上、厚生年金保険の被保険者(短時間労働者を除く)の総数が51人以上となる見込みの企業などを指します。
※2 厚生年金の保険料額:標準報酬月額(上限65万円)と標準賞与額(上限150万円)に保険料率を乗じて計算されます。
2. 2026年の年金支給日カレンダー【最新版】
公的年金は、原則として偶数月の15日に支給されます。ただし、15日が土日や祝日にあたる場合は、その直前の平日に前倒しで支給されます。
年金は後払い方式となっており、支給日の前月までの2カ月分がまとめて支払われる仕組みです。
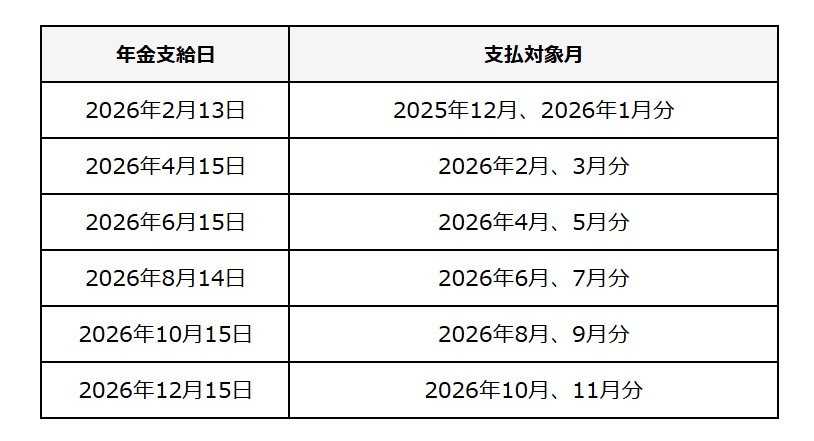
2026年の年金支給日と、それぞれの支給対象月を確認してみましょう。
2.1 【2026年】年金支給日と対象月の一覧
- 2026年2月13日(金):2025年12月・2026年1月分
- 2026年4月15日(水):2026年2月・3月分
- 2026年6月15日(月):2026年4月・5月分
- 2026年8月14日(金):2026年6月・7月分
- 2026年10月15日(木):2026年8月・9月分
- 2026年12月15日(火):2026年10月・11月分
例えば、2026年2月13日の支給日には、2025年12月と2026年1月の2カ月分が一度に支給されることになります。
毎月給与を受け取っていた現役時代とは異なり、2カ月に一度の収入となるため、家計管理のサイクルを見直す必要があるかもしれません。
3. 厚生年金・国民年金の平均受給額はいくら?1万円刻みの分布で実態を分析
多くの方が気になる「厚生年金」と「国民年金」の平均受給月額はどのくらいなのでしょうか。
ここでは厚生労働省の資料を基に、60歳から90歳以上までの全受給権者を対象とした「平均年金月額」と「受給額の分布」についてご紹介します。
3.1 厚生年金の平均受給額(月額)を男女別に紹介

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含みます。
3.2 厚生年金受給額の分布状況を1万円刻みで確認
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均年金月額は全体で15万289円です。
しかし、男女別に見ると男性が16万9967円、女性が11万1413円と、約6万円もの差があることがわかります。
3.3 国民年金の平均受給額(月額)と分布を男女別に紹介

- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
3.4 国民年金受給額の分布状況を1万円刻みで確認
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金の平均年金月額は全体で5万9310円でした。
男女別では、男性が6万1595円、女性が5万7582円となっています。
受給額の分布を見ると、「6万円以上~7万円未満」の層が最も多く、多くの人が満額に近い年金額を受け取っていることがうかがえます。
4. 【ライフコース別】厚生年金・国民年金の受給額モデルケース
年金の受給額は個人差が大きいため、平均額だけでは実態を把握しきれない部分があります。
「将来、自分は一体いくら年金をもらえるのだろう?」と疑問に思う方のために、ここではライフコース別の受給額の目安をご紹介します。
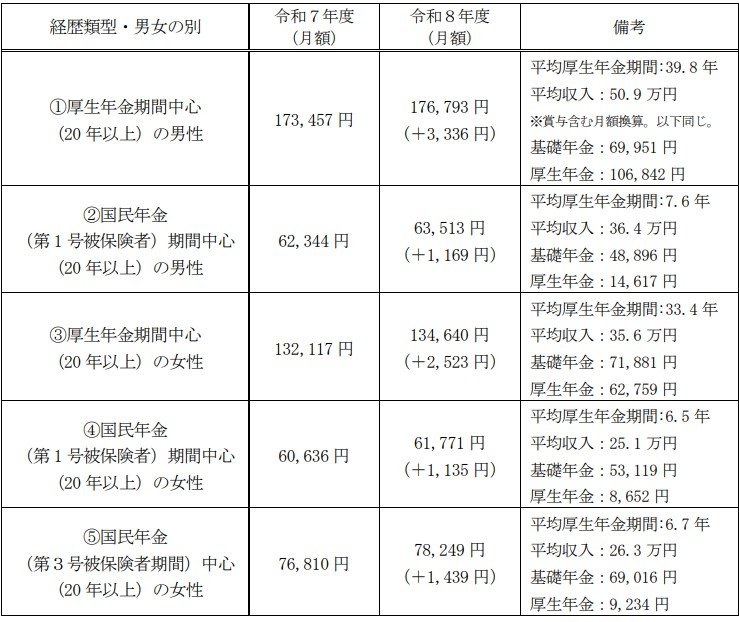
厚生労働省が2026年1月23日に公表した「多様なライフコースに応じた年金額の例」を参考に見ていきましょう。
この資料では、年金の加入経歴を5つのパターン(男性2つ、女性3つ)に分け、それぞれの年金額の概算が示されています。
4.1 モデルケース1:厚生年金加入が中心の男性
《年金月額》17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与を含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
4.2 モデルケース2:国民年金(第1号)加入が中心の男性
《年金月額》6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
4.3 モデルケース3:厚生年金加入が中心の女性
《年金月額》13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
4.4 モデルケース4:国民年金(第1号)加入が中心の女性
《年金月額》6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
4.5 モデルケース5:国民年金(第3号)加入が中心の女性
《年金月額》7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
これらのモデルケースから、厚生年金の加入期間の長さや現役時代の平均収入が、将来の年金月額に大きく影響することがわかります。
特に、現役時代に国民年金と厚生年金のどちらに主として加入していたかによって、老後の受給額が大きく異なることが見て取れます。
5. 年金受給者の確定申告は必要?「確定申告不要制度」とマイナンバーカード活用術
年金を受け取っている方のうち、一定の条件を満たす場合は「確定申告不要制度」の対象となり、毎年確定申告を行う必要がありません。
5.1 確定申告が不要になる2つの条件とは
確定申告が不要となるのは、以下の2つの条件を両方満たす場合です。
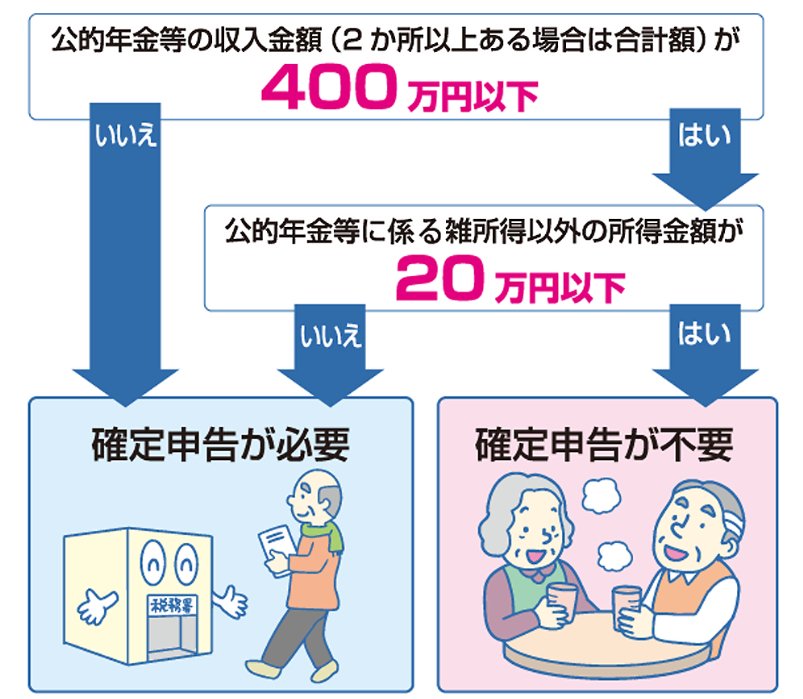
- 公的年金等(※1)の収入金額の合計が400万円以下で、かつ、その公的年金等のすべてが源泉徴収の対象となっている
- 公的年金等に係る雑所得以外の所得金額(※2)が20万円以下である
※1 国民年金、厚生年金、老齢共済年金などの老齢年金や、恩給、確定給付企業年金などが該当します。
※2 生命保険の個人年金、給与所得、生命保険の満期返戻金などが該当します。
ただし、確定申告不要制度の対象者であっても、確定申告を行うことで所得税の還付を受けられる場合があります(※3)。
また、所得税の確定申告が不要な場合でも、生命保険料控除や地震保険料控除など、源泉徴収票に記載されていない控除を適用したい場合や、公的年金以外の所得があり住民税の申告が必要な場合があります(※4)。
※3 医療費控除や雑損控除などを適用し、公的年金から源泉徴収された所得税の還付を受けたい場合などです。
※4 所得税の確定申告を行えば、その内容が市区町村に連携されるため、別途住民税の申告をする必要はありません。
5.2 スマホで完結!マイナンバーカードを使った確定申告の方法
スマートフォンとマイナンバーカードの連携が進んだことにより、令和7年(2025年)分の確定申告はさらに手軽になります。
マイナンバーカードをスマホで読み取る作業が不要になり、スマートフォンのマイナンバーカード機能を利用して申告書の作成からe-Taxでの送信まで完結できます。
国税庁のウェブサイト「確定申告書等作成コーナー」を利用すれば、画面の案内に従って入力するだけで申告書が完成し、自動計算機能で計算ミスも防げます。
さらに、マイナポータル連携機能を使えば、保険料控除証明書や源泉徴収票といった必要書類の情報を自動で取得し、申告書に反映させることが可能です。
これにより、書類を集めて手入力する手間が省け、確定申告にかかる時間を大幅に短縮できるでしょう。
6. まとめ
今回は、現在のシニア世代が受け取っている年金額の実態について詳しく見てきました。
近年、定年退職後も再雇用やパートタイムで働き続ける方が増えていますが、何歳まで健康でいられるかは誰にも予測できません。
事実として、年金受給世帯の多くは、収入の大部分を公的年金に頼っているのが現状です。
老後は、病気やケガ、介護といった予期せぬ出費のリスクも高まります。
日々の生活費だけでなく、万が一に備えるための予備資金もある程度確保しておく必要があるでしょう。
老後資金の準備は、できるだけ早いうちから計画的に進めることが重要です。
老後資金対策に「早すぎる」ということはありません。時間を味方につけて、ご自身に合った効率的な資産形成の方法を検討してみましょう。
※当記事は再編集記事です。

参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 政府広報オンライン「ご存じですか?年金受給者の確定申告不要制度」
- 国税庁「令和7年分の確定申告はスマホとマイナポータル連携でもっと便利に!」
- LIMO「【年金のリアル】厚生年金と国民年金の受給額、1万円刻みの分布で見る実態」
橋本 優理