
春の訪れを感じる3月下旬、私たちの生活に関わる新しい制度の開始が目前に迫っています。
来たる2026年4月分から「子ども・子育て支援金」制度が導入され、少子化対策の財源として、公的医療保険料に上乗せされる形で新たな負担が始まります。
この変更により「給与明細の手取り額はどのように変動するのか」「具体的にいくら天引きされるのか」といった疑問を持つ方も少なくないでしょう。
この記事では、政府が公表した試算を基に、子ども・子育て支援金の「年収別の負担額」の目安を、加入している保険制度ごとに詳しく解説していきます。
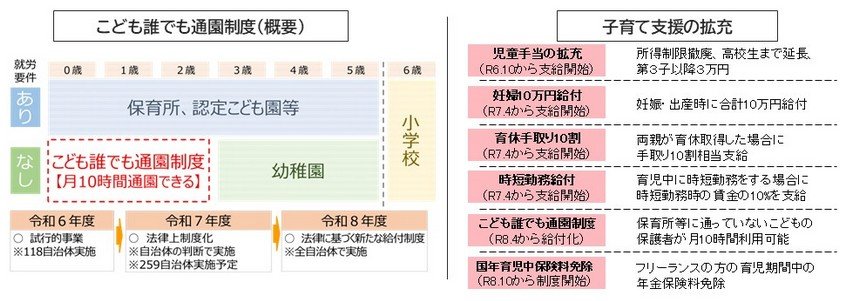
1. 「子ども・子育て支援金」導入で給与の手取り額に変化は?いつから反映されるのか
「子ども・子育て支援金」は、現在私たちが支払っている健康保険料などの医療保険料に上乗せする形で徴収されます。
制度自体は2026年4月から始まりますが、多くの企業では社会保険料を翌月給与から天引きする方式を採用しているため、4月分の支援金は5月支給分の給与から引かれるのが一般的です。
したがって、会社員の方が給与明細でこの変更を確認できるのは、主に5月分の給与からということになります。
なお、自営業者など国民健康保険に加入している場合は、例年6月ごろに自治体から届く納付通知書で具体的な金額を確認する流れです。
2. 【保険制度別】子ども・子育て支援金の年収別負担額はいくら?政府試算を基に解説
ここでは、子ども・子育て支援金の負担額について、政府が公表した試算データを基に見ていきましょう。
実際の負担額は、個人の収入や加入している医療保険制度によって異なります。
2.1 会社員や公務員などが加入する「被用者保険」の場合
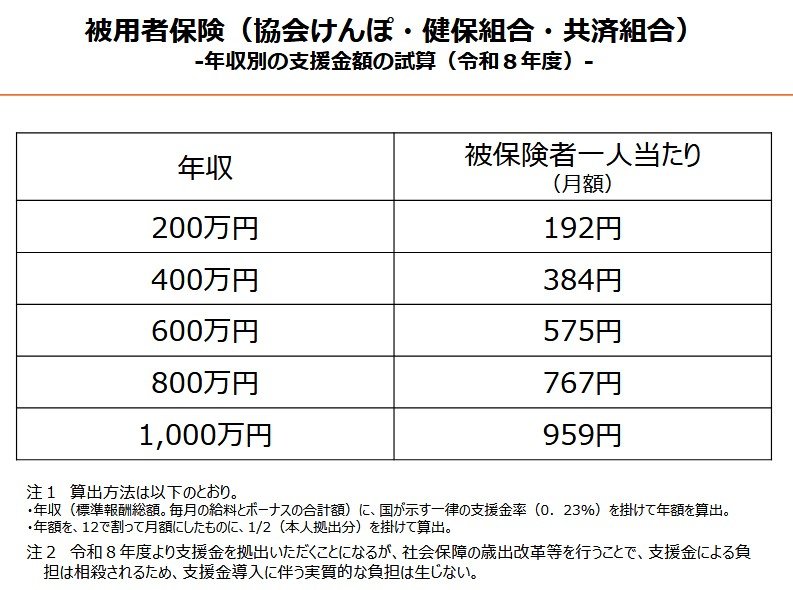
給与や賞与を合計した年収に対して支援金率(0.23%)を掛け、算出された額を勤務先と折半したものが個人の負担額です。
会社負担分を除いた、実際に毎月の給与から天引きされる自己負担額の目安は以下の通りです。
- 年収400万円:月額384円
- 年収600万円:月額575円
- 年収800万円:月額767円
2.2 自営業やフリーランスが加入する「国民健康保険」の場合
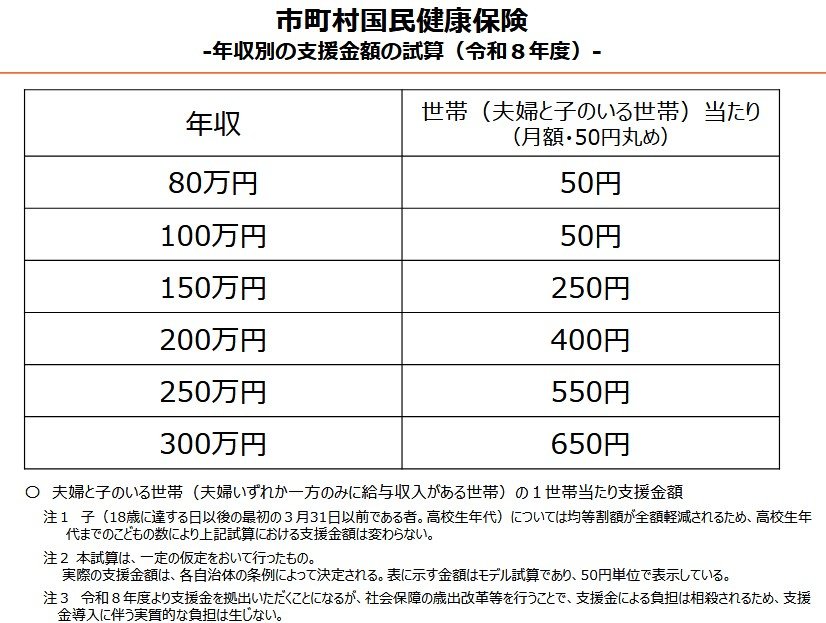
国民健康保険の場合、世帯主の所得などを基に負担額が計算されます。
ここでは、夫婦と高校生以下の子どもがいる世帯をモデルとした、代表的なケースの試算額を紹介します。
- 年収200万円:月額400円
- 年収250万円:月額550円
- 年収300万円:月額650円
2.3 75歳以上などが対象の「後期高齢者医療制度」の場合
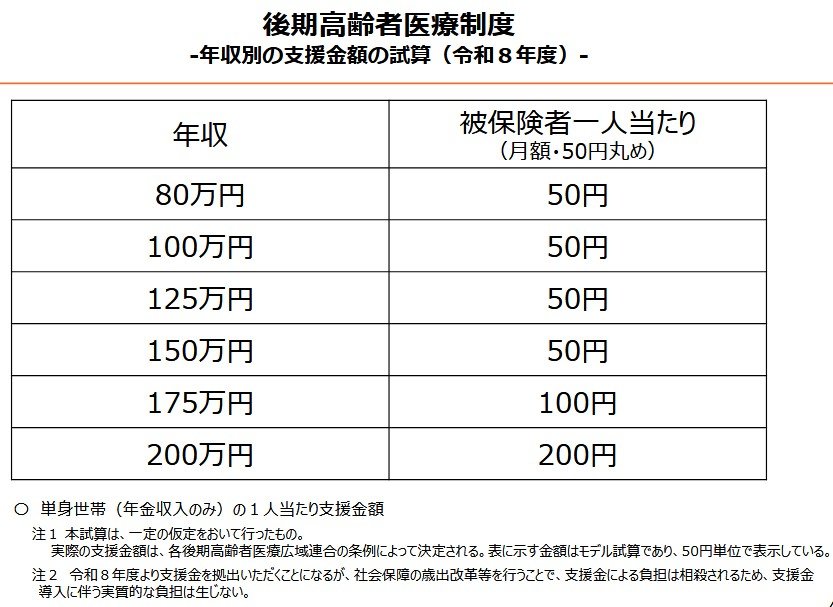
年金収入のみで暮らす単身世帯を想定した、主なモデルケースの試算額は以下のようになっています。
- 年収80万〜150万円:月額50円
- 年収175万円:月額100円
- 年収200万円:月額200円
※実際の負担額は、お住まいの自治体や広域連合が定める条例によって最終的に決定されます。
3. 「実質負担ゼロ」は本当?子ども・子育て支援金の仕組みと免除対象について
少子高齢化が進行する日本において、子育てしやすい環境の整備は重要な課題です。
今回導入される「子ども・子育て支援金」は、この課題解決に向けた施策の一つと位置づけられています。
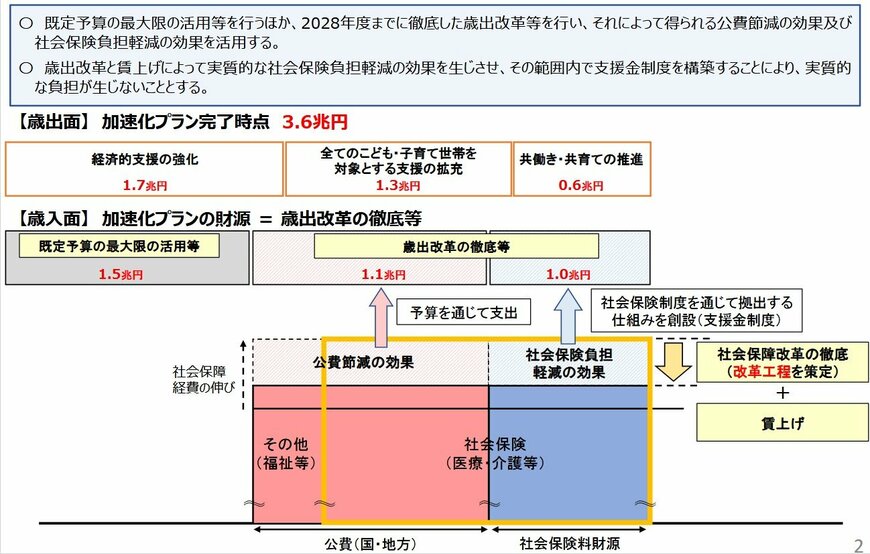
こども家庭庁の資料「子ども・子育て支援金制度について」によると、政府は「実質的な追加負担は生じない」と説明しています。
これは、医療や介護分野での歳出改革によって保険料の上昇を抑制し、その抑制分を支援金の財源に充てるという考え方です。
しかし、給与明細上では「子ども・子育て支援金」として新たに天引きされる項目が増えることになります。
他の保険料の上昇が抑えられたとしても、その効果は実感しにくいため、多くの人にとっては負担増と感じられる可能性があります。
一方で、子育て世帯への配慮として、会社員が産休や育休を取得している期間は、現在の社会保険料と同様に支援金の支払いも免除されることになっています。
これを機に家計を見直し、自身のライフプランに合わせた資産形成を考えるなど、将来の生活設計について改めて検討してみるのも良いかもしれません。
私たちの暮らしに関わるさまざまな公的制度について、理解を深めてみてはいかがでしょうか。
※当記事は再編集記事です。
4. 参考:【年代別】「住宅ローン平均残高」はどのくらい?
住宅ローンを契約する際に「定年退職までには繰上げ返済を終えたい」「退職金で完済できるだろう」と、漠然とした計画を立てている方は少なくないようです。
ここでは、J-FLEC(金融経済教育推進機構)が公表した「家計の金融行動に関する世論調査 2025年」を基に、住宅ローン残高の平均額を見ていきます。
4.1 単身世帯における住宅ローン平均残高
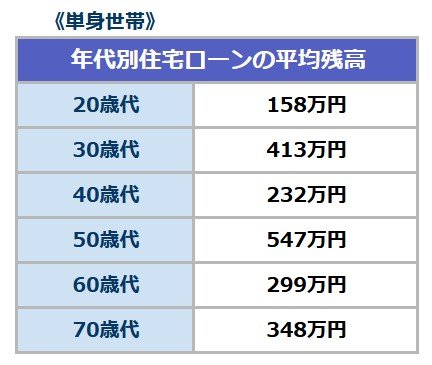
- 20歳代:158万円
- 30歳代:413万円
- 40歳代:232万円
- 50歳代:547万円
- 60歳代:299万円
- 70歳代:348万円
4.2 二人以上世帯における住宅ローン平均残高
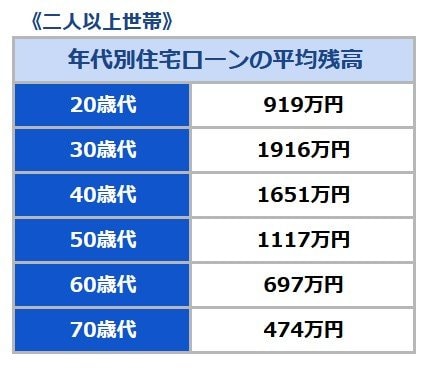
- 20歳代:919万円
- 30歳代:1916万円
- 40歳代:1651万円
- 50歳代:1117万円
- 60歳代:697万円
- 70歳代:474万円
特に二人以上世帯では、60歳代でも平均して約700万円の住宅ローンが残っており、セカンドライフを迎える時期になっても大きな負債を抱えている現状がうかがえます。
日頃から家計の収支をしっかりと管理し、老後の生活に向けた準備を着実に進めていくことが重要です。


参考資料
- こども家庭庁「子ども・子育て支援金制度について」
- こども家庭庁「子ども・子育て支援金制度のQ&A」
- こども家庭庁「医療保険制度ごとの年収別試算はこちら」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- LIMOいよいよ来月【2026年4月分から開始】子ども・子育て支援金「年収別」負担額の目安はいくら?《保険制度別》で確認!
川勝 隆登