

日本の金利上昇を背景に、個人向け国債への関心が高まっています。長らく低水準が続いていた個人向け国債の金利も、直近では1%台に乗る水準となりました。
一方で、銀行預金の金利は依然として低水準にとどまっており、運用先によっては受け取れる利息に一定の差が生じる可能性があります。
もし今、あなたがまとまった資金の置き場所に迷っているのなら、「個人向け国債」は非常に有力な選択肢です。
本記事では、2月募集分の最新金利データをもとに、1000万円を「大手銀行の定期預金」から「個人向け国債」へ移した場合、1年後の利息にどれだけの差がつくのかをシミュレーションします。安定した資産運用を求める人に知ってほしい、個人向け国債のメリットも解説しますので、ぜひ今後の投資の参考にしてください。
1. 個人向け国債の種類と金利
まずは、2月募集として発表された個人向け国債の金利を見ていきましょう。個人向け国債には大きく分けて3つのタイプがありますが、それぞれの金利(税引前)は以下のようになっています。
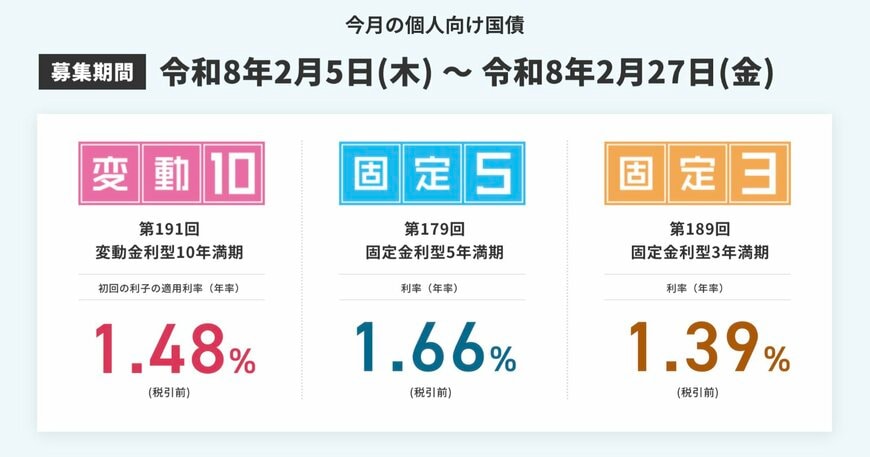
- 変動10年(変動金利):1.48%(初回金利)
- 固定5年(固定金利):1.66%
- 固定3年(固定金利):1.39%
今回のシミュレーションでは、金利が高く変動しない「固定5」を例に挙げて、銀行預金との比較を行なっていきます。
2. 銀行金利と個人向け国債の比較
ここからは、銀行預金と個人向け国債とで実際に比較をしてみましょう。手元に「当面使わない1000万円」があると仮定します。
これを「大手銀行の普通預金」に預けた場合と、「個人向け国債」に預けた場合、1年後に受け取れる利息にはどれほどの差が生まれるのでしょうか。
2.1 大手銀行などの預金(金利0.3%想定)の場合
最近は銀行の預金金利も少しずつ上がってきました。2026年の想定として、ここでは「年利0.3%」で計算していきます。
- 1年間の利息(税引前):3万円(1000万円×0.3%)
- 税金(約20%):約6000円
- 手取り利息:約2万4000円
1000万円を1年間預けても、手元に残る利益としては約2万4000円です。
2.2 個人向け国債「固定5年」の場合
次に、2026年2月募集の「固定5年」タイプの個人向け国債を購入した場合です。
- 1年間の利息(税引前):16万6000円
- 税金(約20%):約3万3200円
- 手取り利息:約13万2800円
このように、税引後の利息としては、1年間で10万円以上の差が生じています。リスクを取って株などの投資をするわけではなく、安全資産の中でこれだけの差が出るのは、非常に大きなインパクトではないでしょうか。
3. 個人向け国債のメリット
個人向け国債は「投資が初めてで怖い。でも預金よりは増やしたい」という人にとって、有力な選択肢です。値動きに一喜一憂する必要がなく、守りを固めたい人向けの代表格と言えます。ここからは、投資初心者でも個人向け国債をおすすめできる3つのポイントを解説します。
3.1 元本割れのリスクが低い
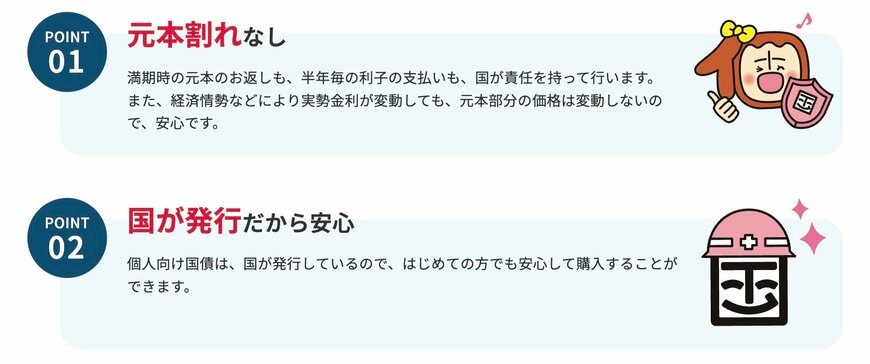
個人向け国債の最大のメリットは、国が発行し、元本と利子の支払いを国が責任を持って行う点です。投資信託や株式のように、市場価格の変動によって「預けたお金が減って戻ってくる」という元本割れのリスクはありません。満期になれば、額面金額(預けた金額)がそのまま戻ってきます。「増やしたいけど、減るのは絶対に嫌」という心理に最も寄り添った金融商品と言えます。
3.2 「最低金利」と「約束された金利」
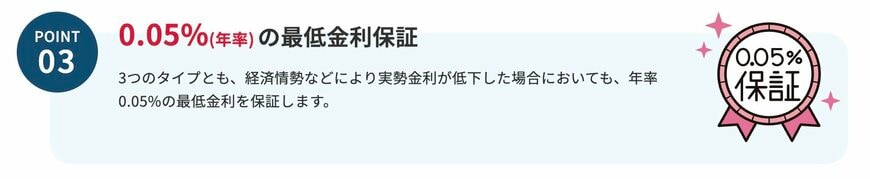
個人向け国債には、経済状況がどれだけ悪化しても、年率0.05%の金利は最低保証するというルールがあります。
さらに、今回シミュレーションした「固定5年」や「固定3年」であれば、発行時の金利が満期まで適用され続けます。
つまり、今回の「固定5年(1.66%)」を購入すれば、今後5年間、世の中の金利がどう動こうとも、日本が破産するような事態に陥らない限りこの高い利率を受け取り続ける権利が確定するのです。
3.3 途中解約のデメリットが少ない
「5年以内には資金を引き出したくなるかもしれない」という人であっても、個人向け国債は安心して利用することができます。個人向け国債は、発行から1年経過すれば、いつでも中途換金(解約)が可能です。その際のペナルティも「直近2回分の利息(税引後相当額)」が差し引かれるだけで、とても限定的です。
元本から引かれるわけではなく、あくまで「利息の一部を返す」だけなので、元本割れすることはありません。「とりあえず預けて、数年後に急に資金が必要になったら解約する」という使い方が気軽にできるのも、個人向け国債の使い勝手の良い要因の1つです。
4. 個人向け国債の注意点
普通預金と比較してメリットが多い一方で、「投資」として考えるなら、事前に押さえておきたいポイントもあります。
個人向け国債は元本保証があり、比較的安定的な商品とされていますが、金利水準や物価動向によって実質的なリターンは変わります。たとえば、金利が固定されるタイプの商品では、市場環境の変化によって相対的な魅力が低下する可能性もあります。一方で、「変動10年」のように金利が見直されるタイプもあるため、商品ごとの仕組みを確認したうえで選ぶことが大切です。
とはいえ、普通預金に置いたままにするよりも高い利回りが期待できる場合があり、安定性を重視する資金の置き場所としては有力な選択肢の一つといえるでしょう。
5. おわりに
本記事では、2月募集の個人向け国債と大手銀行預金の利息を比較し、その実力差を検証しました。現在の個人向け国債は、元本保証という高い安全性を維持しつつ、銀行預金とは比べものにならないリターンが期待できる、非常にバランスの良い資産です。
もし、当面使う予定のないまとまった資金がお手元にあるのなら、単に口座に寝かせておくのではなく、より有利な保管場所として「個人向け国債」を検討してみてはいかがでしょうか。


参考資料
斎藤 彩菜

