
寒さが厳しい2月、暖房費などの負担から物価高を実感する方も多いでしょう。実際、2026年1月の東京都区部消費者物価指数(速報値)は前年同月比2.0%上昇しており、インフレ基調は続いています。

老後の家計もシビアです。総務省の2024年「家計調査」によれば、65歳以上単身無職世帯の実収入13万4116円に対し、消費支出は14万9286円。毎月約2万8000円の赤字という現実があります。
このデータから、老後生活を安定させるには「月額15万円」がひとつの目安と考えられます。では、公的年金だけでこの額を受け取れる人はどのくらいいるのでしょうか。本記事では、厚生労働省のデータを基にその受給実態を解説します。
1. 日本の公的年金は「国民年金+厚生年金」の2階建て
日本の公的年金制度は、基礎となる「国民年金」と、その上に乗る「厚生年金」で構成されており、一般的に「2階建て構造」として知られています。
ここでは、それぞれの年金制度の基本的な仕組みを見ていきます。
1.1 公的年金は「2階建て」の仕組み

【1階部分】国民年金(基礎年金)
- 加入対象:日本国内に居住する20歳以上60歳未満のすべての人が原則として加入します。
- 保険料:年度ごとに見直される定額制です。(※1)
- 受給額:保険料を480カ月(40年)の全期間にわたって納付すると、65歳から満額の老齢基礎年金(※2)を受け取れます。未納期間がある場合は、その期間に応じて年金額が減額されます。
※1 2025年度の国民年金保険料は月額1万7510円です。
※2 2025年度の国民年金(老齢基礎年金)の満額は月額6万9308円です。
【2階部分】厚生年金
- 加入対象:会社員や公務員のほか、パートタイマーなどで特定適用事業所(※3)に勤務し、一定の要件を満たす方が国民年金に加えて加入します。
- 保険料:収入(標準報酬月額・標準賞与額)に応じて決まり、上限が設けられています。(※4)
- 受給額:加入していた期間や納めた保険料の総額によって、個人ごとに異なります。
この2階部分にあたる厚生年金は、会社員や公務員などが国民年金に追加で加入する制度です。そのため、国民年金と厚生年金では、加入する人の条件、保険料の決まり方、将来受け取る年金額の計算方法がそれぞれ違います。
この仕組みにより、老後の年金受給額は、個人の現役時代の働き方や収入によって大きく変わってきます。
さらに、公的年金の額は物価や賃金の変動に合わせて毎年改定されるという点も、理解しておくべき重要な特徴です。
※3 特定適用事業所とは、厚生年金保険の被保険者数が1年のうち6カ月以上、51人以上になる見込みの企業などを指します(短時間労働者や共済組合員は除く)。
※4 厚生年金の保険料は、標準報酬月額(上限65万円)と標準賞与額(上限150万円)に定められた保険料率を乗じて算出されます。
2. 【2026年度】厚生年金(報酬比例部分)は2.0%の増額へ。国民年金は1.9%増
公的年金の支給額は、物価や現役世代の賃金の動きを踏まえて毎年調整されます。
2026年1月23日、厚生労働省は2026年度(令和8年度)の年金額例を公表。年度替わりの4月分の年金から適用される改定率は、国民年金(基礎年金)が+1.9%、厚生年金(報酬比例部分)が 2.0%となりました。
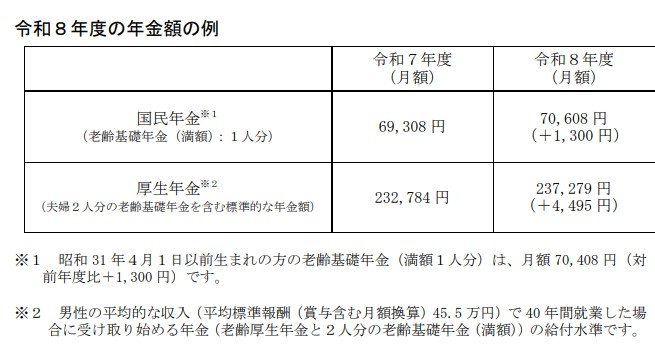
- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分※2)
※1 昭和31年4月1日以前に生まれた方の老齢基礎年金(満額1人分)は、月額6万9108円(前年度比+1300円)です。
※2 平均的な収入(賞与を含む月額換算で45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
国民年金のみを受給する場合、保険料を全期間納めて満額(※3)であっても、月額は7万円を下回ります。
さらに、受給開始を75歳まで遅らせる「繰下げ受給」(※4)を利用したとしても、月額13万円には届きません。
※3 国民年金の保険料を40年間(480カ月)納付した場合に、65歳から受け取れる満額の年金額を指します。
※4 繰下げ受給とは、年金の受け取り開始を66歳から75歳までの間で遅らせる制度です。1カ月遅らせるごとに0.7%増額され、75歳開始では最大84%増額されます。
3. 2月13日の支給日【厚生年金+国民年金】合わせて30万円(月額15万円)超を受け取る人はどれほどいる?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によれば、厚生年金受給者(国民年金部分を含む)の平均受給月額は「15万289円」となっています。
受給額分布から、個人差を見ていきましょう。
3.1 厚生年金の「受給額分布」を一覧表でチェック

- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
上記のデータを見ると、厚生年金と国民年金を合わせた受給額が「ひとりで月15万円(一度の支給日に30万円)以上」に達している人は全体の49.8%で、半数には届いていません。
さらに、上記は厚生年金受給権者に限定した集計であるため、国民年金のみの受給権者まで含めると、この割合はさらに下がります。
「年金収入がひと月15万円」を、ひとりでもらえる人は決して多数派ではないということです。
4. 年金制度改正の動向:「年収106万円の壁」の見直しと今後のルール変更
2025年6月13日に「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律案」が参議院本会議で可決・成立しました。
この法改正は、働き方や家族の形、ライフスタイルの多様化に対応した年金制度を構築することを目的としています。私的年金の拡充や所得の再分配機能を強化することで、高齢期の生活安定を図る狙いもあります。
ここでは、今回の改正における全体像を確認します。
4.1 年金制度改正の主なポイント
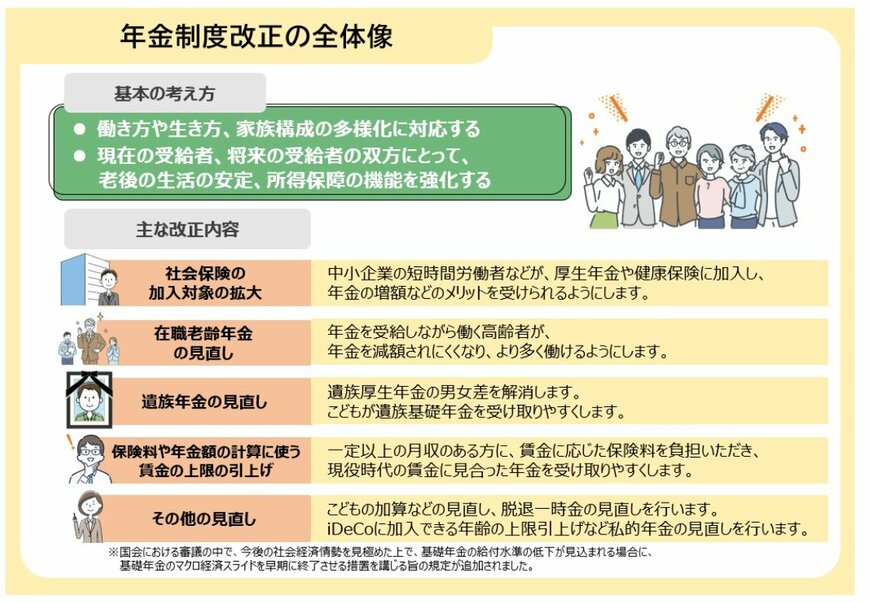
社会保険の加入対象の拡大
- 中小企業で働く短時間労働者などが厚生年金や健康保険に加入しやすくなり、将来の年金額増加といった恩恵を受けられるようになります。
在職老齢年金の見直し
- 年金を受給しながら働く高齢者が、年金の減額を気にせずにより長く働ける環境を整えます。
遺族年金の見直し
- 遺族厚生年金における男女間の差をなくし、子どもがいる場合に遺族基礎年金を受給しやすくします。
保険料や年金額の計算に使う賃金の上限の引き上げ
- 高所得者が収入に応じた保険料を負担し、それに見合った年金を将来受け取れるように、計算の基礎となる賃金の上限を引き上げます。
その他の見直し
- 子どもに関する加算額や脱退一時金制度の見直しが行われます。また、私的年金についても、iDeCo(個人型確定拠出年金)の加入可能年齢の上限引き上げなどが実施されます。
これらの改正点から、公的年金制度が単に老後の生活費を支えるだけでなく、現役世代の働き方やキャリア形成、さらには人生設計そのものに密接に関わっていることが理解できます。
5. まとめにかえて
公的年金の見込額を把握したら、次は「資産を守り、育てる」視点が欠かせません。
インフレが続く今、預貯金だけではお金の実質的な価値が目減りする恐れがあります。そこで有効なのが、iDeCoやNISAといった税制優遇制度の活用です。
ただ貯めるだけでなく、無理のない範囲で資産の置き場所を見直してみる。その小さな一歩が、将来の安心を築く基盤となるでしょう。
参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和8年4月分からの年金額等についてお知らせします」
- 厚生労働省「年金制度改正法が成立しました」
マネー編集部年金班