
年度末が近づく3月は、家計や資産状況を見直す人が増えるタイミングです。
物価上昇や将来不安が続くなか、「自分の貯蓄は平均と比べて多いのか、それとも少ないのか」と気になる方も多いでしょう。
特に老後資金については、平均だけでなく「中央値」を知ることで、より現実的な立ち位置が見えてきます。
本記事では、40代から70代までの世帯別の貯蓄額を整理しながら、老後に不安を感じる人と安心できる人の違いを解説します。
1. 【40歳代〜70歳代】おひとりさま世帯の「平均貯蓄額・中央値」をチェック
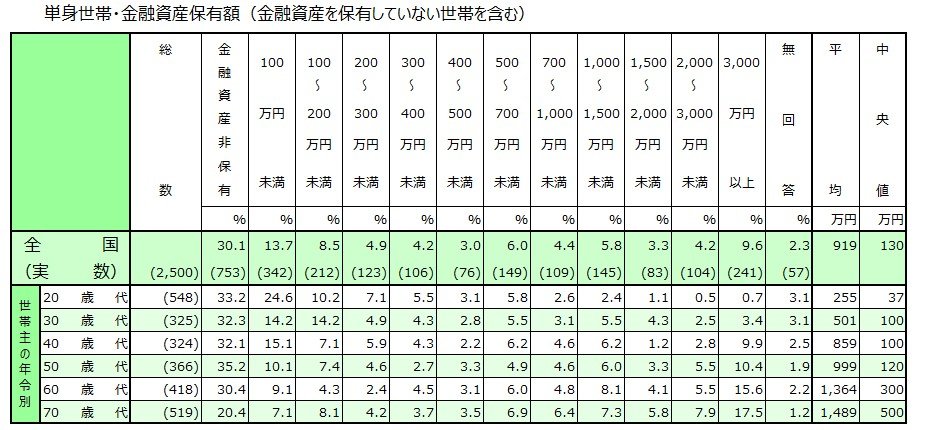
まずは、金融経済教育推進機構が実施した「2025年 家計の金融行動に関する世論調査」をもとに、おひとりさま世帯の貯蓄額を確認します。
平均貯蓄額
出所:金融経済教育推進機構「2025年家計の金融行動に関する世論調査」をもとにLIMO編集部作成
1.1 40歳代・単身世帯の「平均貯蓄額と中央値」を見る
- 金融資産非保有:32.1%
- 100万円未満:15.1%
- 100~200万円未満:7.1%
- 200~300万円未満:5.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.2%
- 500~700万円未満:6.2%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.2%
- 1500~2000万円未満:1.2%
- 2000~3000万円未満:2.8%
- 3000万円以上:9.9%
- 無回答:2.5%
- 平均:859万円
- 中央値:100万円
40歳代では、平均貯蓄額が859万円であるのに対し、中央値は100万円にとどまっており、大きな差が見られます。
また、貯蓄額別に見ると、金融資産を保有していない人や、貯蓄が100万円未満の人も一定数存在しています。
1.2 50歳代・単身世帯の「平均貯蓄額と中央値」を見る
- 金融資産非保有:35.2%
- 100万円未満:10.1%
- 100~200万円未満:7.4%
- 200~300万円未満:4.6%
- 300~400万円未満:2.7%
- 400~500万円未満:3.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.0%
- 1500~2000万円未満:3.3%
- 2000~3000万円未満:5.5%
- 3000万円以上:10.4%
- 無回答:1.9%
- 平均:999万円
- 中央値:120万円
50歳代では平均貯蓄額が1000万円に近づく一方で、中央値は120万円にとどまっています。
では、高齢期に入る60~70歳代の貯蓄状況はどのようになっているのでしょうか。
1.3 60歳代・単身世帯の「平均貯蓄額と中央値」を見る
- 平均:1364万円
- 中央値:300万円
1.4 70歳代・単身世帯の「平均貯蓄額と中央値」を見る
- 平均:1489万円
- 中央値:500万円
60~70歳代では、平均貯蓄額がおよそ1300万~1400万円台、中央値は300万~500万円となっています。
退職金や相続による資産の影響で平均や中央値が押し上げられていると考えられる一方で、貯蓄状況のばらつきは依然として大きいことが分かります。
2. 【40歳代〜70歳代】二人以上世帯の「平均貯蓄額・中央値」をチェック
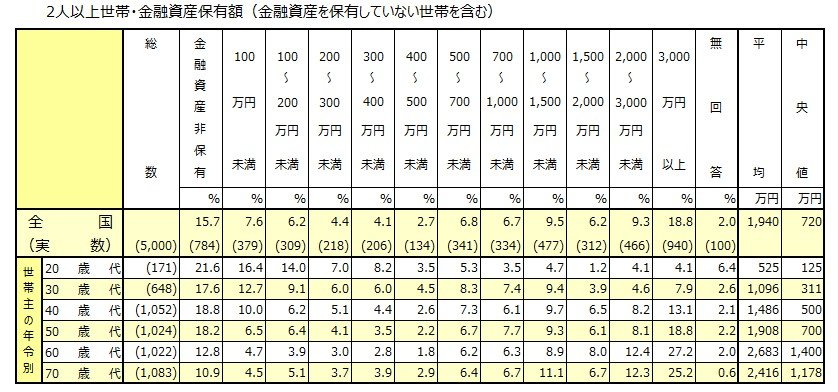
続いて、同資料より二人以上世帯についても見てみましょう。
平均貯蓄額
出所:金融経済教育推進機構「2025年家計の金融行動に関する世論調査」をもとにLIMO編集部作成
2.1 40歳代・二人以上世帯の「平均貯蓄額と中央値」を見る
- 金融資産非保有:18.8%
- 100万円未満:10.0%
- 100~200万円未満:6.2%
- 200~300万円未満:5.1%
- 300~400万円未満:4.4%
- 400~500万円未満:2.6%
- 500~700万円未満:7.3%
- 700~1000万円未満:6.1%
- 1000~1500万円未満:9.7%
- 1500~2000万円未満:6.5%
- 2000~3000万円未満:8.2%
- 3000万円以上:13.1%
- 無回答:2.1%
- 平均:1486万円
- 中央値:500万円
40歳代の二人以上世帯は、住宅費や教育費など支出が増えやすい時期でもありますが、平均貯蓄額は1500万円前後、中央値は500万円となっています。
2.2 50歳代・二人以上世帯の「平均貯蓄額と中央値」を見る
- 金融資産非保有:18.2%
- 100万円未満:6.5%
- 100~200万円未満:6.4%
- 200~300万円未満:4.1%
- 300~400万円未満:3.5%
- 400~500万円未満:2.2%
- 500~700万円未満:6.7%
- 700~1000万円未満:7.7%
- 1000~1500万円未満:9.3%
- 1500~2000万円未満:6.1%
- 2000~3000万円未満:8.1%
- 3000万円以上:18.8%
- 無回答:2.2%
- 平均:1908万円
- 中央値:700万円
50歳代では平均貯蓄額が2000万円に迫り、中央値も700万円まで上昇しています。
その一方で、全体の約2割は貯蓄が100万円未満にとどまっています。
2.3 60歳代・二人以上世帯の「平均貯蓄額と中央値」を見る
- 平均:2683万円
- 中央値:1400万円
2.4 70歳代・二人以上世帯の「平均貯蓄額と中央値」を見る
- 平均:2416万円
- 中央値:1178万円
60~70歳代では、平均貯蓄額が2000万円を超え、中央値も1000万円を上回っています。
3. 「老後に不安を抱く人」と「老後を安心して迎えられる人」の3つの違い
では、老後資金に不安を感じる人と、比較的安心して考えられる人とでは、どのような点に差があるのでしょうか。
3.1 老後に必要な金額を具体的に把握しているかどうか
老後に不安を感じやすい人は、「老後の生活費がどの程度必要なのか」「公的年金はいくら受け取れるのか」「自分にとって必要な老後資金はいくらなのか」といった点が明確になっていないケースが多いと考えられます。
現状を把握せず、具体的な備えをしていないことが、不安につながっているのでしょう。
まずは老後の生活費を試算し、ねんきんネットなどを活用して自身の年金見込み額を確認することが大切です。
そのうえで必要な老後資金を整理し、どのくらいの頻度で、いくらずつ、どの金融商品を使って準備していくのかを具体的に検討してみましょう。
3.2 「お金が自然に貯まる仕組み」を活用しているかどうか
貯蓄を意志の力だけに任せると継続が難しく、月ごとに貯められる金額が安定しにくくなります。
そのため、給料日にはまず貯蓄分を確保し、残ったお金で生活する「先取り貯蓄」を取り入れるとよいでしょう。
金融機関の中には、毎月自動で積み立てができるサービスを提供しているところもありますので、確認してみてください。
こうした「お金が自然に貯まる仕組み」を活用すれば、忙しい日常の中でも無理なく貯蓄を続けることができます。
3.3 老後を見据えて、お金や働き方、暮らし方を定期的に見直しているかどうか
老後への備え方は一つではありません。
資金面で準備することはもちろん、将来どのような生活を送りたいのかを考えることも重要です。
暮らし方次第では固定費を見直せる場合もあり、50歳代を迎えた段階で生活のダウンサイジングを検討するのも一案でしょう。
働き方についても、現在は60歳代でも働く人が増え、選択肢は以前より幅広くなっています。
人生100年時代といわれる今だからこそ、長期的な視点でキャリアを見据え、収入を確保する方法について考えていくことが大切です。
情報を継続的に収集し、必要に応じて見直していくことも忘れないようにしましょう。
4. 平均だけでは見えない現実|中央値で立ち位置を知り、春からの資産戦略を見直そう
貯蓄額を考えるうえで重要なのは、「平均」だけでなく「中央値」をあわせて見ることです。
平均値は一部の高資産層に引き上げられるため、実態とかけ離れてしまうケースも少なくありません。一方で中央値は、より現実に近い水準を示してくれます。
また、老後に不安を抱える人と安心している人の差は、収入の多寡だけでなく「準備の有無」にあります。
必要資金を把握し、積立投資や制度を活用しながら、定期的に見直している人ほど安定した老後に近づいています。
3月は新年度前の見直しに最適なタイミングです。今の自分の位置を把握し、必要であれば貯蓄や運用の方法を調整していきましょう。
将来の安心は、早めの行動から始まります。ぜひこの機会に家計と資産をチェックしてみてください。


参考資料
マネー編集部社会保障班