

日銀の金融政策修正を背景に、預金金利や国債利回りがじわりと上向いています。
「普通預金に置いたままでよいのか」「安全性を保ちながら、少しでも利息を受け取りたい」と考える人も増えているのではないでしょうか。
こうしたなかで改めて注目されているのが、国が発行する「個人向け国債」です。
本記事では、個人向け国債の仕組みや種類、直近の金利動向を整理し、定期預金との違いも踏まえながら、どのような人に向いているのかを解説します。
1. そもそも個人向け国債とは?
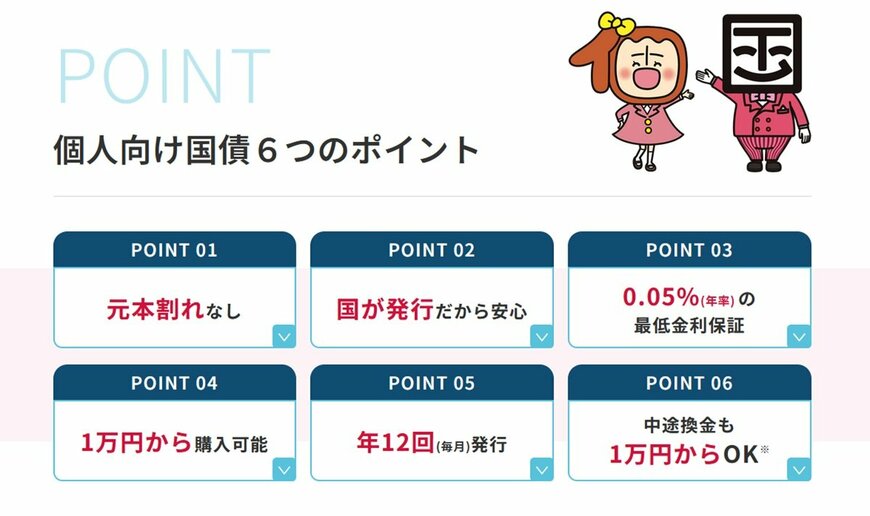
個人向け国債は、国が個人投資家向けに発行する債券で、元本が国によって保証されていることが最大の特徴です。
銀行預金と同様に安全性が高く、満期まで保有すれば元本割れの心配はありません。
また、利息が安定して受け取れるため、「リスクを抑えながらお金を増やしたい」という人にとって利用しやすい商品であり、シニア層を中心に根強い人気があります。
個人向け国債には、金利のタイプや満期によって次の3種類が用意されています。
1.1 変動金利:10年満期(変動10年)
半年ごとに金利が見直されるタイプで、市場金利に連動して利率が変動します。
物価上昇や金融環境の変化による影響を受けやすく、金利上昇局面では利息が増えやすい点が魅力です。
一方で、金利が下がる局面では利回りも低くなるため、市場動向に応じて受け取れる利息が変わる点には注意が必要です。
変動金利のメリットを取り入れたい人に向いているでしょう。
1.2 固定金利:5年満期(固定5年)
満期まで金利が一定のまま変わらないタイプです。運用期間中の利回りがあらかじめ分かるため、見通しを立てやすいのが大きなメリットです。
金利が上昇した場合でも契約時の利率が続くため、変動金利型と比べると上昇局面では相対的に見劣りする可能性があります。
それでも安定性を重視したい人には適した選択肢といえます。
1.3 固定金利:3年満期(固定3年)
運用期間が短めで、利率は満期まで固定されます。
「金利変動の影響を受けたくない」「普通預金より少しでも有利に運用したい」という人に選ばれやすいタイプです。
期間が3年と短いため、資金を長く拘束されたくない人や、初めて個人向け国債を購入する人にも利用しやすい設計となっています。
2. 【個人向け国債】「2026年2月募集の最新金利」発表予定は2月4日!
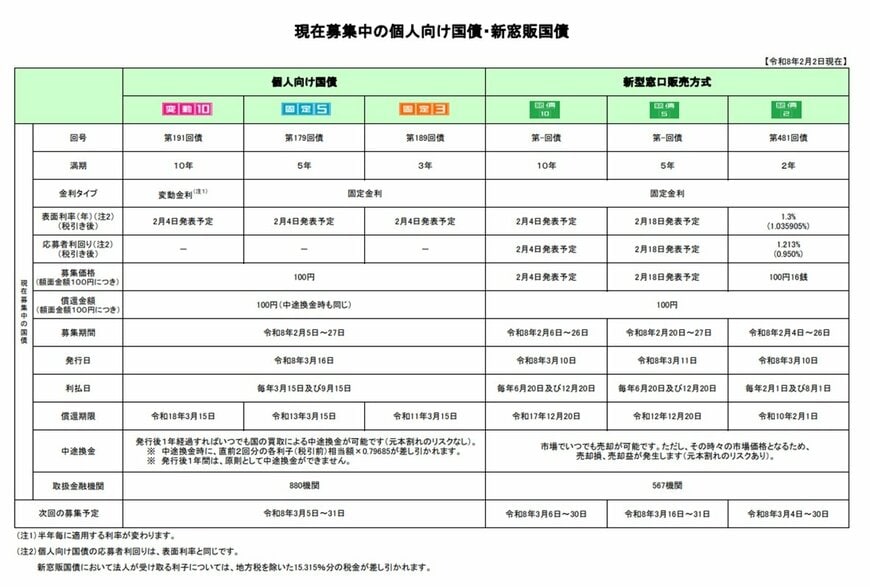
財務省「現在募集中の個人向け国債・新窓販国債」によると、2026年2月募集の個人向け国債の最新金利は、2月4日に発表される予定です。
なお、募集期間は2月5日~2月27日、発行日は3月16日となっています。
次は「2026年1月の個人向け国債」の金利がどれくらいだったのか見ていきましょう。
3. 【2026年1月】個人向け国債「変動10年」の金利は1.39%
足元では金利が上昇傾向にあることから、個人向け国債の利回りも上昇しています。
そのため、「安全性を確保しながら、少しでも利回りを得たい」という層にとって魅力的な選択肢となっています。

2026年1月の個人向け国債 募集期間:令和8年1月8日(木)~1月30日(金)
個人向け国債の種類:利率
- 第190回変動金利型10年満期:初回利子の適用利率(年率)1.39%※税引前
- 第178回固定金利型5年満期:利率(年率)1.59%※税引前
- 第188回固定金利型3年満期:利率(年率)1.30%※税引前
特に変動10年は、市場金利に応じて半年ごとに利率が見直されるため、将来的に金利が上昇した場合、その恩恵を受けやすい点が強みです。
そのため、金利上昇局面では販売額が増える傾向が顕著に見られます。
一方で固定5年は、利率が満期まで変わらないため、資金計画を立てやすい点が支持を集めています。
3.1 《変動10年、固定5年、固定3年》前回の応募額が一番多かったのはどれ?
では、「変動10年、固定5年、固定3年」のうち、どのタイプが人気なのでしょうか。
2025年12月の応募額を見てみましょう。

- 個人向け利付国庫債券(変動10年)第189回債:2112億円
- 個人向け利付国庫債券(固定5年) 第177回債:2136億円
- 個人向け利付国庫債券(固定3年) 第187回債:785億円
最も応募額が多いのは「固定5年」ですが、金利上昇局面で利息が増えやすい「変動10年」も人気です。
4. 個人向け国債「変動10年」半年ごとの利率はどうなっている?
個人向け国債「変動10年」は、その名のとおり 半年ごとに利率が見直されるタイプ で、市場金利の動きをダイレクトに反映する仕組みになっています。
一例として、2023年2月に発行された国債の適用利率を見てみましょう。

【個人向け国債「変動10年(第154回債)」適用利率の推移】
- 令和5年2月16日から令和5年8月15日:0.33%
- 令和5年8月16日から令和6年2月15日:0.28%
- 令和6年2月16日から令和6年8月15日:0.40%
- 令和6年8月16日から令和7年2月15日:0.72%
- 令和7年2月16日から令和7年8月15日:0.75%
- 令和7年8月16日から令和8年2月15日:0.96%
- 令和8年2月16日から令和8年8月15日:1.39%
このように、金利が上向く局面では、変動金利型ならではのメリットが発揮されやすく、受け取れる利息も増えやすくなります。
一方で、変動10年の利率は市場金利に連動して下がることもあります。
将来の利回りが確定していない点は、固定金利型とは異なる特徴であり、理解しておくべきポイントです。
とはいえ、元本は国の保証があるため、利率の上下があっても大きなリスクを取りたくない人にとっては、金利変動の恩恵を受けながら安全性も確保できる選択肢といえるでしょう。
5. 「個人向け国債」と「定期預金」はどちらを選ぶべき?
個人向け国債と定期預金は比較されやすい商品ですが、目的や使い道によって向き・不向きが分かれます。
選ぶ際は、次の3つのポイントで整理すると判断しやすくなります。
5.1 安全性と元本の考え方
どちらも安全性は高い商品ですが、性質は少し異なります。
- 個人向け国債:国が元本と利息の支払いを行うため、信用力は極めて高い
- 定期預金:預金保険制度により、金融機関ごとに元本1000万円と利息まで保護
「国そのものへの信用」を重視するなら国債、「預金保険で守られる範囲で分散したい」なら定期預金が向いています。
5.2 金利水準とインフレへの備え
金利面では、商品タイプによって特徴が分かれます。
- 個人向け国債(変動10年):金利が市場金利に連動し、インフレ局面では上昇しやすい
- 定期預金:金利は固定されるため、契約後に金利が上がっても反映されない
将来の金利上昇や物価上昇に備えたい場合は、個人向け国債のほうが相性が良いでしょう。
5.3 資金の使いやすさ(流動性)
「いつ使うお金か」も重要な判断軸です。
- 個人向け国債:原則1年間は中途換金不可(以降はいつでも換金可)
- 定期預金:中途解約は可能だが、利息が大きく減ることが多い
近いうちに使う可能性がある資金は定期預金、当面使う予定のない資金は個人向け国債が向いています。
6. まとめ
個人向け国債は、国が元本と利息の支払いを行うため、安全性の高さが最大の特徴です。
足元では金利上昇を受け、特に変動10年の利率が上昇しており、金利環境の変化を取り込みたい人にとって魅力が高まっています。
一方で、固定5年や固定3年は、利回りが確定している分、資金計画を立てやすい点が強みです。
定期預金と比べると、個人向け国債はインフレや金利上昇への対応力があり、当面使う予定のない資金の置き場として検討しやすい商品といえます。
安全性を重視しつつ、金利動向も踏まえた資産の置き方を考えてみましょう。

参考資料
加藤 聖人


