
2月25日の東京株式市場で日経平均株価は大幅続伸しました。終値は前日比1262円(2.20%)高の5万8583円で、最高値を更新。投資への関心がかつてないほど高まっています。
しかし、株価が急騰する局面だからこそ、リスク管理として目を向けたいのが「守りの資産」です。2026年2月現在、日銀の利上げ方針に伴う市場金利の上昇を受け、個人向け国債の金利は過去最高水準を更新しています。
具体的には、固定5年で年1.6%台、変動10年でも年1.4%台に達しており、大手銀行の定期預金を大幅に上回る利回りを実現しています。本記事では、株高の今こそ知っておきたい、個人向け国債の魅力と賢い活用術を解説します。
1. 【個人向け国債】2月募集分は明日27日まで!過去最高水準の金利「固定5年は1.66%」
2026年2月募集分(2月5日〜27日)の個人向け国債の発行条件が公表されました。いずれのタイプも前月より利率が上昇し、上向きの流れが続いています。
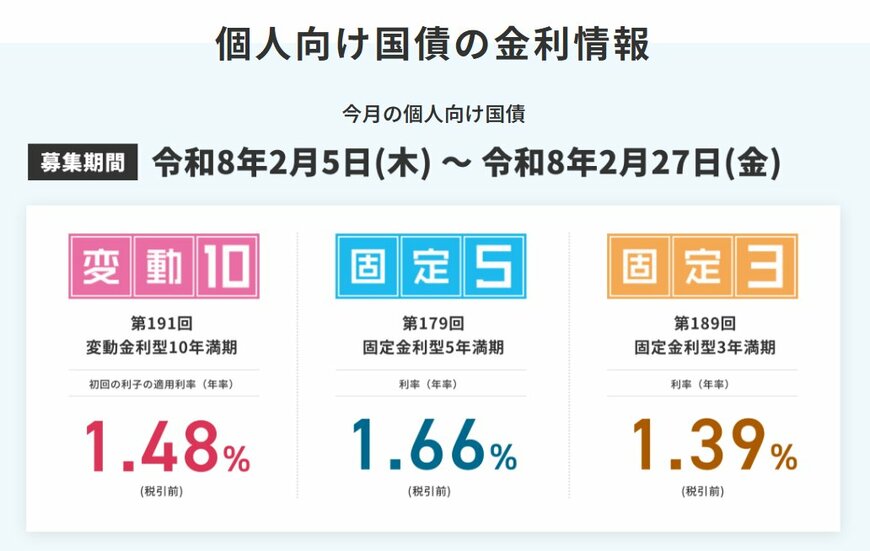
- 変動10年:1.48%(1月1.39%、12月1.23%、11月1.10%)
- 固定5年:1.66%(1月1.59%、12月1.35%、11月1.19%)
- 固定3年:1.39%(1月1.30%、12月1.10%、11月0.99%)
特に固定5年の1.66%は、ここ数年の個人向け国債の中でも比較的高い利率水準といえます。なお、申込期限は2月27日までのため、購入を検討している場合は早めに金融機関へ確認しておくと安心です。
2. 【個人向け国債】「変動10年」受取利子が約4倍に?金利上昇局面での賢い選び方
将来さらに金利が上がる可能性を見込む場合には、半年ごとに適用利率が見直される「変動10年」が選択肢のひとつとして検討するのもよいでしょう。過去の事例でも、市場金利の上昇に伴って受取利子が増加してきたことが確認できます。
例として、2023年6月発行の「第158回債」の適用利率の推移を見てみましょう。
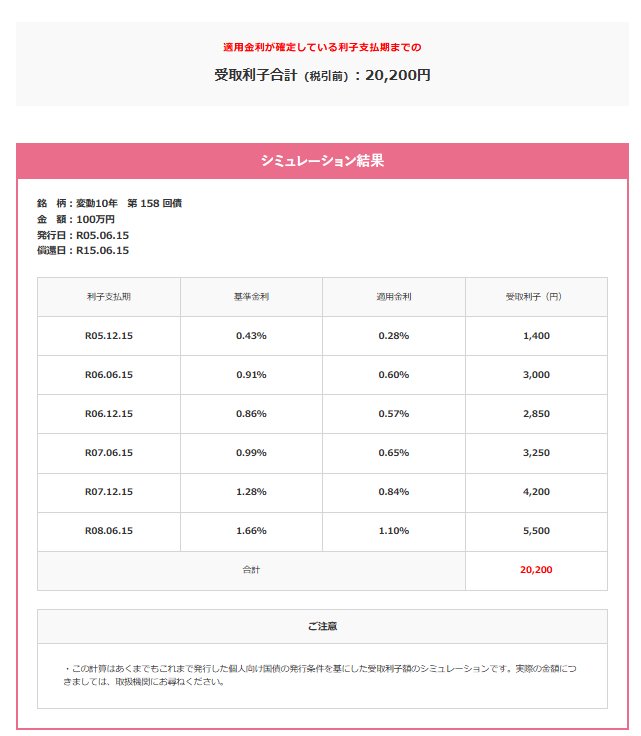
個人向け国債「変動10年(第158回債)」適用利率(税引前)の推移
- 2023年6月16日~2023年12月15日:0.28%
- 2023年12月16日~2024年6月15日:0.60%
- 2024年6月16日~2024年12月15日:0.57%
- 2024年12月16日~2025年6月15日:0.65%
- 2025年6月16日~2025年12月15日:0.84%
- 2025年12月16日~2026年6月15日:1.10%
発行当初は0.28%でしたが、その後の金利上昇により直近では1.10%まで上昇しています。
100万円購入した場合の受取利子の変化は次の通りです。
シミュレーション:変動10年(第158回債)を100万円購入した場合の受取利子
- 2023年6月16日~2023年12月15日:税引前1400円(税引後1116円)
- 2023年12月16日~2024年6月15日:税引前3000円(税引後2390円)
- 2024年6月16日~2024年12月15日:税引前2850円(税引後2271円)
- 2024年12月16日~2025年6月15日:税引前3250円(税引後2589円)
- 2025年6月16日~2025年12月15日:税引前4200円(税引後3346円)
- 2025年12月16日~2026年6月15日:税引前5500円(税引後4382円)
100万円購入時の受取利子(税引後)は、当初半年で1116円だったものが、約2年半後には4382円となり、およそ4倍に増加しています。なお、利子には20.315%の税金が課されます。
3. 【個人向け国債】利子が「非課税」になるのはどんな人?
利子が非課税になるのはどんな人?3/3
prasit2512/shutterstock.com
遺族年金を受給している配偶者や身体障害者手帳を保有している方などは、「障害者などの非課税貯蓄制度(マル優・特別マル優)」を利用できる可能性があります。一定額まで利子が非課税となるため、条件に該当する場合は有利に活用できます。詳細は金融機関や税務署で確認するとよいでしょう。
3.1 利子はいつ受け取れる?「利払日」が銀行休業日の場合は?
個人向け国債の利子は原則として「発行月」と「その6か月後」の15日に支払われます(初期の変動10年の一部は10日)。支払日が土日祝など金融機関の休業日に当たる場合は、翌営業日に入金されます。
初回の利子は発行日から最初の利払日までの期間が短いことが多く、日割り計算となります。2回目以降は「額面金額×年利率÷2」で算出され、実際の受取額は税金分を差し引いた金額になります。
4. 【個人向け国債】資産形成のバランス「攻めの株」と「守りの国債」の組み合わせ
個人向け国債は元本保証があり、金利上昇局面では利回り面の魅力も高まっている商品です。固定型と変動型の特徴を理解し、自身の資金計画や金利見通しに応じて選ぶことが重要といえるでしょう。
特に変動10年は長期保有を前提とする商品ですが、途中で資金が必要になった場合の中途換金制度に加え、譲渡や相続が可能である点も安心材料になります。シニア世代にとっては、将来的に家族へ資産を引き継げる仕組みがあることは大きなメリットといえます。
もっとも、資産運用では一つの商品に偏らず、株式などのリスク資産とのバランスを考える視点も欠かせません。守りの資産として無理のない範囲で取り入れることが、安定した資産形成につながるでしょう。



参考資料
- 財務省「個人向け国債」
- 財務省「個人向け国債 受取利子シミュレーション」
- 財務省「中途換金について」
- 財務省「個人向け国債の発行条件等」
- 財務省「国債金利情報」
- 財務省「個人向け国債窓口トップページ」
- 財務省「変動10年「第158回債」」
- 財務省「知る|個人向け国債」
東大森 勝太