
本日、2026年6月15日(月)は、今年度のプラス改定が反映された新しい年金額が口座に振り込まれる最初の支給日です。
ATMの記帳やネットバンキングの残高を確認し、2カ月に1度のまとまった入金に安堵されている方も多いのではないでしょうか。
ゆとりあるセカンドライフを送るための一つの目安として、「ひとりで月額15万円(2カ月分の振込額で30万円)」という数字がよく挙げられます。
しかし、日本の年金制度において、この水準を単独でクリアしている人は全体の何パーセント程度存在するのか、そのリアルな実態をご存知でしょうか。
物価高が家計に重くのしかかる現在、周りの平均値や理想の受給額を知ることは大切ですが、それ以上に重要なのは「自分の年金をどうやって増やすか」という具体的な手段を知ることです。
本記事では、厚生年金における「月額15万円の壁」の厳しい現実を統計データからひも解きます。
さらに、現役の自営業者から定年を控えたシニア層まで、それぞれのライフステージに合わせて活用できる「年金を増やす7つの制度」を徹底的に解説していきます。
1. 厚生年金で「月額15万円以上」を受け取る人は何パーセント?統計データから見る受給額のリアルな壁
厚生労働省の年金データをみると、月額15万円は決して低い壁ではありません。老齢厚生年金(基礎年金を含む)の受給者全体では、月15万円以上の人は4割台にとどまります。
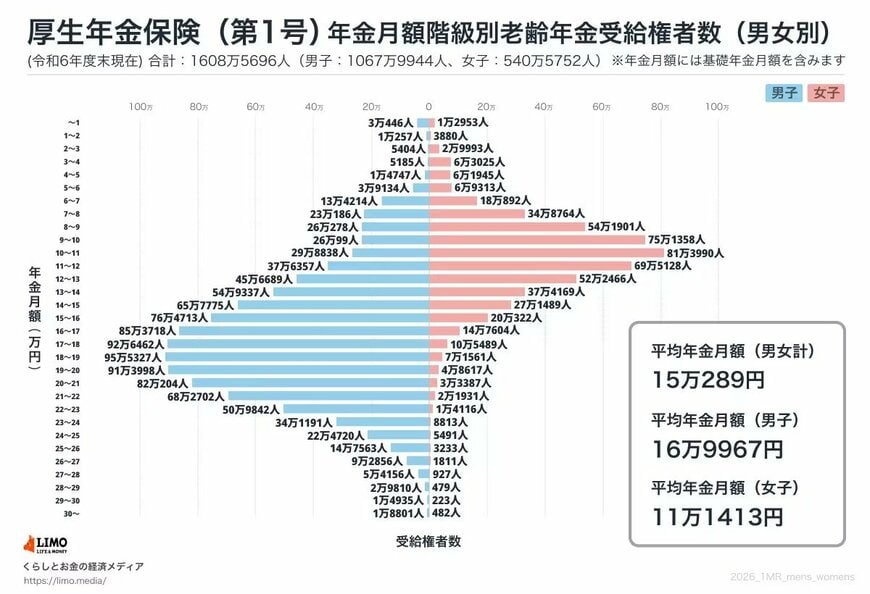
15万円の壁には、男女差が大きく表れます。男性は約6割が月15万円以上に届く一方、女性は男性に比べて月額が低い層の割合が高くなっています。差の背景にあるのは、現役時代の賃金と加入期間の違いです。
厚生年金は、収入が高く加入期間が長いほど、受給額が多くなります。出産や育児で就業が途切れると、その分だけ年金額に影響が出やすくなるのです。
2. 将来の受給額を底上げする。年金を増やす7つの制度
老後生活を支える軸になるインカムは年金です。年金額を多く確保できれば、老後生活における経済的な安心感は大きくなります。
年金を増やすために使える制度を見ていきましょう。
2.1 任意加入制度
任意加入制度とは、60歳以降も国民年金に任意で加入できる仕組みのことです。保険料の納付月数が足りない人や、満額の基礎年金に近づけたい人が利用できます。
原則65歳まで加入でき、納めた月数の分だけ将来の年金が増えます。未納や免除の期間がある人は、活用を検討するとよいでしょう。
2.2 付加年金
付加年金とは、国民年金保険料に月額400円を上乗せして納める制度のことです。受給時には「200円×納付した月数」が、毎年の老齢基礎年金に加算されます。
たとえば10年納めれば、毎年2万4000円が、老齢基礎年金に一生涯上乗せされます。2年受け取れば元が取れる計算です。
2.3 国民年金基金
国民年金基金とは、自営業者などの第1号被保険者が、老齢基礎年金に上乗せできる公的な年金制度のことです。掛金は全額が社会保険料控除の対象で、税の負担を軽くできます。
受け取る年金額が加入時に決まる点も安心材料です。ただし、付加年金とは同時に加入できません。
2.4 加給年金
加給年金は、自分で保険料を上乗せして増やす制度ではなく、一定の要件を満たす場合に老齢厚生年金へ加算される給付です。
厚生年金に20年以上加入した人に、年下の配偶者や子がいる場合に上乗せされる給付のことです。配偶者が対象なら、特別加算を含め年額およそ40万円が加算されます。
年金版の家族手当のような役割があり、受給には年金事務所への届出が必要です。
2.5 振替加算
振替加算とは、加給年金が終了した後、一定の要件を満たす配偶者自身の老齢基礎年金に上乗せされる加算です。配偶者の生年月日や年金加入状況によって対象可否が変わるため、必ず加算されるわけではありません。
生年月日によって金額が決まり、古い世代ほど手厚くなります。条件に当てはまるか確認しておきましょう。
2.6 年金生活者支援給付金
年金生活者支援給付金とは、所得の低い年金受給者へ、年金に上乗せして支給される給付です。保険料を追加で納めて年金額を増やす制度ではなく、所得の低い年金受給者を支えるために年金に上乗せされます。
具体的には、65歳以上で住民税非課税世帯などの要件が設けられています。
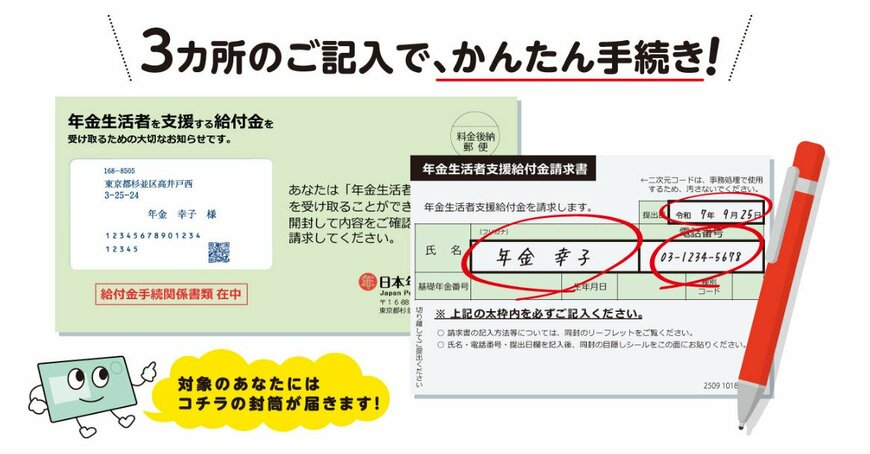
対象者には、日本年金機構より請求書(はがき)が届きます。放置すると受け取れないため、早めに返送してください。すでに年金生活者支援給付金を受給している方は、毎年の新たな手続きは原則不要です。
2.7 繰下げ受給
繰下げ受給とは、年金の受け取りを遅らせて、受給額を増やす仕組みのことです。1カ月遅らせるごとに0.7%増え、最大75歳まで繰り下げられます。70歳開始なら42%、75歳開始なら84%の増額です。
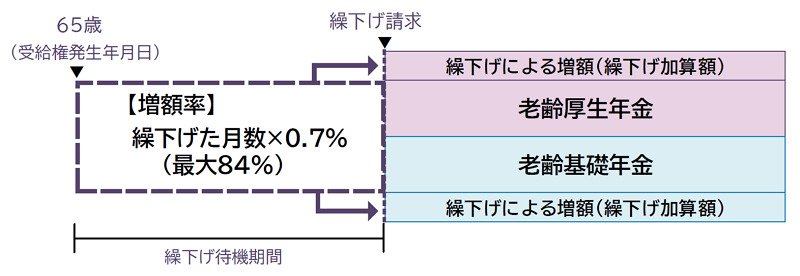
長く働く予定がある方や、取り崩せる十分な資産を保有している方に向いた方法です。
3. まとめ:支給日のリアルな数字を現在地とし、自分に合った「年金を増やすアクション」を起こそう
今回の年金支給日に振り込まれた実際の額面と、統計データが示す「月額15万円」のハードルの高さを照らし合わせてみて、どのような感想を持たれたでしょうか。
日本の公的年金は、現役時代の働き方や収入によって支給額に大きな差が出る仕組みとなっており、ただ漫然と年齢を重ねるだけではインフレ社会を乗り切るための十分な資金を確保することは困難です。
しかし、記事の後半で解説した通り、国は私たちの状況に合わせて「年金を増やすためのさまざまな制度」を用意してくれています。
自営業の方であれば「付加年金」や「国民年金基金」を利用して土台を強化する。会社員OBで年の差夫婦であれば「加給年金」の手続きを忘れない。
そして、すべての人が使える切り札として、健康なうちは働きながら年金の受け取りを遅らせる「繰下げ受給」を検討する。
大切なのは、「いくらもらえるか」と受身で待つ姿勢から、「自分の手で受給額を最大化させる」という攻めの姿勢へシフトすることです。
まずは毎年届く『ねんきん定期便』でご自身の現在地を把握し、今日紹介した7つの制度のなかから自分が使えるものをピックアップして、できる行動から確実に取り入れていきましょう。


参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「任意加入制度」
- 日本年金機構「付加年金」
- 全国国民年金基金「国民年金基金」
- 厚生労働省「年金生活者支援給付金特設サイト」
- 日本年金機構「加給年金額と振替加算」
- 日本年金機構「年金の繰下げ受給」
柴田 充輝