

2026年が始まり、新たな気持ちで将来の生活設計を見直している方も多いのではないでしょうか。
来月の2月は2ヶ月に一度の年金支給月でもあり、ご自身の老後資金について考える良い機会です。
「周りの人は一体いくらくらい年金をもらっているのだろう」「自分の受給額は平均と比べて多いのか、それとも少ないのか」といった疑問は、多くの方が抱く共通の関心事でしょう。
特に、働き方が多様な女性にとっては、将来の年金額がどうなるのか、より一層気になるかもしれません。
この記事では、日本の公的年金の基本的な仕組みから、最新データに基づく国民年金と厚生年金の平均受給額、さらには年代や性別、現役時代のキャリアに応じたモデルケースまで、幅広く解説します。
ご自身の状況と照らし合わせながら、今後のライフプランニングにぜひお役立てください。
※年金のデータは執筆時点のものです
1. 日本の公的年金制度の基本「2階建て構造」とは
日本の公的年金制度は、国民年金と厚生年金という2つの制度で成り立っており、その仕組みはしばしば「2階建て」構造に例えられます。

1.1 1階部分:すべての基本となる「国民年金(基礎年金)」の概要
国民年金は、原則として日本国内に住む20歳以上60歳未満のすべての人が加入対象となる制度です。
年金保険料は全国で一律となっており、毎年度見直しが行われます(※1)。40年間、保険料をすべて納付した方は、65歳から満額の老齢基礎年金(※2)を受け取ることができます。
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
1.2 2階部分:会社員や公務員が加入する「厚生年金」の仕組み
厚生年金は、主に会社員や公務員が加入する制度です。また、特定の事業所(※3)で働くパートタイマーなど、一定の条件を満たした方も対象となり、国民年金に上乗せする形で加入します。
- 年金保険料(※4):給与や賞与の額に応じて決まります(上限あり)。
- 老後の受給額:加入期間や納めた保険料の総額によって、一人ひとり異なります。
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
このように「2階建て」と表現される日本の公的年金制度ですが、1階の「国民年金」と2階の「厚生年金」では、加入対象者や保険料の決定方法、そして将来受け取れる年金額に大きな違いがあります。
2. 【データ解説】厚生年金・国民年金の平均受給額と金額別の分布
ここでは、60歳から90歳代以上までのすべての受給権者を対象とした、厚生年金と国民年金の「平均年金月額」と「受給額の分布」について見ていきましょう。
2.1 厚生年金の平均受給月額と受給額の分布を男女別に解説
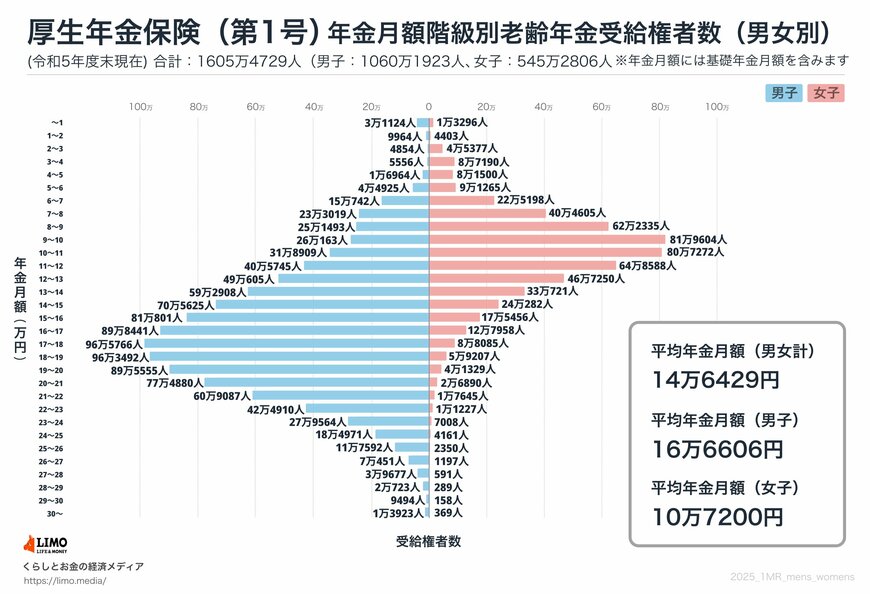
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給月額は以下の通りです。
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含んだ金額です。
厚生年金の受給額分布(金額別)
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、受給額ごとの人数分布は以下のようになっています。
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金の平均受給月額は全体で14万6429円でした。男女で比較すると、男性が16万6606円、女性が10万7200円と、約6万円の差があることがわかります。
2.2 国民年金の平均受給月額と受給額の分布を男女別に解説
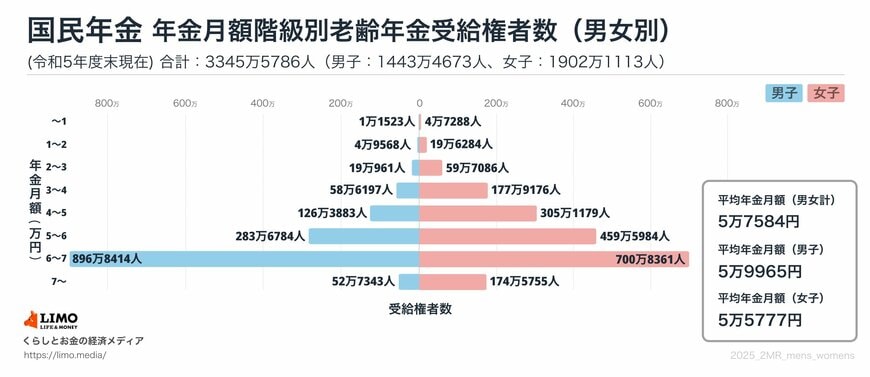
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、国民年金の平均受給月額は以下の通りです。
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
国民年金の受給額分布(金額別)
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、受給額ごとの人数分布は以下のようになっています。
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金の平均受給月額は、全体および男女別で見ても5万円台という結果でした。
分布を見ると「6万円以上~7万円未満」の層が最も多く、多くの方が満額に近い年金を受け取っていることが推測されます。
3. 現役時代の働き方が影響するライフコース別の年金受給額モデル
働き方やライフスタイルが多様化する現代において、「将来の年金はいくらになるのだろう」と気になる方も多いでしょう。
厚生労働省は、年金改定の発表とあわせて、「多様なライフコースに応じた年金額の例」を公表しています。
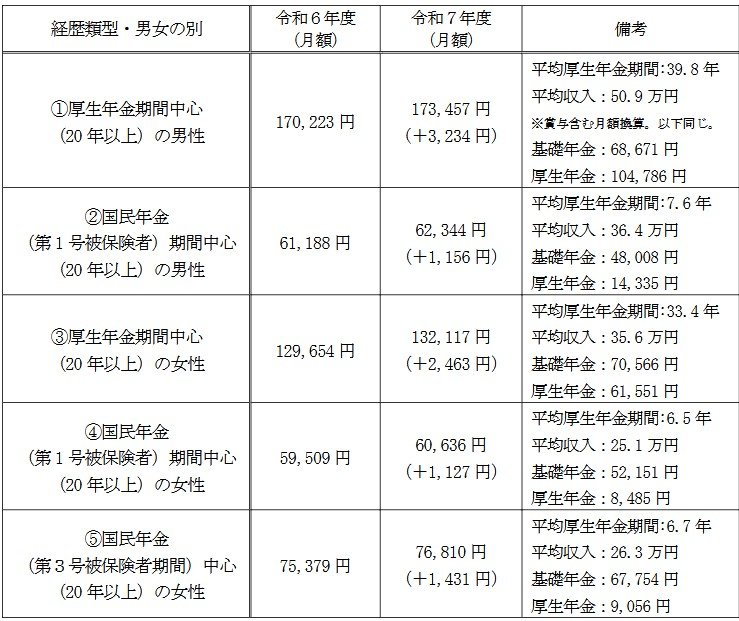
ここでは、年金の加入歴を5つのパターン(男性2、女性3)に分け、「2025年度に65歳になる方」を想定した年金額の概算が示されています。
3.1 【男性モデルケース1】厚生年金を中心に加入していた場合
年金月額の目安:17万3457円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万8671円
- 厚生年金:10万4786円
3.2 【男性モデルケース2】国民年金(第1号被保険者)を中心に加入していた場合
年金月額の目安:6万2344円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8008円
- 厚生年金:1万4335円
3.3 【女性モデルケース3】厚生年金を中心に加入していた場合
年金月額の目安:13万2117円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万566円
- 厚生年金:6万1551円
3.4 【女性モデルケース4】国民年金(第1号被保険者)を中心に加入していた場合
年金月額の目安:6万636円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万2151円
- 厚生年金:8485円
3.5 【女性モデルケース5】国民年金(第3号被保険者)を中心に加入していた場合
年金月額の目安:7万6810円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万7754円
- 厚生年金:9056円
これらのモデルケースからもわかるように、厚生年金の加入期間の長さや現役時代の平均収入が、将来の年金月額に大きく影響します。
特に、現役時代に国民年金と厚生年金のどちらを主として加入していたかによって、老後の受給額に大きな差が生じることが見て取れます。
4. 高齢者世帯の収入実態:公的年金だけで生活する世帯はどのくらいいるのでしょうか
厚生労働省が公表している「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の収入状況について見ていきましょう。
まず、高齢者世帯全体の平均的な所得の内訳を見ると、収入の63.5%を「公的年金・恩給」が占めています。次いで、仕事による収入である「稼働所得」が25.3%、「財産所得」が4.6%と続きます。
ただし、これはあくまで全体の平均値です。
「公的年金・恩給を受給している世帯」に限定して見ると、収入のすべてが「公的年金・恩給」である世帯の割合は43.4%にのぼることが明らかになっています。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
4.1 所得に占める公的年金の割合で見る世帯数の構成
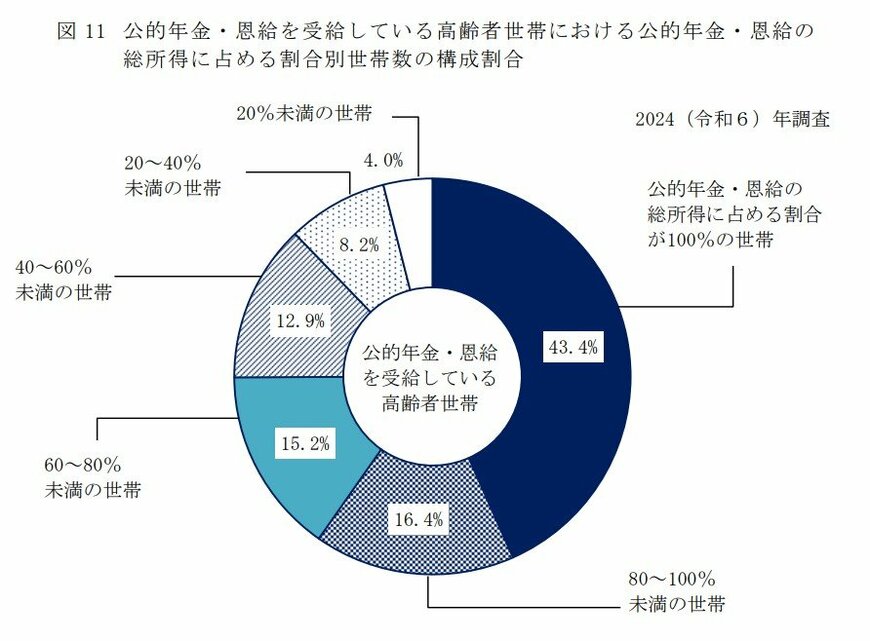
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯の総所得に占める公的年金・恩給の割合別の世帯構成は以下の通りです。
- 公的年金・恩給の総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.0%
高齢者世帯全体で見ると稼働所得なども収入の柱の一つですが、年金を受け取っている世帯に限定すると、その半数近くが公的年金のみで生計を立てているという実態が明らかになりました。
5. まとめ
今回は、公的年金の基本的な仕組みから、厚生年金と国民年金の平均受給額、そして現役時代の働き方に応じたモデルケースまで、具体的なデータを用いて解説しました。
全体の平均額も一つの目安になりますが、1万円刻みの分布データからは、受給額に大きな個人差があることがお分かりいただけたかと思います。
特に、会社員や公務員として厚生年金に加入していた期間が長いほど、老後の年金額が手厚くなる傾向が明確に示されていました。
これは、ご自身のこれまでのキャリアが、将来の生活設計に直接的につながっていることを意味します。
まずはご自身の現状を正確に把握することが、将来への第一歩です。
日本年金機構が提供する「ねんきんネット」などを活用して、ご自身の年金記録や将来の受給見込額を確認してみてはいかがでしょうか。
その上で、今後の家計管理や資産形成について検討することが、より安心できるセカンドライフにつながるでしょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
石津 大希


