


厚生労働省年金局が12月に公表した「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金の平均受給額は月額およそ6万円、厚生年金(国民年金分を含む)の平均は月額約15万円とされています。
国民年金と厚生年金の平均額には、約3倍の差がありますが、同じ年金制度に加入していても、実際の年金額は人によって大きく異なります。
では、「年収400万円」で「40年間働いた」場合、月々いくらの年金を受け取れるのでしょうか。
本記事では、「平均年収400万円」「加入期間40年」という条件をモデルケースとして、受け取れる厚生年金額を試算していきます。
1. 老後に受け取れる年金タイプは「国民年金のみ」か「国民年金+厚生年金」
まずは、老後に受け取る「公的年金」の基本的な仕組みを整理しておきましょう。
日本の公的年金制度は、国民年金と厚生年金から成る2階建て構造となっており、1階部分が国民年金(基礎年金)、その上に積み上がる形で2階部分に厚生年金があります。
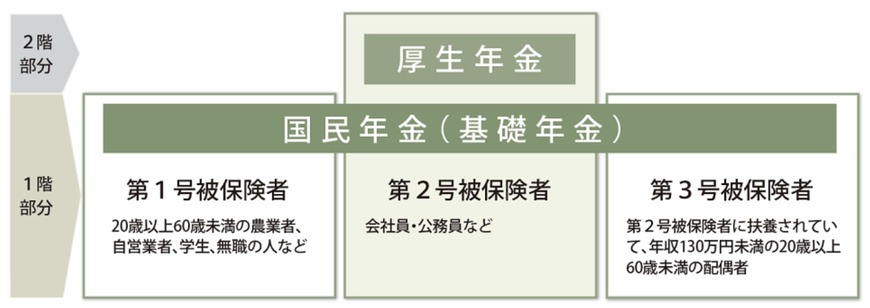
国民年金は、日本に居住する20歳以上60歳未満のすべての人が加入対象となる公的年金制度です。
加入者はその属性によって「第1号」「第2号」「第3号」のいずれかに分類されます。
- 第1号被保険者:自営業、学生、無職など
- 第2号被保険者:会社員、公務員
- 第3号被保険者:第2号被保険者に扶養されている配偶者
国民年金を基礎として、その上に上乗せされる形で支給されるのが厚生年金です。
厚生年金は、国民年金に上乗せして受け取れる制度で、主に民間企業や官公庁に勤める人を対象としています。
このことから、厚生年金を受け取れるのは、第2号被保険者として就労していた給与所得者、いわゆる会社員や公務員となります。
2. 給与所得者の平均年収は長年「400万円台」で横ばい
では次に、厚生年金を受け取れる「給与所得者」の、平均年収について見ていきましょう。
国税庁が公表した「令和5年分 民間給与実態統計調査」によれば、2023年に1年間勤務した給与所得者の平均年収は460万円となっています。
日本の平均給与は近年やや上昇していますが、過去10年間の推移を振り返ると、長らく400万円台で推移している状況が続いています。

上記から、日本における一般的な年収水準は、依然として400万円台にあると考えられます。
前章でお伝えしたように、会社員や公務員といった給与所得者が老後に受け取る年金額は、現役時代の年収水準や就労期間によって大きく左右されます。
では、「平均的な年収」で働いてきた場合、老後の年金はどの程度になるのでしょうか。
次章では、「平均年収400万円」で「40年間」働いたケースを想定し、受け取れる年金の月額について確認していきます。
3. 【厚生年金】「年収400万円」で「40年」働いたら月額いくらもらえる?
本章では、生涯の平均年収を400万円と想定し、民間企業で40年間勤務した場合に、老後どの程度の年金を受け取れるのかを試算します。
このケースでは「第2号被保険者」に該当するため、受給対象となるのは国民年金と厚生年金の両方です。
したがって、「平均年収400万円」で「40年間」厚生年金に加入して勤務した場合の年金月額は、国民年金分と厚生年金分の2つを合計することで算出できます。
まずは、「国民年金」に該当する部分の計算から確認していきましょう。
3.1 「国民年金として受け取る金額」を試算
国民年金の受給額は、次の計算式で求められます。

83万1700円 ×(保険料納付済み月数 ÷ 加入可能年数(12か月換算))※昭和31年4月2日以後生まれの方が対象
保険料を全期間にわたって納付している場合、納付月数は480か月となり、計算上の乗数は1となります。
この条件では、国民年金として受給できる年額は「83万1700円」となります。
次に、厚生年金の計算について確認していきましょう。
3.2 「厚生年金として受け取る金額」を試算
厚生年金は、以下の計算式を用いて算出されます。
年金額=報酬比例部分+経過的加算+加給年金額
経過的加算は特別支給の老齢厚生年金を受給する人が対象となる仕組みで、加給年金は、生計を同一にする配偶者や子どもがいる場合に支給されます(※一定の条件あり)。
年金額の中心となるのは「報酬比例部分」であるため、今回の試算では「経過的加算」および「加給年金額」は算定に含めていません。
報酬比例部分の金額は、次の計算式によって求められます。
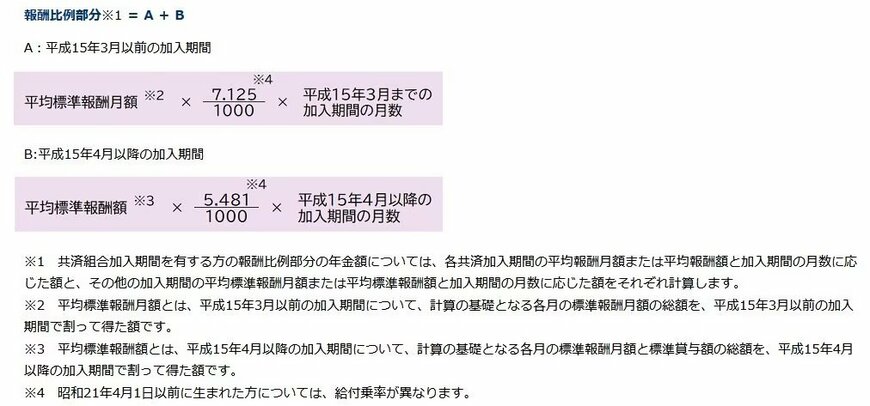
報酬比例部分=A+B
- A(2003年3月までの加入期間):平均標準報酬月額×7.125/1000×同期間の加入月数
- B(2003年4月以降の加入期間):平均標準報酬額×5.481/1000×同期間の加入月数
平均標準報酬月額とは、平成15年3月以前の加入期間において、算定対象となる各月の標準報酬月額を合計し、その加入月数で割って求められる金額です。
一方、平均標準報酬額は、平成15年4月以降の加入期間を対象とし、標準報酬月額と標準賞与額を合算したうえで、その期間の加入月数で割って算出されます。
仮に2003年4月以降に厚生年金へ40年間加入し、生涯の平均年収を400万円と想定した場合、賞与を含めた年収をベースに試算すると、その12分の1である約33万3000円を平均標準報酬額として扱うことができます。
この前提で計算すると、「33万円 × 5.481/1000 × 480か月」となり、厚生年金の年額は「86万8190円」となります。
以上を踏まえると、「年収400万円」で「40年間」就労したケースでは、国民年金と厚生年金を合わせた受給額は年額でおよそ170万円となり、月額にすると約14万円程度となります。
4. 【厚生年金の受給割合】現代シニアは年金をいくら受け取っている?
前章では、「年収400万円」で「40年間」働いた場合の年金月額を試算しましたが、実際に年金を受給している現代のシニアは、どの程度の金額を受け取っているのでしょうか。
厚生労働省年金局が公表している「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金を含む厚生年金の受給者数は、以下のとおりとなっています。
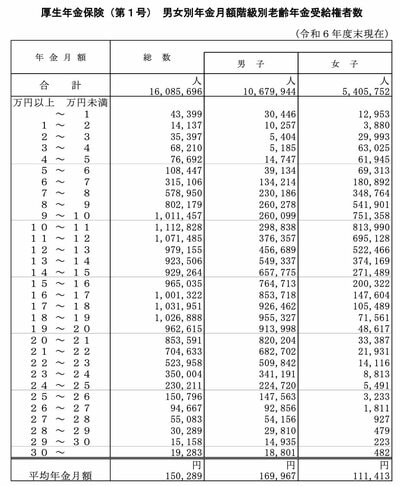
- 1万円未満: 4万3399人
- 1万円以上~2万円未満: 1万4137人
- 2万円以上~3万円未満: 3万5397人
- 3万円以上~4万円未満: 6万8210人
- 4万円以上~5万円未満: 7万6692人
- 5万円以上~6万円未満: 10万8447人
- 6万円以上~7万円未満: 31万5106人
- 7万円以上~8万円未満: 57万8950人
- 8万円以上~9万円未満: 80万2179人
- 9万円以上~10万円未満: 101万1457人
- 10万円以上~11万円未満: 111万2828人
- 11万円以上~12万円未満: 107万1485人
- 12万円以上~13万円未満: 97万9155人
- 13万円以上~14万円未満: 92万3506人
- 14万円以上~15万円未満: 92万9264人
- 15万円以上~16万円未満: 96万5035人
- 16万円以上~17万円未満: 100万1322人
- 17万円以上~18万円未満: 103万1951人
- 18万円以上~19万円未満: 102万6888人
- 19万円以上~20万円未満: 96万2615人
- 20万円以上~21万円未満: 85万3591人
- 21万円以上~22万円未満: 70万4633人
- 22万円以上~23万円未満: 52万3958人
- 23万円以上~24万円未満: 35万0004人
- 24万円以上~25万円未満: 23万0211人
- 25万円以上~26万円未満: 15万0796人
- 26万円以上~27万円未満: 9万4667人
- 27万円以上~28万円未満: 5万5083人
- 28万円以上~29万円未満: 3万0289人
- 29万円以上~30万円未満: 1万5158人
- 30万円以上~: 1万9283人
国民年金と厚生年金の両方を受け取っている人のうち、月額15万円以上という平均水準の年金額に達している人は、全体の約49.8%にとどまっています。
つまり、給与所得者であっても、半数は「月15万円未満の年金額」であることになります。
また、ここで示している金額はあくまで「額面の金額」であり、実際の受取額は税金や社会保険料が差し引かれる点にも注意が必要です。
5. 知っておくべき年金の「額面」と「手取り」の差
前章で触れたとおり、年金は表示されている金額がそのまま受け取れるわけではありません。
現役時の給与と同様に、年金からも「税金」や「社会保険料」が差し引かれるため、実際に手元に残る金額は額面より少なくなります。
参考として、総務省が公表した「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」による、65歳以上の単身無職世帯の家計収支を見てみましょう。
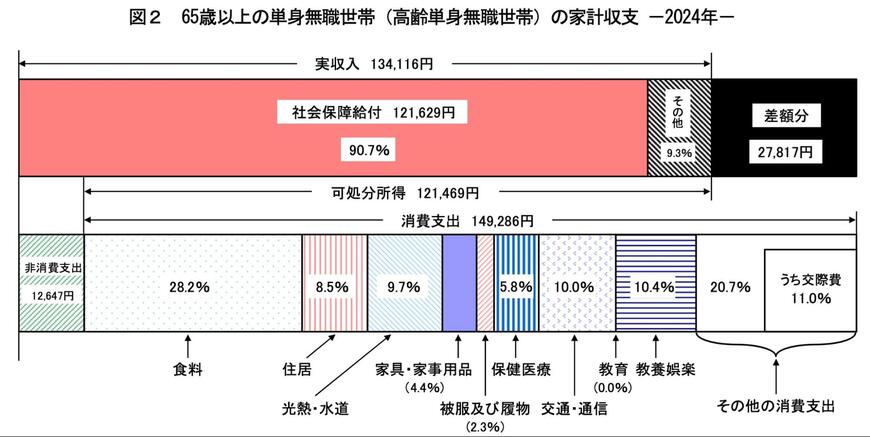
【65歳以上 単身無職世帯の家計収支】
- 実収入:13万4116円
- 可処分所得(手取り収入):12万1469円
- 消費支出:14万9286円
- 非消費支出:1万2647円
年金などによる実収入が13万4116円ある一方で、税金や社会保険料として1万2647円が差し引かれ、実際に受け取れる金額は12万1469円となっています。
差し引かれる金額は、居住地域や収入額、世帯構成などによって異なりますが、目安としては収入の約10%〜15%が控除される点は理解しておくとよいでしょう。
6. 年金で見落としがちな「天引きされるお金」に注意しておこう
本記事では、「平均年収400万円」「加入期間40年」という条件をモデルケースとして、受け取れる厚生年金額を試算していきました。
老後の生活を考える際は、受給予定額だけで判断するのではなく、天引き後の実際の受給額を前提に家計をイメージすることが重要です。
将来の不安を減らすためにも、年金の仕組みや控除の影響を正しく理解し、早い段階から現実的な備えを進めていきましょう。


参考資料
- 国税庁「令和5年分 民間給与実態統計調査」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 日本年金機構「は行 報酬比例部分」
- 総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
中本 智恵


