


新年あけましておめでとうございます。2026年を迎えましたが、昨年から続く物価高の影響は依然として大きく、今年も家計にとって厳しい状況は続きそうですね。
相次ぐ値上げへの対策として、食費を始めとする日常的な支出の節約に加え、新NISAの活用といった「貯蓄から投資へ」の動きは、いまや働く世帯において一般的な選択肢となったと言えるでしょう。
その一方で、家計の実情を詳しく見ると、世代ごとに抱える課題や経済的なゆとりには大きな開きがあります。特に負担が集中する現役世代は、積み上がる負債とどう向き合っているのでしょうか。
最新の調査データから、働く世帯(※)のリアルな現状と、今求められる家計管理の視点を確認していきます。
※家計調査においては「勤労者世帯」と表記され、世帯主が会社、官公庁、学校、工場、商店などに勤めている世帯を指します。ただし、世帯主が社長、取締役、理事など会社団体の役員である世帯は「勤労者・無職以外の世帯」として分類されています。
1. 【最新データから分かる】物価高を背景に変化する「働く世帯」の意識
まず、株式会社マネーフォワードが2025年12月に公表した「お金の意識調査2025」の結果を確認してみましょう。

上記調査では、回答者の98.0%が物価上昇を実感していると回答しており、なかでも「食費」の上昇を挙げる人が4年連続で最多となっています。
さらに、2026年に向けて「削減したい支出」として最も多く挙げられたのも食費であり、暮らしの基盤となる支出項目にまで、節約の影響が広がっている様子がうかがえます。
1.1 「貯蓄から投資へ」が浸透し、ボーナスの使い道にも変化が見られる結果に
かつてはボーナスの代表的な使い道だった「貯蓄」を上回り、2023年以降は3年連続で「投資に回す(39.1%)」が最多となっています。
新NISAの利用も広がっており、利用者の7割超が「つみたて投資枠」と「成長投資枠」を併用しています。
上記の結果から、インフレによる資産価値の目減りを防ぐため、資産形成に積極的に取り組む姿勢がうかがえます。
2. 【働く世帯の貯蓄事情】二人以上世帯の「貯蓄と負債」は平均いくら?
総務省統計局の「家計調査報告(貯蓄・負債編)―2024年(令和6年)平均結果―(二人以上世帯)」をもとに、勤労者世帯における貯蓄と負債の状況を見ていきます。
貯蓄
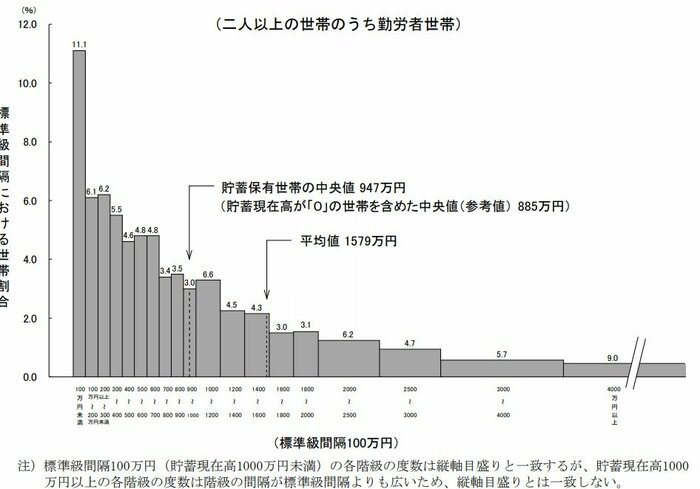
- 貯蓄現在高:1579万円
- 貯蓄保有世帯の中央値:947万円
- 貯蓄現在高が「0」の世帯を含めた中央値(参考値):885万円
負債
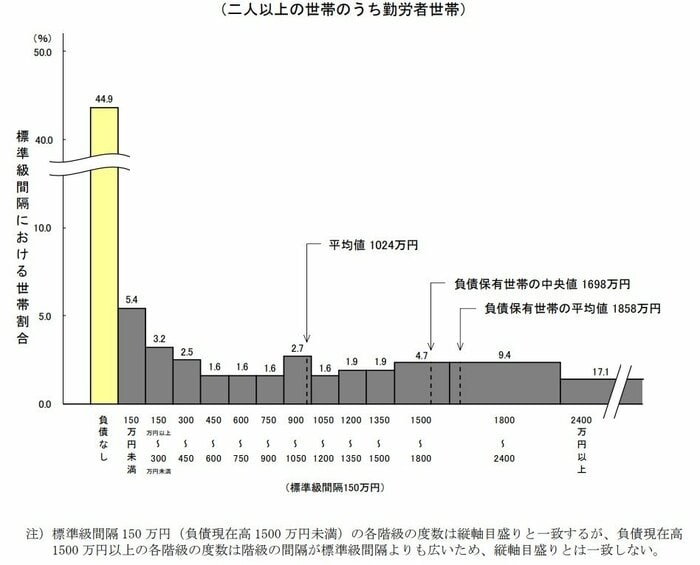
- 負債現在高:1024万円
- 負債保有世帯の平均値:1858万円
- 負債保有世帯の中央値:1698万円
「二人以上世帯全体」と比較すると、勤労者世帯の貯蓄現在高はおよそ400万円少ない水準となっています。
また、貯蓄を保有している世帯に限った中央値も1000万円を下回る結果でした。
その要因の一つとして挙げられるのが、世帯主の年齢構成の違いです。
勤労者世帯の平均世帯主年齢は50.3歳であるのに対し、二人以上世帯全体では59.9歳と、約10歳の開きがあります。
この年齢差が、貯蓄額の差として表れている側面は否定できないでしょう。
加えて、住宅ローンの返済や子どもの教育費などで支出が重なり、老後資金まで十分に備えられていない世帯も少なくないと考えられます。
次章では、20歳代から60歳代までの各世代について、貯蓄と負債の状況をあわせて確認していきます。
3. 【世代別で見る】20歳代~60歳代の「貯蓄・負債・住宅ローンの残り」はどのくらい?
ここからは、勤労者世帯における「貯蓄」と「負債」の状況を、世代別に見ていきます。
【20歳代~60歳代の働く世帯】貯蓄・負債・住宅ローンの残りはいくら?4/5
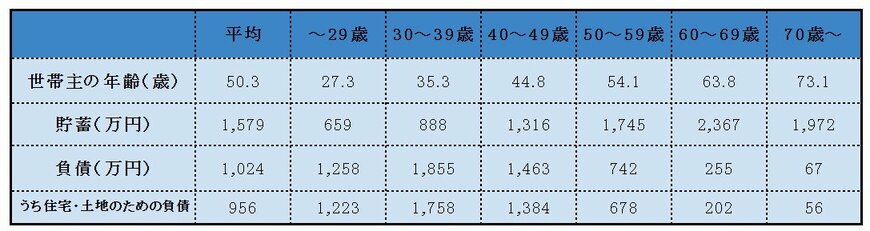
出所:総務省統計局「家計調査 貯蓄・負債編 第8-5表<貯蓄・負債>世帯主の年齢階級別貯蓄及び負債の1世帯当たり現在高(二人以上の世帯のうち勤労者世帯)」をもとに筆者作成
3.1 20歳代~60歳代の「一世帯あたりの貯蓄現在高平均値」を見る
- ~29歳:659万円
- 30~39歳:888万円
- 40~49歳:1316万円
- 50~59歳:1745万円
- 60~69歳:2367万円
- (参考)70歳~:1972万円
- 平均:1579万円
上記の結果からも分かるとおり、年齢が上がるにつれて、貯蓄・負債ともに金額が大きくなる傾向があります。
なお、勤労者世帯における1世帯あたりの平均貯蓄現在高は1579万円となっています。
3.2 20歳代~60歳代の「一世帯あたりの負債現在高平均値」を見る
- ~29歳:1258万円
- うち住宅・土地のための負債:1223万円
- 30~39歳:1855万円
- うち住宅・土地のための負債:1758万円
- 40~49歳:1463万円
- うち住宅・土地のための負債:1384万円
- 50~59歳:742万円
- うち住宅・土地のための負債:678万円
- 60~69歳:255万円
- うち住宅・土地のための負債:202万円
- (参考)70歳~:67万円
- うち住宅・土地のための負債:56万円
- 平均:1024万円
- うち住宅・土地のための負債:956万円
貯蓄額とは反対に、負債については若い世代ほど高くなる傾向が見られます。
その主な要因として挙げられるのが、「住宅・土地のための負債」、すなわちマイホーム購入に伴う住宅ローンの存在です。
負債の金額だけを見ると不安に感じがちですが、住宅や土地は資産としての側面も持つため、資産価値を含めて総合的に捉えることが重要です。
4. 【20歳代~60歳代】純貯蓄額で見る「持つ世代」と「持たざる世代」の実情
貯蓄と負債は、どちらか一方ではなく、必ずセットで捉えることが重要です。
先ほどのデータをもとに算出した、各世代の純貯蓄額(貯蓄額から負債額を差し引いた金額)は以下のとおりです。
- ~29歳:▲599万円(659万円 - 1258万円)
- 30~39歳:▲967万円(888万円 - 1855万円)
- 40~49歳:▲147万円(1316万円 - 1463万円)
- 50~59歳:1003万円(1745万円 - 742万円)
- 60~69歳:2112万円(2367万円 - 255万円)
- 70歳~:1905万円(1972万円 - 67万円)
- 平均:555万円(1579万円 - 1024万円)
この純貯蓄額を見ると、40歳代までは住宅ローンなどの影響によりマイナスが続く一方、50歳代以降は大きくプラスへ転じています。
とくに若い世代では、住宅ローンをはじめとした負債が貯蓄額を上回り、資産形成の成果を実感しにくい世帯が少なくありません。
こうした結果から、世代間で「資産を持つ層」と「まだ持てていない層」が明確に分かれている実態がうかがえます。
5. 負債を抱える世帯に限ると「実質的な貯蓄額」は40歳未満でマイナス1831万円に
負債を抱えている世帯に絞って純貯蓄額を見ると、次のような結果となります。
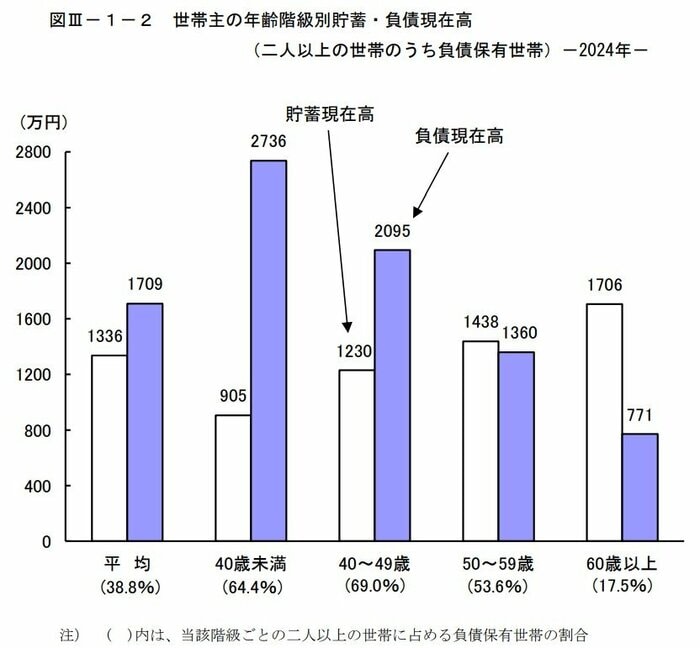
- 40歳未満:▲1831万円(905万円 - 2736万円)
- 40歳~49歳:▲865万円(1230万円 - 2095万円)
- 50歳~59歳:78万円(1438万円 - 1360万円)
- 60歳以上:935万円(1706万円 - 771万円)
- 全体:▲373万円(1336万円 - 1709万円)
40歳未満の世帯では純貯蓄額が▲1831万円となっており、貯蓄額を大きく上回る負債を抱えている状況がわかります。
一方で、50歳以上になると純貯蓄額はプラスに転じ、60歳以上では935万円まで増加しています。
6. みんなの家計「資産と負債のバランス」意識したことある?
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」からは、働く世帯が抱える「意識の死角」と「日々の苦境」が浮き彫りになっています。
6.1 全世代で半数以上が「資産と負債のバランス」を意識していない実態
まず、家計の健全性を測るバロメーターである「資産と負債のバランス(家計の全体像)」について見てみましょう。
20歳代をのぞく全ての世代で、半数以上の世帯がこのバランスを「意識したことがない」と回答しています。
【世代別】資産と負債のバランスを「意識したことがない」人の割合
- 20歳代:46.2%
- 30歳代:50.9%
- 40歳代:54.5%
- 50歳代:61.1%
- 60歳代:70.0%
特に、住宅ローンの返済が進み、老後資金の確保が現実味を帯びるはずの60歳代において、7割の世帯が資産バランスを意識していないという実態があります。家計の「全体像」は、多くの世帯にとって意識の死角となっているようです。
6.2 40歳代をピークに高まる「日々の家計運営」への負担感
中長期的な資産バランスへの意識が低いのとは対照的に、日々の「家計運営(やりくり)」については、多くの世帯が切実な実感を抱いています。
特に働き盛り・子育て世代では、物価高などの影響もあり、「思ったより家計運営が苦しかった」と回答する割合が高い傾向にあります。
【世代別】「思ったより家計運営は苦しかった」と感じる割合
- 20歳代:24.0%
- 30歳代:31.8%
- 40歳代:36.3%
- 50歳代:33.6%
- 60歳代:33.9%
データを確認すると、家計の苦しさを実感する世帯は40歳代でピークを迎え、その後も各世代で3割を超える高い水準が続いています。
40歳代は、前述の「家計調査」でも見た通り、住宅ローンの返済に加えて教育費などの重い支出が重なる時期。
客観的な統計が示す「負債額の多さ」と、今回の意識調査が示す「主観的な苦しさ」の結果は、ともに40歳代で最大化するという点で一致しています。
資産と負債のバランスといった「大局」を俯瞰する余裕がないほど、目の前の家計管理に追われているのが現役世代のリアルな実感と言えそうです。
7. まとめにかえて
今回のデータから、40歳代までは住宅ローンなどの負債が重く、50歳代以降にようやく資産が上向くという、現役世代の厳しいやりくり事情が見えてきました。
この負債の正体のほとんどは、将来の資産にもなり得る住宅ローンですが、それでも月々の返済が家計運営を圧迫しているリアルな実感は無視できないでしょう。
「いつかは自分の資産になる」という遠い将来への期待よりも、毎月の家計管理における負担感の方が、現役世代にとっては切実な問題となっている様子がうかがえます。
物価高が続く状況では、目先の支出を削るだけでなく、こうした負債と向き合いながら長期的な資産形成をセットで考える視点が求められるでしょう。
毎月の収支といった「目前の動き」だけでなく、資産と負債のバランスという「全体像」を俯瞰することで、より現実的な将来設計に繋げていくことができます。
新年のスタートに合わせて、まずはご自身の世帯の「いまの状態」を客観的に確認することから始めてみてはいかがでしょうか。
8. 【ご参考】貯蓄とは
総務省の「家計調査報告」[貯蓄・負債編]によると、貯蓄とは、ゆうちょ銀行、郵便貯金・簡易生命保険管理機構(旧郵政公社)、銀行及びその他の金融機関(普通銀行等)への預貯金、生命保険及び積立型損害保険の掛金(加入してからの掛金の払込総額)並びに株式、債券、投資信託、金銭信託などの有価証券(株式及び投資信託については調査時点の時価、債券及び貸付信託・金銭信託については額面)といった金融機関への貯蓄と、社内預金、勤め先の共済組合などの金融機関外への貯蓄の合計をいいます。
参考資料
- 株式会社マネーフォワード「生成AIにお金の相談?2025年の投資状況は?「お金の意識調査2025」を実施」
- 総務省統計局「家計調査報告(貯蓄・負債編)―2024年(令和6年)平均結果―(二人以上の世帯)」
- 総務省「家計調査 用語の解説」
- 総務省統計局「家計調査 貯蓄・負債編 第8-5表<貯蓄・負債>世帯主の年齢階級別貯蓄及び負債の1世帯当たり現在高(二人以上の世帯のうち勤労者世帯)」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
吉沢 良子


