【新NISA】35歳→65歳まで積立投資!「毎月3万円×30年間」積み立てると将来の資産はどれだけ増える?シミュレーション
《元銀行員が解説》複利の力で資産倍増!?押さえておきたい積立投資のポイント
Hyejin Kang/shutterstock.com


新しい手帳に今年の目標を書き込む1月。年末年始の帰省で両親の姿を見て、ふと「自分たちの老後はどうなるんだろう」と将来への不安がよぎった方もいるかもしれません。
35歳から新NISAを活用して積立投資を始めた場合、将来の資産はどれくらい増えるのでしょうか。
特に30歳代半ばは、老後資金を考え始める年代でもあり、「今から始めても間に合うのか」と不安に感じる人もいるのではないでしょうか。
本記事では、35歳から65歳までの30年間、毎月一定額を積み立てた場合の資産額を、利回り別シミュレーションを紹介します。
1. 35歳から65歳までの30年間積み立てた場合の資産はいくら?
ここでは、35歳から毎月3万円を30年間(65歳まで)積み立てるケースを想定します。
元本は3万円×12ヵ月×30年=1080万円です。
1.1 【想定利回り3%】毎月3万円を30年間積み立てた場合
想定利回り3%(年率)で運用できた場合、30年後の資産額は約1740万円となります。
元本1080万円に対し、運用益は約660万円です。
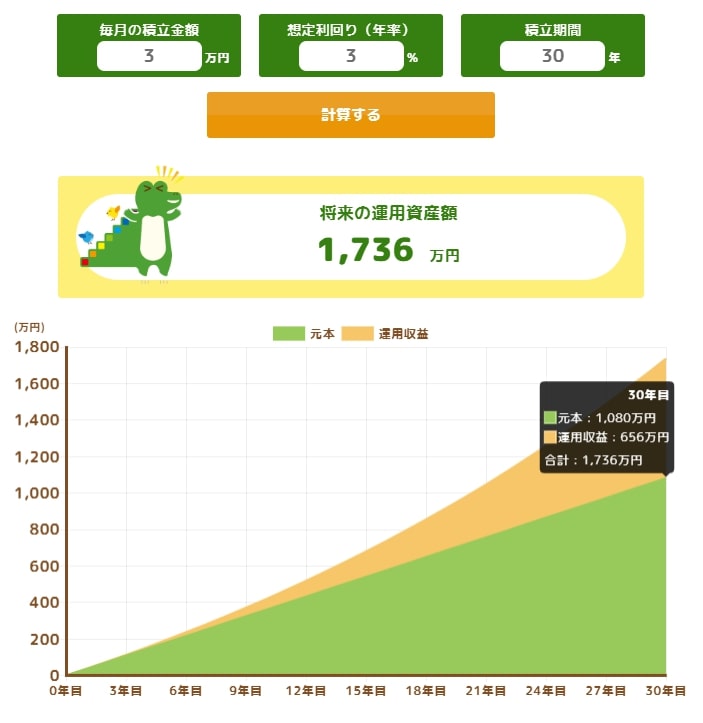
比較的控えめな利回りでも、長期間積み立てることで、元本を大きく上回る資産形成が期待できます。
1.2 【想定利回り5%】毎月3万円を30年間積み立てた場合
想定利回り5%(年率)で運用できた場合は、30年後の資産額は約2500万円です。
元本との差は約1420万円で、利回りの違いが将来の資産額に影響することが分かります。
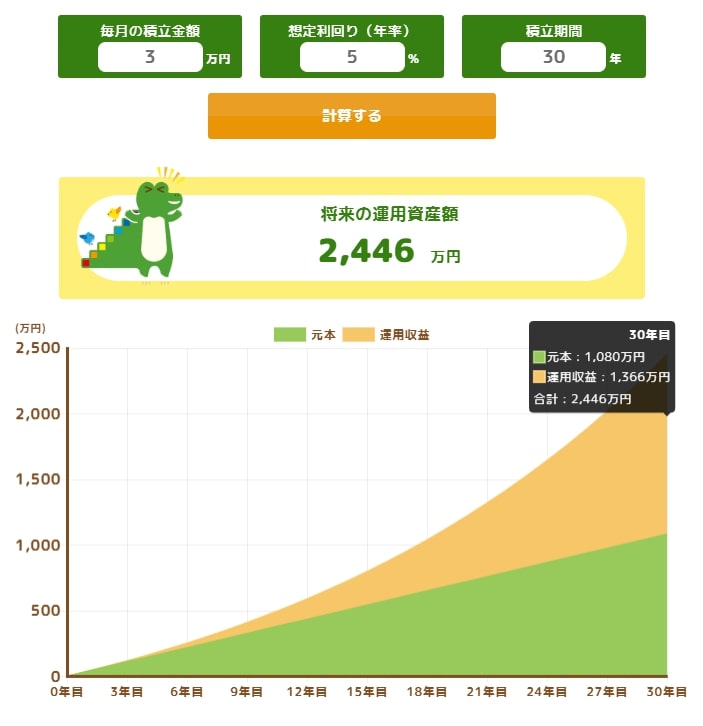
同じ積立額・積立期間でも、運用効率の差が将来の資産額に直結する可能性がある点が特徴です。
資産形成においては、積立期間の長さと無理なく続けられるかどうかが重要な要素となります。
次の章では元銀行員の筆者の視点から、35歳から資産運用をスタートするときの資産形成のポイントを紹介します。
2. シミュレーションからみえるポイント
ここからはシミュレーション結果をふまえ、35歳から積立投資を行う場合に押さえておきたいポイントを紹介します。
数値の結果だけでなく、積立期間や継続性といった視点から、資産形成を考えていきましょう。
2.1 35歳スタートでも30年あれば差は出る
35歳からのスタートでも、30年の長い期間を確保できれば、積立投資の効果は十分期待できます。
毎月一定額を積み立てる投資を長期間続けると、時間の経過とともに資産が着実に積み上がっていきます。
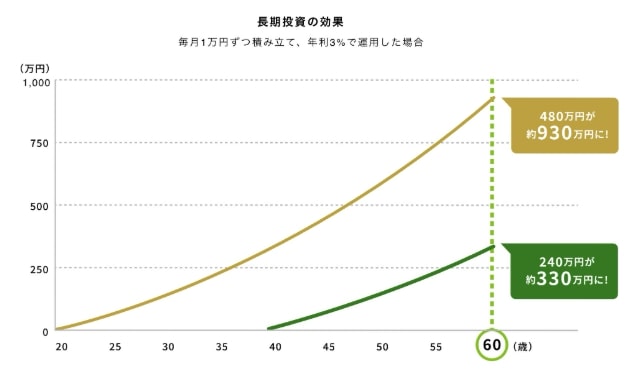
長期にわたって積立投資を続けると、運用で得た収益を再び投資に回す仕組みが働きやすくなります。
短期間で大きな成果を求めるのではなく、時間を味方につけてコツコツ続ける姿勢が、資産形成では大切です。
2.2 利回りよりも続けられる金額で始める
シミュレーション上では想定利回りの差が大きく見えますが、実際にはその通りに運用できるとは限りません。
今後の生活やライフイベントを考えたうえで、無理のない金額で積立を続けられるかどうかを考えていきましょう。
途中で積立をやめてしまうと、長期投資のメリットを十分に活かせません。
自分のライフプランに合った金額を設定することで、結果的に資産形成を成功させやすくなります。
3. まとめにかえて
資産形成は、始めるタイミングが早いほど、選択肢が広がります。
新NISAの積立投資は、少額からでも長期的な備えにつなげやすい制度です。
将来を見据え、無理のない金額から、早めに備えを始めてみてはいかがでしょうか。
関連記事
【NISA】株と投資信託どっちを買う?初心者が知りたい違い「つみたて投資枠」は投資信託のみ、株は原則100株単位
NISAで投資をはじめるとき、株と投資信託のどちらを買えばいいのでしょうか。つみたて投資枠・成長投資枠で買えるもの、株と投資信託の違い(買うときの金額・値動き・コスト)、初心者が選ぶときの考え方を金融庁の資料をもとに確認します。
「新NISAで500万円を全部投資信託に回しました。2割下がったら暮らしの何か月分が消えるのか」月20万円で暮らす70歳夫婦なら「100万円=5か月分」
定期預金の500万円を、夫婦それぞれの新NISAで全部投資信託に回した70歳の女性。2割下がると100万円が減り、月20万円の暮らしの5か月分にあたります。1人が1年に投資できる360万円の枠や非課税で持てる期間、70歳代の世帯の金融資産のうち有価証券が22.7%という総務省の調査、GPIFの2026年7〜9月の運用結果を確かめ、1年分を預金に残した場合も試算します。
友人はオルカンで100万円が150万円に。私も始めたのに増えないのはなぜ?買った時期と一括・積立で比べてみる
友人はオルカンで100万円が150万円に増えたのに、自分は増えない。同じオルカンでも、買った時期と一括か積立かで結果は大きく変わります。運用会社が公表する基準価額をもとに100万円の評価額を比べ、2020年や2025年の下落局面など、世界に分散していても残るリスクも確認します。
参考資料
円城 美由紀