
2026年が幕を開け、街中では少しずつ確定申告の準備を始める声が聞こえてくる季節になりました。所得税の手続きに意識が向く時期ですが、実は今、相続税を払う人が増えています。国税庁が先月発表した最新の統計(令和6年分)によると、亡くなった人のうち相続税の課税対象となった割合(課税割合)は10.4%に達しました。つまり、いまや「10人に1人以上」が相続税を負担している状況です。

今回は、国税庁の調査結果をもとに、一般家庭でも他人事ではなくなった相続税の基本と、検討したい相続対策について解説します。
1. 【相続税】身近な税金に。10人に1人が相続税負担!

まずは、亡くなられた方(被相続人)1人あたりの平均的な数字を見てみましょう。
1.1 相続税額:ひとり当たりの平均はいくら?
《令和6年分》相続税の申告実績
- 1人あたりの課税価格:平均1億4025万円(対前年比101.1%)
- 1人あたりの相続税額:平均1946万円(対前年比100.8%)
令和6年分では、亡くなった人の数(160万5378人)も増えていますが、それ以上に「相続税の申告が必要だった人」の数(16万6730人)が前年より7.1%も増加しています。申告された税金の総額も3兆2446億円と、過去最高を更新しました。

かつては「一部の富裕層だけの税金」というイメージだった相続税ですが、いまや一般家庭にとっても無視できない存在になりつつあることがわかります。
2. 【相続税】気づかぬうちに課税対象者かも。近年増加する相続財産の総額
相続財産の総額は、土地・現金・有価証券など、あらゆる項目で右肩上がりに増えています。背景には、都市部を中心とした地価の上昇、コツコツ貯めた預貯金、そして近年の株高による有価証券の値上がりなどが考えられます。

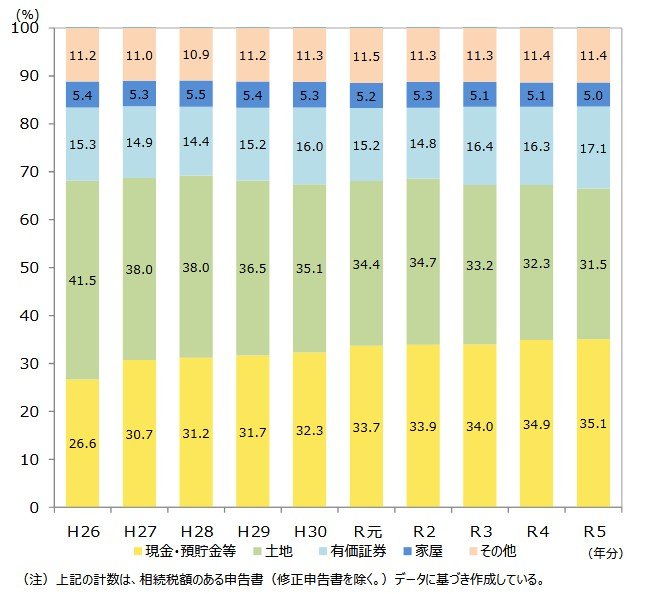
ここで、財産の中身(構成比)がどう変わってきたかを見てみましょう。
2.1 相続財産の構成比「土地→金融資産へシフト」
2.2 ①現金・預貯金などが大幅アップ
平成27年には30.7%だった現預金の割合は、令和6年には34.9%まで上昇しました。財産の約3分の1が「すぐ動かせる現金」として残されているのが現状です。
2.3 ②土地の比率はダウン
逆に、土地が占める割合は平成27年の38.0%から、令和6年には30.2%まで低下しています。特定の地域での地価の伸び悩みや、生前に対策をして資産を組み替える人が増えていることが考えられます。
2.4 ③有価証券も上昇傾向
株式などの有価証券は、平成27年の14.9%から、令和6年には17.8%まで増えています。新NISAの普及や株高の影響で、金融資産として持つ割合がじわじわと高まっています。
3. 【相続税】相続対策「生命保険」を活用する主なメリット3選
「うちも対象になるかも…」と気になった場合、有効な対策の一つが生命保険です。生命保険には、現金で資産を持っているときにはないメリットがあります。
3.1 メリット①相続税の非課税枠がある
生命保険の死亡保険金には「500万円 × 法定相続人の数」まで非課税枠があります。現金で受け取れるため相続税の納税資金としても活用できます。例えば、妻と子2人が相続人の場合、1500万円までは税金がかからずに現金を受け取れるということです。
3.2 メリット②指定した人にのこせる
死亡保険金は「受取人固有の財産」となるため、遺産分割協議の対象外になるため、相続人同士のトラブルを避ける効果も期待できます。
3.3 メリット③まとまった現金を得られる
受取人はまとまった現金を速やかに得られることができます。保険金は手続きをすれば比較的早く支払われるため、葬儀費用や当面の生活費に充てることができ安心です。
相続対策に役立つ「生命保険」の活用のなかでも、まとまった現金を一度に預けて備える「一時払い終身保険」などは、効率よく次の世代に資産を引き継ぐ方法として選ばれています。
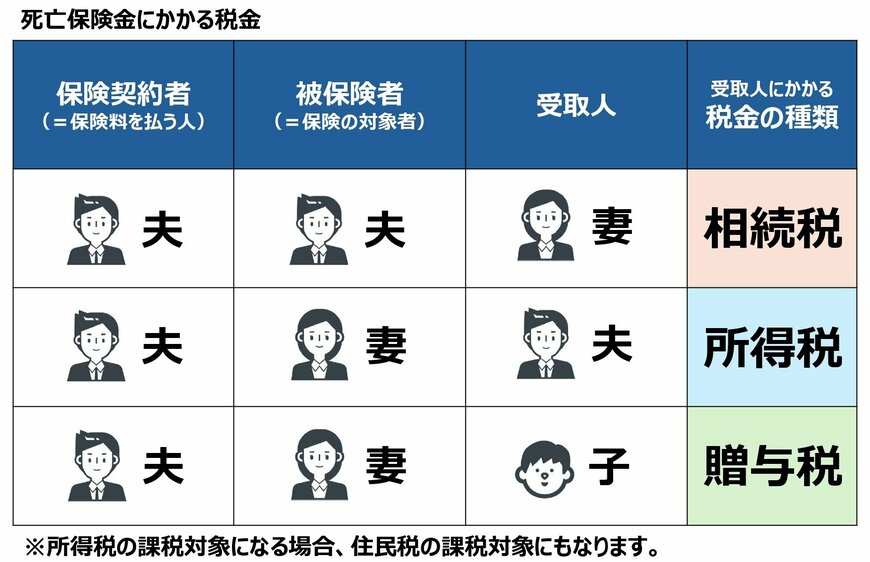
3.4 契約形態にご注意!死亡保険金にかかる税金
死亡保険金にかかる税金6/6
LIMO編集部作成
ただし、注意も必要です。生命保険は「誰が保険料を払い、誰が受け取るか」によって、かかる税金が相続税・贈与税・所得税と変わってしまいます。間違った形で契約すると、思わぬ税負担が発生することもあるため、加入の際は必ず税理士やFP(ファイナンシャルプランナー)などの専門家に相談しましょう。
4. まとめにかえて
今回は、最新の統計から見る相続税の課税現状と、有効な対策の一つである生命保険の活用について解説しました。 統計が示す通り、地価や株価の上昇によって「気づかぬうちに課税対象」となっている家庭は、かつてないほど増えています。財産の内訳も土地から現預金や有価証券へとシフトしており、より正確な資産把握と事前のシミュレーションが欠かせない時代になりました。
特に生命保険の非課税枠を賢く使うことは、節税だけでなく円満な遺産分割にも大きく貢献します。 まずは、ご自身の財産に何がどれくらいあるのか、メモ書きからでも良いので「棚卸し」を始めてみましょう。もし不安があれば、確定申告の相談とあわせて税理士などの専門家へ早めに相談しておくことが、大切な家族を守る第一歩になります。