
2025年度分の年金支給が完了し、6月からは増額改定された2026年度の年金支給がスタートします。
「自分の年金はいくら増えるのか」「同世代はどれくらい受け取っているのか」と気になっている方も多いのではないでしょうか。
本記事では、2026年度の最新の年金額の目安と、現在のシニア世代の平均受給額についてわかりやすく解説します。
1. 日本の年金制度は「2階建て」構造
公的年金は、土台となる「国民年金(基礎年金)」と、その上に乗る「厚生年金」の2階建て構造になっています。

- 国民年金(1階部分):日本国内に住む20歳以上60歳未満の全員が加入対象。保険料は一律です(2026年度は月額1万7920円)。40年間(480カ月)全額納付すると、65歳から満額(2026年度は月額7万608円)を受給できます。未納期間があればその分減額されます。
- 厚生年金(2階部分):会社員や公務員が国民年金に上乗せして加入。保険料は給与や賞与に応じて変動します(上限:標準報酬月額65万円、標準賞与額150万円)。「加入期間」と「納めた保険料額」によって将来の受給額が決まります。
受給額は人それぞれ異なりますが、厚労省が発表する「年金額例」がひとつの目安になります。2026年度の最新モデルでは、「標準的な夫婦世帯」が6月の支給日に受け取る金額は「約47万5000円」となります。
2. 厚労省試算モデル:夫婦2人で月額約23.7万円
年金は「偶数月の15日(土日祝の場合は直前の平日に前倒し)」に、前月までの2カ月分がまとめて振り込まれます。次回の6月15日には、4月分・5月分の年金が支給されます。
厚生労働省が公表した2026年度の年金額の目安は以下の通りです。
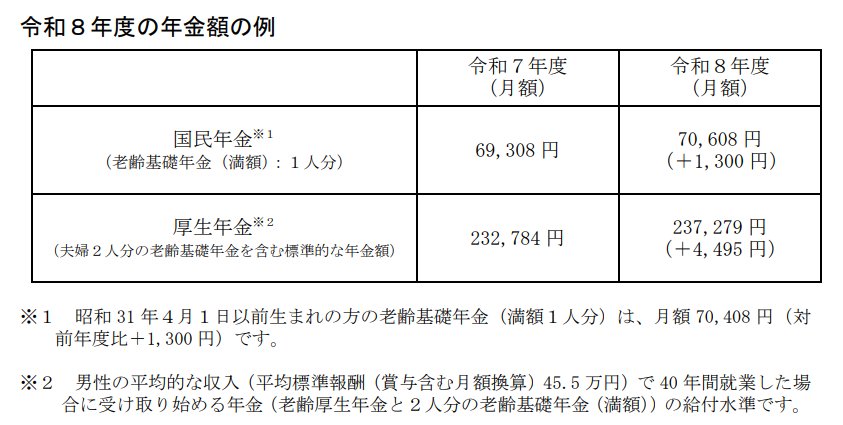
- 国民年金(満額・1人分):7万408円(※昭和31年4月1日以前生まれの方の老齢基礎年金)
- 厚生年金(夫婦2人分):23万7279円
この「月額23万7279円」は、夫の老齢厚生年金と、夫婦2人分の老齢基礎年金(満額)を合わせた金額です。年金は2カ月分がまとめて支給されるため、6月15日の支給額は合算で「47万4558円」となり、これが「約47万5000円」の根拠となります。
2.1 1回の支給で「約47.5万円」を受け取る夫婦のモデルケース
厚労省が設定する「標準的な夫婦」とは、具体的に以下のような世帯を指します。
- 夫:40年間会社員として勤務し、その間の平均標準報酬(賞与を含む月額換算)が45万5000円(年収換算で546万円)。
- 妻:専業主婦や扶養内パートなどで、厚生年金の加入期間がなく、国民年金のみを受給。
こうした働き方をした夫婦の場合、世帯の年金月額が23万7279円となります。
ただし、多くの場合、ここから住民税や介護保険料などが天引き(特別徴収)されます。最終的な振込額は6月に届く「年金振込通知書」での確認が必要です。
1回に約47万5000円が振り込まれると大金に感じますが、1カ月・1人あたりに換算すると決して余裕のある水準とは言えません。「2カ月に1度」という年金特有の収入サイクルに合わせた家計管理も求められます。
3. みんなのリアルな受給額は?平均年金月額データをチェック
厚労省の「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、実際の受給額の平均を見てみましょう。男女間や個人で大きな差があることがわかります。
3.1 「厚生年金」の平均年金月額(※国民年金部分を含む)

- 全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
3.2 「国民年金(老齢基礎年金)」の平均年金月額
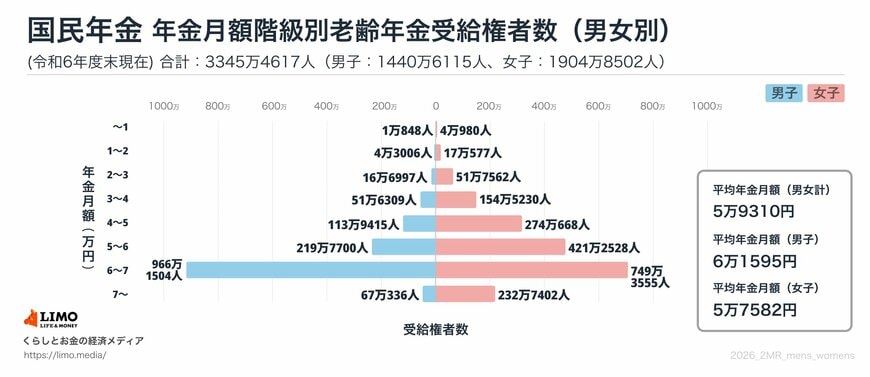
- 全体:5万9310円
- 男性:6万1595円
- 女性:5万7582円
厚生年金の受給者は男性で約17万円、女性で約11万円。国民年金のみの場合は男女ともに平均約6万円という結果です。
2カ月分がまとめて振り込まれるため1回の支給額は多く見えがちですが、月割りにすると年金収入だけで生活をカバーできる世帯は多数派ではないかもしれません。また、これはあくまで平均であり、実際の受給額には大きな個人差があります。
4. まとめ
公的年金の仕組みや、モデル世帯・実際の平均受給額について解説しました。とくに厚生年金は、現役時代の収入や加入期間によって受給額が大きく変動します。
老後の資金計画を立てる第一歩は、「ご自身がいくらもらえるのか」を見込額として正確に把握することです。「ねんきん定期便」や「ねんきんネット」を活用して受給予定額を確認し、ご自身に合った老後資金の準備を進めていきましょう。
5. 物価高が直撃?60歳代単身世帯の約5割「年金だけじゃ日常生活費程度もまかなえない」と回答
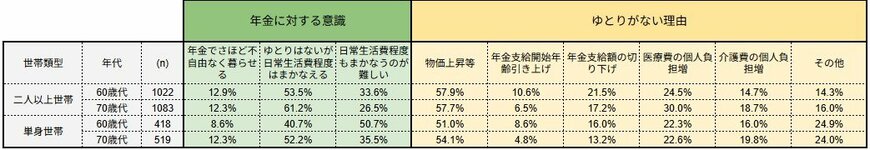
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」を見ると、シニア世代が抱える年金生活への厳しい実態が浮き彫りになっています。アンケート結果から、とくに注目すべきデータをピックアップしました。
-
年金で「日常生活費程度もまかなうのが難しい」と答えた割合
- 二人以上世帯:60歳代 33.6% / 70歳代 26.5%
- 単身世帯:60歳代 50.7% / 70歳代 35.5%
-
生活にゆとりがない理由のトップは全世代で「物価上昇等」
- 二人以上世帯:60歳代 57.9% / 70歳代 57.7%
- 単身世帯:60歳代 51.0% / 70歳代 54.1%
-
年齢とともに高まる「医療費」への懸念
※ゆとりがない理由として「医療費の個人負担増」を挙げる割合は、二人以上世帯において60代(24.5%)から70代(30.0%)へと上昇しています。年齢が上がるにつれて、医療や介護への経済的負担が重くのしかかっているようです。
年金の支給額面が改定されても、物価高や将来の医療費への不安から、生活にゆとりを感じられないシニア層は少なくありません。
公的年金への理解を深めるとともに、インフレを見据えた生活費の見直しや、現役時代からの計画的な資産準備がこれまで以上に重要になると言えるでしょう。
参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「令和7年4月分からの年金額等について」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「年金制度改正法が成立しました」
マネー編集部年金班