

物価高騰が続く中、新たな経済支援策として「給付付き税額控除」が大きな注目を集めています。
2025年12月17日、高市総理は記者会見にて、本制度を含む「税と社会保障の一体改革」を議論する国民会議を早期に設置する方針を表明しました。
本制度の最大の特徴は、従来の減税では恩恵が届きにくかった低所得層や非課税世帯に対し、直接的な「現金給付」を組み合わせる点にあります。本記事では、制度の仕組みをケース別のシミュレーションで分かりやすく解説し、物価高対策などの支援対象の基準となることが多い「住民税非課税世帯」の条件についても詳しく見ていきましょう。
1. 給付付き税額控除とは?
給付付き税額控除は、所得税額から一定額を差し引く「税額控除」と、現金での「給付」を組み合わせた制度です。
その最大の特徴は、税額控除だけでは引ききれない金額を現金で支給する点にあります。
この仕組みにより、所得税の納税額が少ない方や、所得が低く非課税となっている方にも、支援が行き渡るよう設計されています。
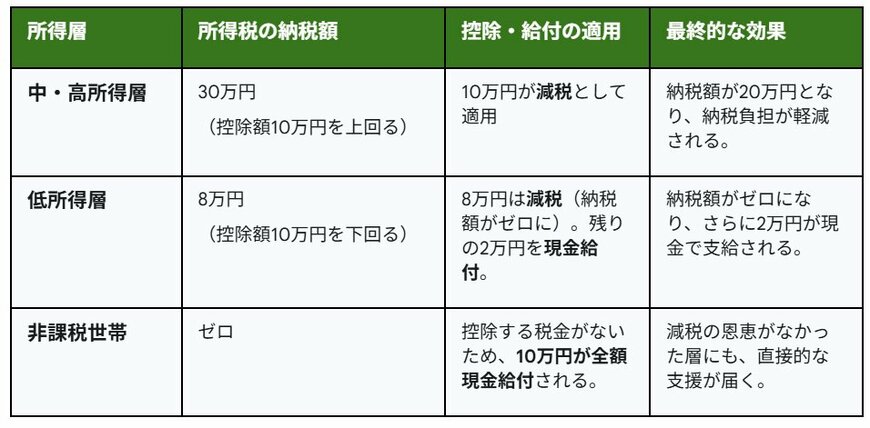
1.1 控除額10万円の場合のシミュレーション
例:【給付付き税額控除】控除額を10万円とした場合1/4
LIMO編集部作成
ケース1:中・高所得層
- 所得税の納税額が30万円で、控除額の10万円を上回るケース
- 適用内容:10万円全額が減税(税額控除)として適用されます。
- 結果:納税額は20万円に減り、税負担が軽くなります。
ケース2:低所得層
- 所得税の納税額が8万円で、控除額の10万円に満たないケース
- 適用内容:まず納税額8万円分が減税され、納税はゼロになります。控除しきれなかった差額の2万円は現金で給付されます。
- 結果:納税の負担がなくなると同時に、2万円の現金を受け取ることができます。
ケース3:非課税世帯
- 所得税の納税額がゼロのケース
- 適用内容:差し引くべき所得税がないため、控除額の10万円が全額現金で給付されます。
- 結果:これまで減税の恩恵を受けられなかった層にも、直接的な経済支援が届くことになります。
2. 【最新動向】2025年12月、高市総理が「国民会議」の早期設置を表明
2025年12月17日の記者会見にて、高市総理は「税と社会保障の一体改革」を議論するための「国民会議」を早期に立ち上げる方針を改めて強調しました。
2.1 総理会見の要旨:中・低所得世帯の負担軽減を集中支援
会見の中で高市総理は、給付付き税額控除の目的と議論の進め方について、以下のように述べています。
- 支援の対象: 税・社会保険料負担で苦しむ、特に中所得・低所得層を集中的に支援する。
- 議論の枠組み: 政府・与党だけでなく、野党や有識者も交えた「国民会議」にて、超党派で議論を進める。
- 検討課題: 給付と負担の全体像、社会保障給付との整合性、および正確な所得把握の仕組み(マイナンバー活用等)。
2.2 今後の見通し:制度設計は「切り分け」か「一体」か
現在、与野党間では「国民会議の設置を待たずに、実務的な制度設計を先行させるべき」という意見も出ており、議論の進め方については調整が続いています。
高市総理は、立ち上げの時期についても「各政党と相談し、できるだけ早期に」としており、早ければ2026年早々にも具体的な議論の場が設けられる見通しです。
3. なぜ「給付付き税額控除」が注目されているのか
では、なぜ「給付付き税額控除」が現代の課題を解決する手段として注目されているのでしょうか。
3.1 理由1:従来の減税策では支援が届かない層をカバーできる
所得税の減税は、納税額があることを前提とした仕組みです。そのため、もともと所得が低く、納める税金がない、あるいは非常に少ない層には恩恵がほとんど及びませんでした。
これは、本来最も支援が必要な人々が制度の対象から外れてしまうという課題を抱えていました。
「給付付き税額控除」は、控除しきれない分を現金で支給するため、納税額がゼロの非課税世帯にも満額の支援が届きます。これにより、従来の減税では難しかった、きめ細やかで手厚い低所得者支援の実現が期待されています。
3.2 理由2:消費税の「逆進性」による負担の不公平感を和らげる
消費税が持つ「逆進性」という課題を、現金の給付によって緩和できる点も理由の一つです。
逆進性とは、所得の多い少ないにかかわらず一律の税率がかかるため、収入に占める税負担の割合が、低所得者ほど相対的に重くなる現象を指します。
例えば、年収300万円の人が支払う消費税10万円と、年収1000万円の人が支払う消費税10万円では、金額は同じでも収入に対する負担の重さは全く異なります。
この制度による現金給付は、低所得者層が生活のために支払った消費税分を、実質的に国が補填するような役割を果たします。結果として手元に残るお金(可処分所得)が増え、税の所得再分配機能が強化されることになります。
「給付付き税額控除」は、所得税が非課税となる方々へ特に手厚い支援を行う仕組みですが、現状の公的支援において「支援の基準」となっているのは、主に『住民税非課税世帯』です。 将来的に新制度が導入された際、ご自身がどの程度の恩恵を受けられるかを知るためにも、まずは現在の「住民税非課税世帯」の要件を確認しておきましょう。
4. 多くの支援対象の基準になる「住民税非課税世帯」とは?
まず住民税の基本的な仕組みを理解し、どのような場合に住民税非課税世帯となるのか、その要件を確認していきましょう。
4.1 住民税の構成:「均等割」と「所得割」
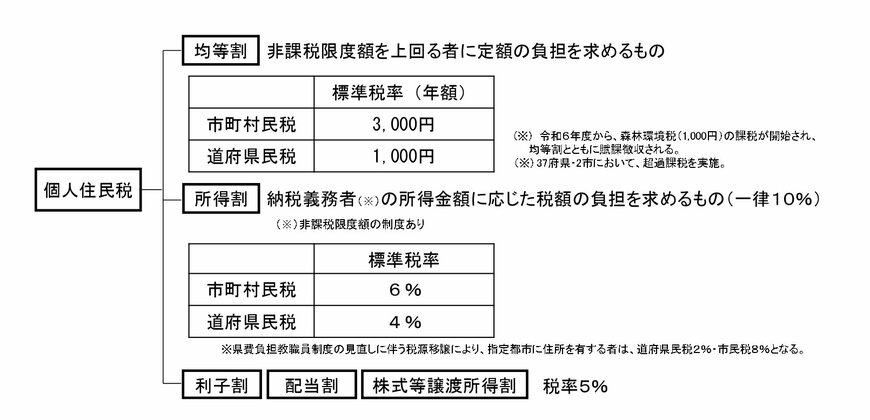
住民税とは、お住まいの都道府県や市区町村に納める地方税の一種です。自治体が提供する教育、福祉、防災といった公共サービスを支えるための重要な財源となっています。
個人の住民税は、主に2つの部分から成り立っています。
- 均等割:所得金額にかかわらず、一定の所得がある方に定額で課税される部分
- 所得割:前年の所得金額に応じて税額が計算される部分
この「均等割」と「所得割」の両方が非課税になる状態を「住民税非課税」と呼びます。そして、世帯に属する全員がこの条件を満たす場合、その世帯が「住民税非課税世帯」となります。
なお、自治体によっては「所得割のみ非課税」という区分もありますが、支援策の対象となるかは個別の基準によるため、お住まいの市区町村にご確認ください。
5. 住民税が非課税になる3つの条件を確認
それでは、住民税が非課税となる具体的な要件を見ていきましょう。
以下のいずれかの条件に当てはまる場合、住民税は非課税となります。
- 生活保護法による生活扶助を受けている場合
- 障害者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下の場合
- 前年の合計所得金額が、お住まいの市区町村が定める基準額を下回る場合
上記のうち1と2は全国共通の要件ですが、3の所得に関する基準は自治体によって異なりますので注意が必要です。
6. 住民税非課税世帯の所得要件(神戸市の場合)
「住民税非課税世帯」となる所得の基準について、兵庫県神戸市の例で確認してみましょう。
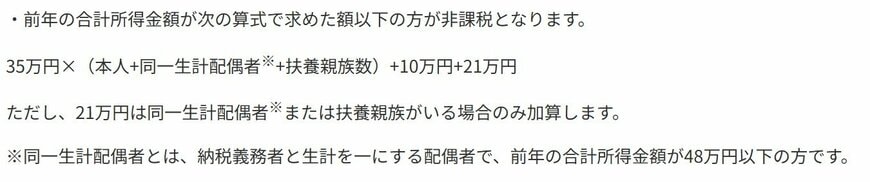
35万円×(本人+同一生計配偶者(※1)+扶養親族数)+10万円+21万円
ただし、21万円が加算されるのは、同一生計配偶者または扶養親族がいる場合に限ります。
※1 同一生計配偶者:納税者と生計を共にする配偶者のうち、前年の合計所得金額が48万円以下の方を指します。
7. 住民税非課税世帯の収入の目安はどのくらい?(神戸市の場合)
住民税が非課税となる所得基準は、扶養している家族の人数だけでなく、収入の種類によっても変わってきます。
所得は収入から必要経費や各種控除を差し引いた後の金額です。神戸市の基準を、具体的な「収入金額」に換算した目安を見てみましょう。
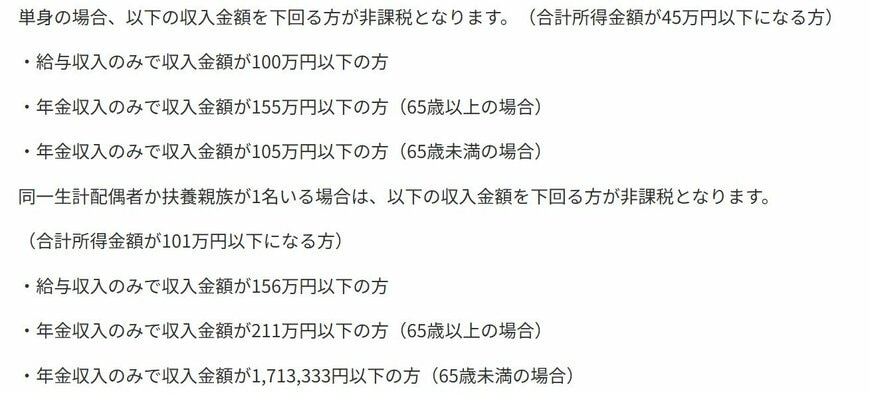
単身世帯の場合
合計所得金額が45万円以下になる方が対象です。
- 給与収入のみの場合:年収100万円以下
- 公的年金収入のみの場合(65歳以上):年金額155万円以下
- 公的年金収入のみの場合(65歳未満):年金額105万円以下
同一生計配偶者または扶養家族が1人いる場合
合計所得金額が101万円以下になる方が対象です。
- 給与収入のみの場合:年収156万円以下
- 公的年金収入のみの場合(65歳以上):年金額211万円以下
- 公的年金収入のみの場合(65歳未満):年金額171万3333円以下
単身の方を例にすると、給与収入だけであれば年収100万円、65歳以上で公的年金収入だけであれば年金額155万円が非課税の目安です。
配偶者や扶養親族がいる世帯では、この非課税となる収入の基準額は上がります。
特に65歳以上で年金収入のみの世帯では、扶養家族が1人いる場合の基準額が211万円以下と、単身世帯に比べて大幅に緩和されていることがわかります。
このように、世帯の状況や収入源によって、住民税の扱いは大きく変わるのです。
8. まとめ
高市総理が導入に強い意欲を示す「給付付き税額控除」は、中所得・低所得層の負担を根本から軽減し、税制の不公平感を解消するセーフティネットとして期待されています。
2026年以降、「国民会議」で具体的な制度設計が進められる見通しであり、今後の議論の行方から目が離せません。
一方で、現状の公的支援の多くは依然として「住民税非課税世帯」を基準に運用されています。ご自身が現在どのような支援の対象に含まれるのか、また将来の新制度でどの程度の恩恵を受けられるのかを把握することは、生活防衛の第一歩です。複雑な税と社会保障の仕組みを正しく理解し、自治体独自の支援策なども含めて賢く活用していきましょう。



参考資料
- 首相官邸「高市内閣総理大臣記者会見」
- 財務省「資 料(諸外国の制度について)」
- 厚生労働省「給付付き税額控除の概要(例)」
- 国税庁「給付付き税額控除制度の執行上の課題について」
- 総務省「個人住民税」
- 神戸市「住民税(市県民税)が課税されない所得額はいくらですか?」
- e-Stat 政府統計の総合窓口「国民生活基礎調査」
- 自由民主党「もう一度信頼される自民党に 高市新総裁が就任会見」
和田 直子


