

2025年12月3日、財務省は「個人向け国債」の新しい発行条件を発表しました。
募集期間「12月4日(木)~12月30日(火)」の個人向け国債の適用利率はすべて1%超え。
金利がじわじわと上昇する中、とくに気になるのが「変動10年型」ではないでしょうか。
固定5年・固定3年と比べ、変動10年型の適用利率は高くなっています。しかし、変動タイプは半年ごとに適用利率が見直されるため、これがどのように推移するのか?が重要です。
参考までに過去の発行債を見てみると、2年半で適用利率が約4倍にまで上昇しているものがありました。
この記事では、2025年12月募集の個人向け国債の発行条件を確認し、「変動10年型」の金利推移に注目していきます。
1. 12月募集の「個人向け国債」の適用利率はすべて1%超
2025年12月4日(木)から12月30日(火)まで募集される個人向け国債の金利は、以下の通りです。
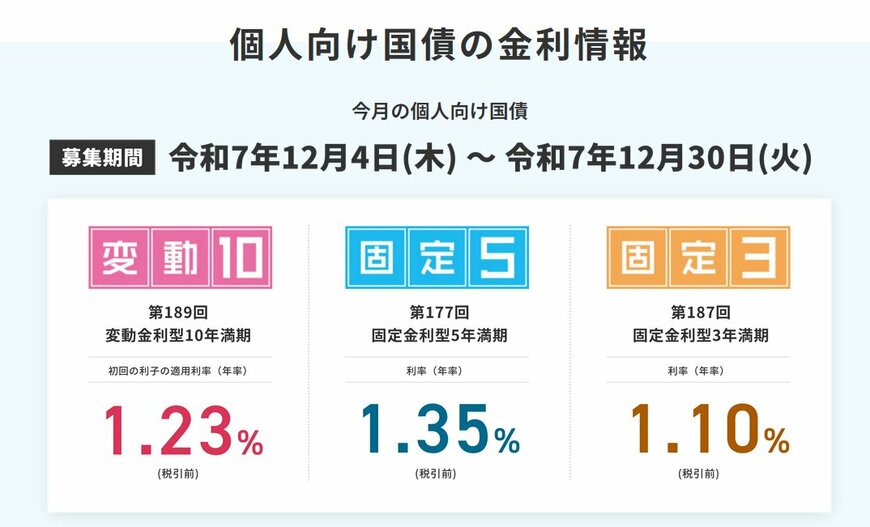
- 変動金利型10年:1.23%(11月募集時は1.10%)
- 固定金利型5年:1.35%(11月募集時は1.19%)
- 固定金利型3年:1.10%(11月募集時は0.99%)
変動10年、固定5年、固定3年のいずれのタイプも、11月の募集分と比べて適用利率が上昇しています。
個人向け国債は、日本政府が個人投資家を対象に発行する債券です。国が元本と利子の支払いを保証しているため、国内で取り扱う多くの金融商品の中でも、極めて安全性が高い資産の一つと位置付けられています。
なお、個人向け国債は「変動金利型」と「固定金利型」があります。固定金利型は満期期間が3年と5年の2種類。変動金利型は満期期間10年のみです。
【個人向け国債「変動10年」の特徴】
- 適用される利率が半年ごとに見直されます。
- 適用金利には0.05%という最低保証が設定されています。
- 市場金利が上昇した際に、受け取れる利息が増えるというメリットがあります。
1.1 応募額が多いのは「固定5年→変動10年→固定3年」
財務省が毎月更新している個人向け国債の種類別応募額を見てみましょう。
【2025年10月データ】
- 個人向け利付国庫債券(変動10年)第187回債:1246億円
- 個人向け利付国庫債券(固定5年)第175回債:2323億円
- 個人向け利付国庫債券(固定3年)第185回債:941億円
【2025年11月データ】
- 個人向け利付国庫債券(変動10年)第188回債:1187億円
- 個人向け利付国庫債券(固定5年) 第176回債:1528億円
- 個人向け利付国庫債券(固定3年) 第186回債:595億円
応募額が最も多いのは「固定5年」です。次に「変動10年」となっています。
10月のデータでは、固定5年の応募額は変動10年の2倍近くありますが、11月のデータを見るとその差がぐっと縮まっていることがわかります。
2. 2年半で約4倍も上昇!個人向け国債「変動10年」の適用利率の推移
前述の通り、個人向け国債の変動金利型は、半年ごとに適用利率が見直されます。
実際、どのように変動するのか、例として2023年5月に発行された個人向け国債「変動10年(158回債)」の適用利率の推移を見てみましょう。

個人向け国債「変動10年(第158回債)」適用利率(税引前)の推移
- 令和5年6月16日~令和5年12月15日:0.28%
- 令和5年12月16日~令和6年6月15日:0.60%
- 令和6年6月16日~令和6年12月15日:0.57%
- 令和6年12月16日~令和7年6月15日:0.65%
- 令和7年6月16日~令和7年12月15日:0.84%
- 令和7年12月16日~令和8年6月15日:1.10%
当初0.28%の適用利率で発行された変動10年の第158回債は、現在1.10%まで利率が上昇しています。2年半で約4倍にまでアップしました。
ただし、適用利率は必ず上昇するわけではありません。
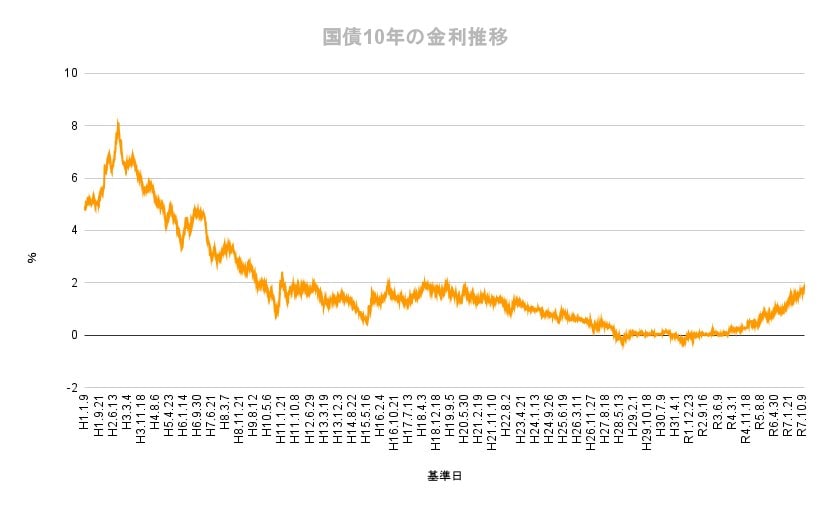
市場の金利動向によっては、適用利率が下がる可能性があることも理解しておきましょう。
2.1 変動10年(第158回債)を100万円で購入していたら利子はいくら?《税引前・税引後》
仮に、上記の「変動10年(第158回債)」を100万円分購入していた場合、半年ごとに受け取れる利子は以下のようになります。
- 令和5年6月16日~令和5年12月15日:1400円(税引後:1116円)
- 令和5年12月16日~令和6年6月15日:3000円(税引後:2390円)
- 令和6年6月16日~令和6年12月15日:2850円(税引後:2271円)
- 令和6年12月16日~令和7年6月15日:3250円(税引後:2589円)
- 令和7年6月16日~令和7年12月15日:4200円(税引後:3346円)
- 令和7年12月16日~令和8年6月15日:5500円(税引後:4382円)
金利の上昇に伴い、受け取れる利子も増えていることがわかります。実際には、この利子から20.315%の税金が差し引かれた額が手取りとなります。
3. 【個人向け国債vs定期預金】どちらを選ぶ?
安全性の高い金融商品として位置づけられている個人向け国債。
満期と金利で選ぶ点が「定期預金」と似ているため、比較されるケースもあります。
ここでは、それぞれの商品の特徴をおさえながら、どういう点に着目して「個人向け国債か定期預金か」を選ぶべきかを解説していきます。
3.1 「個人向け国債」が有利になると考えられるケース
個人向け国債は、国が元本と利息の支払いを保証するため、安全性が極めて高い点が最大の魅力といえます。
資産の「安全性」を最優先したい
「元本割れリスクをいかに避けるか」を判断軸として考えてみると良いでしょう。
個人向け国債は元本割れのリスクが非常に低く、退職金を受け取った方など、資産を確実に守りたい層に適しています。
また、投資経験が少ない方が、資産形成の第一歩として始めるのにも向いているでしょう。
今後の金利上昇に期待したい
「金利の柔軟性」を判断軸として考えてみると良いでしょう。
変動10年型の個人向け国債は、半年ごとに適用利率が見直されるため、長期的に日本の金利が上昇すると考える場合に有利です。
多くの定期預金は満期まで金利が固定されますが、変動金利型の国債なら金利上昇の恩恵を受けて利息が増える可能性があります。
ただし、一部の金融機関では変動金利タイプの定期預金も扱っているため、比較検討してみるのもよいでしょう。
ポートフォリオの安定化を図りたい
「資産全体のバランス」を判断軸として考えてみると良いでしょう。
株式や投資信託などにも投資している場合は、ポートフォリオ全体の安定性を高めるために、個人向け国債を組み入れるアイディアもあります。
3.2 「定期預金」が有利になると考えられるケース
個人向け国債は安全性が高い一方で、いくつかの注意点もあります。状況によっては定期預金の方が適している場合もあります。
短期的な資金が必要になる可能性もある
「流動性」と「中途解約時の条件」を判断軸として考えてみると良いでしょう。
個人向け国債は、購入後1年間は原則として中途換金(解約)ができません。
1年経過後に解約する場合も、直近2回分の利子相当額が差し引かれるペナルティが課されます。
一方、定期預金は中途解約しても元本は保証され、ペナルティはありますが、国債ほど厳しい条件ではないことが一般的です。
近い将来に資金を使う予定があるなら、定期預金の方が柔軟に対応できます。
市場の金利が上昇している時
「金利反映のスピード」を判断軸として考えてみると良いでしょう。
変動10年型の国債は、適用利率の見直しが半年に一度です。そのため、市場金利が急激に上昇しても、その変化がすぐに利率に反映されるわけではありません。
この時間差により、より高い金利の定期預金が次々と登場するような局面では、収益機会を逃してしまう可能性があります。
4. 「個人向け国債」や「定期預金」以外の金融商品にも目を向けたい場面も!
この記事で見てきたとおり、個人向け国債は安全性や金利面で魅力の高い金融商品です。
しかし、安全性や流動性では定期預金が勝るかもしれません。それぞれに長所・短所がありますのでじっくり比較すると良いでしょう。
また、目的によってはこれら以外の金融商品が適していることもあります。
4.1 インフレリスクに備えたい
お金の価値を下げたくないという場合は、インフレに対応しやすい金融商品に目を向ける必要があります。
物価が上昇するインフレの状況下では、国債の利息収入だけでは物価上昇率に追いつけません。元本や利子を手に入れても、実質的な資産価値という視点で見ると、目減りする可能性があります。
リスクは高まりますが、株式や投資信託など、より高いリターンが期待できる金融商品も視野に入れると良いでしょう。
4.2 より高いリターンを目指したい
個人向け国債は安全性が高い分、他の金融商品と比べて、リターンは比較的低めに設定されています。
資産を国債で運用することで、より高い利回りが期待できる他の金融商品(高配当株など)への投資機会を逃す「機会損失」が発生する可能性も。
このように、資産運用の目的やご意向によっては定期預金でもなく個人向け国債でもなく、他の金融商品が選択肢にあがってくることもあるでしょう。十分に比較して検討してみてください。

参考資料
- 財務省「個人向け国債窓口」
- 財務省「変動10年(第158回)の発行条件」
- 財務省「国債金利情報」
- 財務省「個人向け国債 教えてコクサイ先生」
- 財務省「個人向け国債の応募額(令和7年10月)」
- 財務省「個人向け国債の応募額(令和7年11月)」
和田 直子


