

今年も残すところあとわずかとなりました。年末年始の準備を進める中で、将来のお金について考える方も多いのではないでしょうか。特に30代、40代の方にとっては、老後の生活を支える年金制度は関心事の一つでしょう。
来月は2カ月に一度の年金支給月ですが、実際にいくら受け取れるのか、自分の場合はどうなるのか、具体的なイメージは湧きにくいかもしれません。公的年金は国民年金と厚生年金の2階建て構造になっており、現役時代の働き方が将来の受給額に大きく影響します。
本記事では、最新のデータをもとに、年金の平均受給額や所得に占める割合などを詳しく解説します。ご自身のライフプランを考えるきっかけとして、ぜひご一読ください。
1. 国民年金と厚生年金、2階建てのしくみ
公的年金は、基礎部分となる「国民年金」と、上乗せ部分にあたる「厚生年金」から成り立つ2階建て構造です。

国民年金は原則として、国内在住の20歳以上60歳未満の全ての人が加入対象で、年金のベースとなります。国民年金保険料(※1)は全員一律です。
厚生年金は企業や官公庁などで働く人たちが、国民年金に上乗せして加入する年金です。毎月の給与や賞与に応じた年金保険料(※2)を納めます。
国民年金保険料を全期間(480月)納めると、65歳以降で満額(※3)の老齢基礎年金を受け取ることができます。未納期間があった場合は、その月数に応じて満額から差し引かれるしくみです。
厚生年金は、「年金加入月数」と「納めた保険料」により、老後の年金額が決まります。
※1 国民年金保険料:2025年度は月額1万7510円
※2 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
※3 国民年金の満額:2025年度は月額6万9308円
2. 国民年金と厚生年金、2025年度のモデル世帯「いちどに約46万円(月額約23万円)受給」
厚生労働省によると、2025年度の年金額の例は次のとおりとなります。
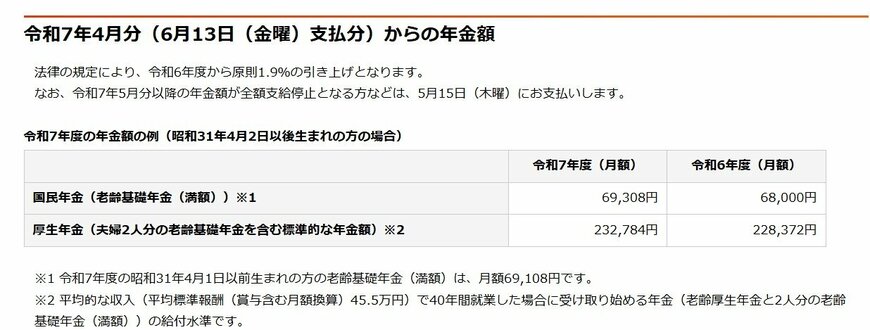
- 国民年金(老齢基礎年金):6万9308円(1人分※1)
- 厚生年金:23万2784円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円
※2 平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
厚生年金のモデル世帯の場合、夫婦で月額「23万2784円」。これは「老齢厚生年金1人分+老齢基礎年金2人分」の合算です。
3. 国民年金と厚生年金、1万円単位の受給額分布「みんなのもらえる平均」とは?
厚生年金と国民年金の、60歳~90歳以上のすべての受給権者における「平均年金月額」と「受給額分布」について確認していきます。
3.1 厚生年金の平均受給月額と分布(男女別)
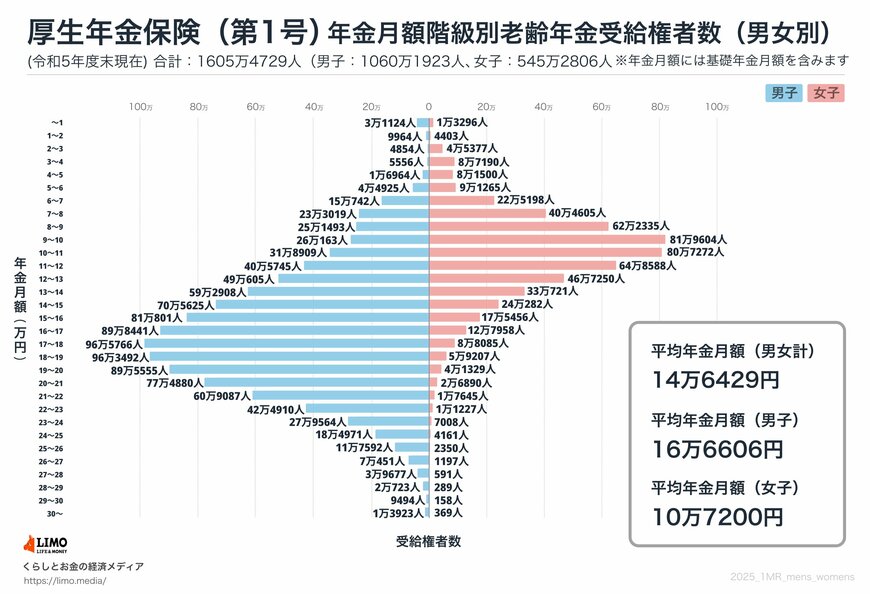
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
厚生年金の受給額分布(1万円単位)
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金では、全体の平均年金月額は14万6429円という結果でした。男女の平均を比較すると、男性16万6606円、女性10万7200円で、およそ6万円もの開きが見られます。
3.2 国民年金の平均受給月額と分布(男女別)
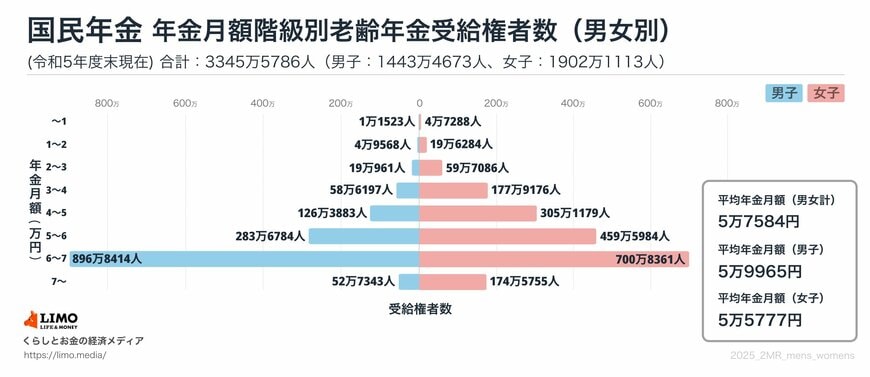
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
国民年金の受給額分布(1万円単位)
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金では、全体および男女ともに平均年金月額は5万円台となっています。
「6万円以上~7万円未満」が最も厚い受給層となっており、多くの人が満額に近い年金額を受け取っていることが読み取れます。
4. シニア世帯の平均所得金額、所得の内訳「年金収入が約6割」
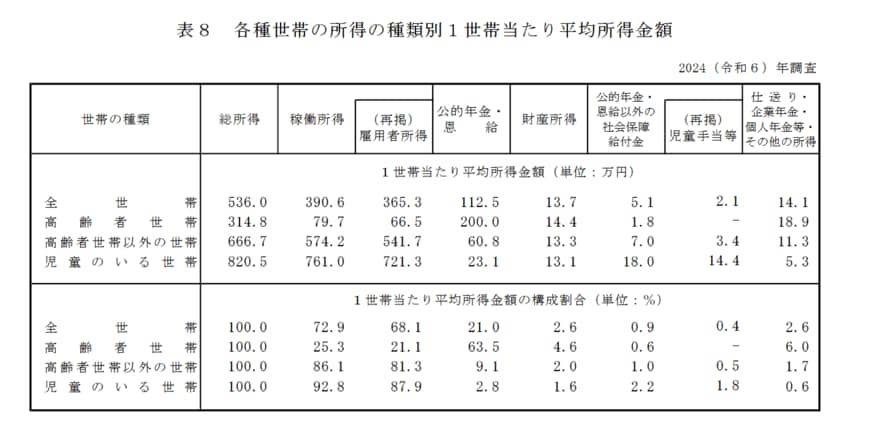
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の「1世帯あたりの平均所得金額」を見ていきましょう。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
4.1 高齢者世帯における平均所得の内訳
(カッコ内は総所得に占める割合)
総所得:314万8000円 (100.0%)
【内訳】
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得18万9000円(6.0%)
高齢者世帯の平均総所得は年314万8000円、月額に換算すると約26万円です。
主な内訳は、所得の3分の2を占める月額約16万6000円の「公的年金」と、約2割を占める月額約5万5000円の「雇用者所得」です。
この所得構成からは、高齢者世帯の生計が公的年金をベースとしながら、主に仕事による収入で補われている様子がうかがえます。
※雇用者所得:世帯員が勤め先から支払いを受けた給料・賃金・賞与の合計金額で、税金や社会保険料を含む
5. シニア世帯の家計、「収入の100%が公的年金」は約4割!
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の収入の実態を見ていきましょう。
まず、高齢者世帯全体の平均的な所得構成を見ると、収入の63.5%を「公的年金・恩給」が占めており、次いで仕事による収入である「稼働所得」が25.3%、「財産所得」が4.6%となっています。
しかし、これはあくまで全体の平均値です。
「公的年金・恩給を受給している世帯」に絞ると、収入のすべてが「公的年金・恩給」である世帯が43.4%にものぼることがわかっています。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
5.1 総所得に占める公的年金の割合で見る世帯構成
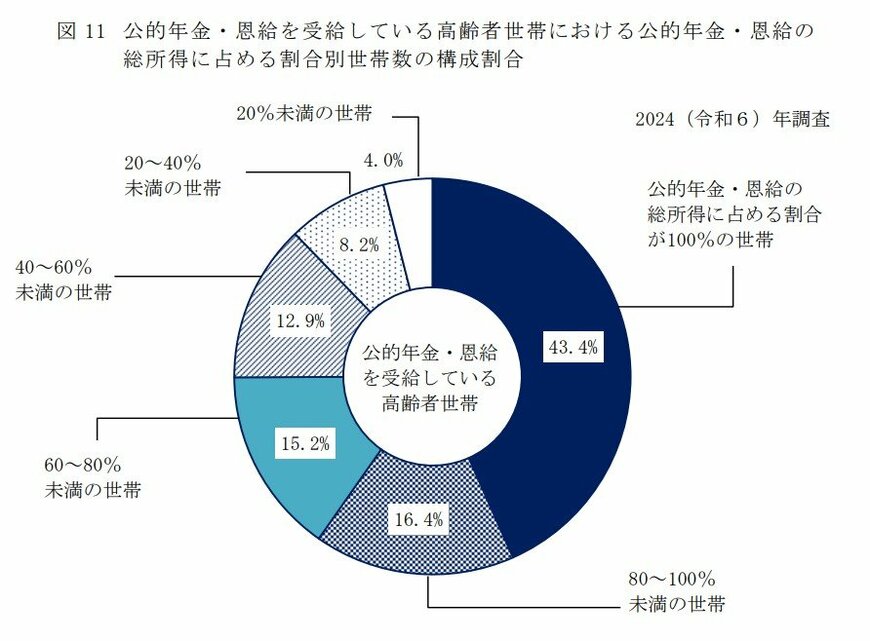
- 公的年金・恩給の総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.0%
このようにシニア全体で見れば稼働所得なども一定の割合を占めていますが、年金受給世帯に絞ると、その半数近くが公的年金収入のみに頼って生活しているという実態が浮き彫りとなっています。
6. まとめにかえて
本記事では、日本の公的年金制度について詳しく解説しました。多くの年金受給者が月額10万円代の年金で老後生活を送っていることが分かりました。年金受給者によって年金額の差は大きく、年金受給前に自身の年金額を把握しておくことが重要です。
また、老後の生活資金を十分確保するためにも、公的年金に加えて、非課税制度や私的年金などの制度を組み合わせ、計画的に準備していく必要があります。これから老後資金の準備を始めようしている人は、自分のライフスタイルや将来設計に合った方法で備えることを意識してみましょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
長井 祐人


