あけましておめでとうございます。
お正月休みは、帰省や旅行、家族団らんなどリラックスした時間を大切にしながらも、暮らしやお金の「年間計画」も立てておきたいものですね。
働き盛りの現役世代であれば、毎月の貯蓄ペースの見直しや年収アップへの挑戦、新NISAの活用計画。そして50歳代のプレシニア世代であれば、リタイア後を見据えた老後資金の形成や年金の受給見込みなど、ライフステージごとに考えるべき課題は尽きません。
この記事では、厚生労働省が2025年12月に公表した「令和6年度 厚生年金保険・国民年金事業の概況」から、いまのシニア世代どの程度の年金を受け取れているかを、リアルな数字で見ていきます。
1. 2025年4月分~2026年3月分の年金額をおさらい
公的年金の受給額は、物価や賃金の動向を踏まえて年度ごとに見直しがおこなわれます。
2025年度の年金額についておさらいしておきましょう。

2025年度の年金額は、前年度から1.9%引き上げられています。この増額率は、2025年6月に支給された「2025年4月分」から、2026年4月に支給される「2026年2月・3月」分までの年金に適用されるものです。
1.1 2025年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分):6万9308円(+1308円)
- 厚生年金:23万2784円(夫婦2人分)(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
1.2 年金支給日
公的年金は、「偶数月の15日(土日の場合は直前の平日に前倒し)」に、前月までの2カ月分がまとめて支給されるルールです。
なお、この改定内容公表時、「多様なライフコースに応じた年金額」として、現役時代の働き方や収入別での年金額の例も提示されています。
2. 【年金額例5パターン比較】厚生年金・国民年金《加入経歴×男女別》モデル年金
働き方や生き方が多様化する今、「将来、自分はどのくらいの年金を受け取れるんだろう?」と気になっている人もいるでしょう。
厚生労働省は、今回の年金改定の発表と同時に、「多様なライフコースに応じた年金額の例」も示しています。
ここでは、年金加入経歴を5つのパターン(男性2パターン、女性3パターン)に分類し、「2025年度に65歳になる人」を想定した年金額の概算が提示されています。
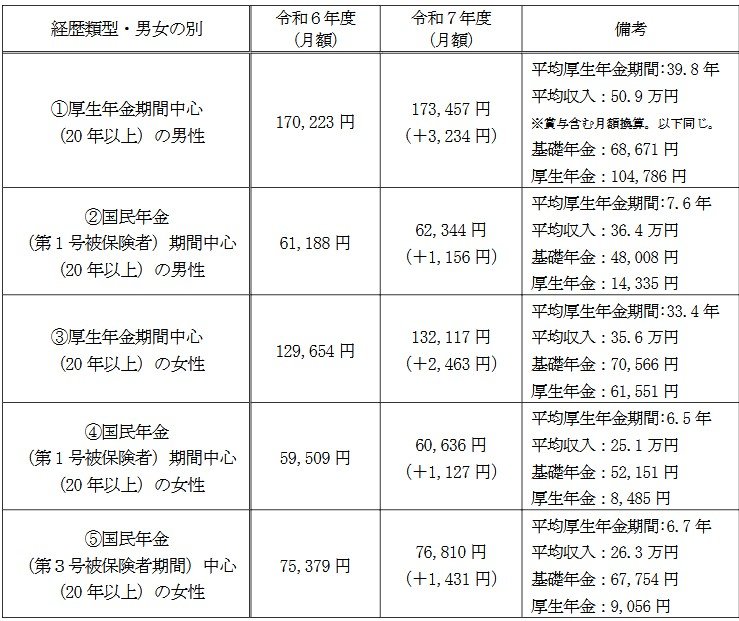
出所:厚生労働省「令和7年度の年金額改定についてお知らせします」
2.1 ケース①:男性・厚生年金期間中心
《年金月額》17万3457円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万8671円
- 厚生年金:10万4786円
2.2 ケース②:男性・国民年金(第1号被保険者)期間中心
《年金月額》6万2344円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8008円
- 厚生年金:1万4335円
2.3 ケース③:女性・厚生年金期間中心
《年金月額》13万2117円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万566円
- 厚生年金:6万1551円
2.4 ケース④:女性・国民年金(第1号被保険者)期間中心
《年金月額》6万636円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万2151円
- 厚生年金:8485円
2.5 ケース⑤:女性・国民年金(第3号被保険者)期間中心
《年金月額》7万6810円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万7754円
- 厚生年金:9056円
これらの年金額の例を見ても分かるように、厚生年金の加入期間や現役時代の平均収入によって、年金月額は大きく変動します。
特に、現役時代に国民年金と厚生年金のどちらを中心に加入していたかによって、老後の受給額は大きく変わることが見て取れます。
3. 【年金一覧表】60歳~90歳以上「厚生年金・国民年金」5歳刻みの平均額《リスト形式でチェック》
ここでは、厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」を基に、国民年金と厚生年金(※)の平均年金月額を見ていきます。
60歳から90歳以上までの「5歳刻みの平均年金月額」と、男女別・の平均月額に分けてご紹介します。
※厚生年金は第1号から第4号まで区分があります。この記事では、民間企業などに勤務していた方が受け取る「厚生年金保険(第1号)」を「厚生年金」として解説します。
3.1 【年金一覧表】60歳~90歳以上「厚生年金・国民年金」5歳刻みの平均年金月額
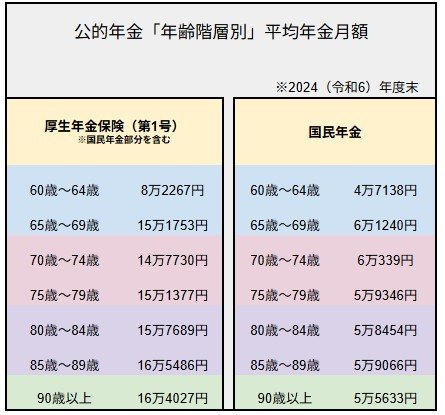
厚生年金
- 60歳~64歳:8万2267円
- 65歳~69歳:15万1753円
- 70歳~74歳:14万7730円
- 75歳~79歳:15万1377円
- 80歳~84歳:15万7689円
- 85歳~89歳:16万5486円
- 90歳以上:16万4027円
国民年金
- 60歳~64歳:4万7138円
- 65歳~69歳:6万1240円
- 70歳~74歳:6万339円
- 75歳~79歳:5万9346円
- 80歳~84歳:5万8454円
- 85歳~89歳:5万9066円
- 90歳以上:5万5633円
64歳までの年金額が65歳以上と比べて低いのは、繰上げ受給で年金をもらい始めている人や、特別支給の老齢厚生年金(※)の、主に定額部分のない報酬比例部分のみを受給している人の金額が含まれているためです。
本来の年金受給開始年齢である65歳以上で見ると、国民年金(老齢基礎年金)のみの方は月額5万円台、厚生年金(国民年金部分を含む)の方は月額14万円台から16万円台が平均となっています。
次に、60歳から90歳以上の全年齢層における平均月額を見ていきましょう。特に厚生年金では、男女差や個人による差が大きい点に注目です。
※【豆知識】特別支給の老齢厚生年金とは?
厚生年金の支給開始年齢は、かつては60歳からとされていました。これが、段階的に引き上げられた結果、2025年現在は国民年金と同じく「原則65歳から」となっています。
そこで経過措置として、「1961(昭和36)年4月1日以前の日に生まれた男性」「1966(昭和41)年4月1日以前の日に生まれた女性」は、65歳まで「特別支給の老齢厚生年金」を受け取ることができます。受給開始年齢は生年月日と性別により異なります。
なお、男女共通で「老齢基礎年金の受給資格期間(10年)があること」「厚生年金保険等に1年以上加入していたこと」「生年月日に応じた受給開始年齢に達していること」という要件を満たしていることが必要です。
4. 【年金一覧表】60歳~90歳以上「厚生年金・国民年金」男女差・個人差に着目
ここからは、全受給権者(60歳~90歳以降)の年金月額の個人差・男女差も確認していきます。
厚生年金《平均月額の男女差・個人差に着目》
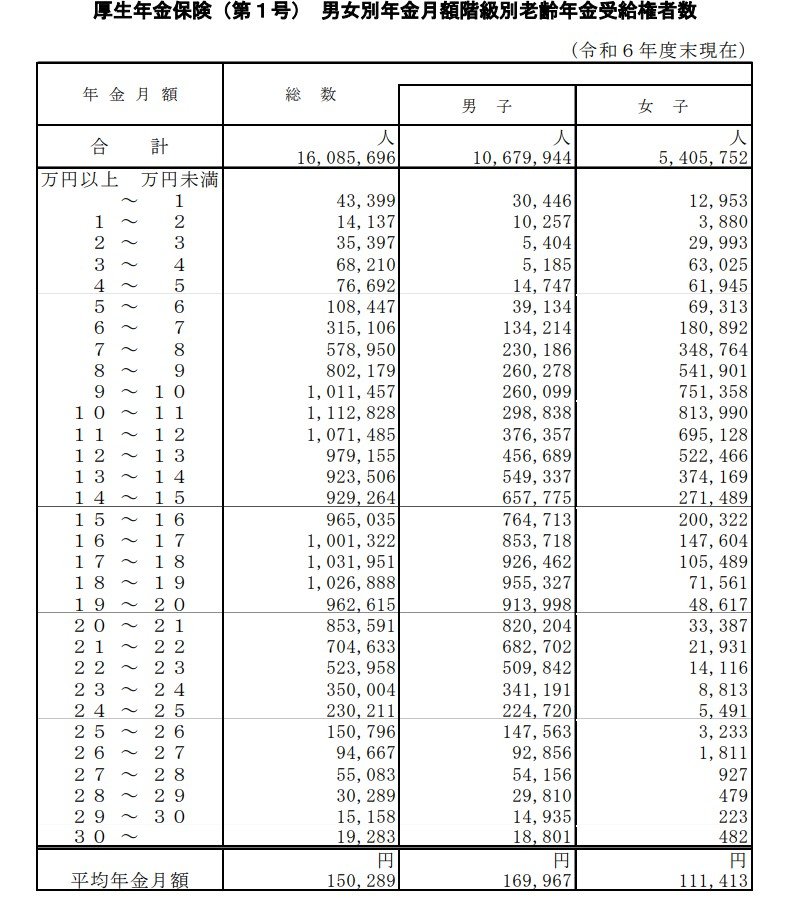
〈全体〉15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金部分を含む
年金月額階級ごとの受給者数
- 1万円未満: 4万3399人
- 1万円以上~2万円未満: 1万4137人
- 2万円以上~3万円未満: 3万5397人
- 3万円以上~4万円未満: 6万8210人
- 4万円以上~5万円未満: 7万6692人
- 5万円以上~6万円未満: 10万8447人
- 6万円以上~7万円未満: 31万5106人
- 7万円以上~8万円未満: 57万8950人
- 8万円以上~9万円未満: 80万2179人
- 9万円以上~10万円未満: 101万1457人
- 10万円以上~11万円未満: 111万2828人
- 11万円以上~12万円未満: 107万1485人
- 12万円以上~13万円未満: 97万9155人
- 13万円以上~14万円未満: 92万3506人
- 14万円以上~15万円未満: 92万9264人
- 15万円以上~16万円未満: 96万5035人
- 16万円以上~17万円未満: 100万1322人
- 17万円以上~18万円未満: 103万1951人
- 18万円以上~19万円未満: 102万6888人
- 19万円以上~20万円未満: 96万2615人
- 20万円以上~21万円未満: 85万3591人
- 21万円以上~22万円未満: 70万4633人
- 22万円以上~23万円未満: 52万3958人
- 23万円以上~24万円未満: 35万0004人
- 24万円以上~25万円未満: 23万0211人
- 25万円以上~26万円未満: 15万0796人
- 26万円以上~27万円未満: 9万4667人
- 27万円以上~28万円未満: 5万5083人
- 28万円以上~29万円未満: 3万0289人
- 29万円以上~30万円未満: 1万5158人
- 30万円以上~: 1万9283人
厚生年金(国民年金を含む)の場合、月額1万円未満となるケースから、30万円以上の高額受給者まで、幅広い受給額ゾーンに分布しており、個人差の大きさが分かります。
また、男女全体の平均年金月額は15万円台ですが、男性平均は女性平均よりも6万円ほど多くなっています。
4.1 国民年金《平均月額の男女差・個人差に着目》
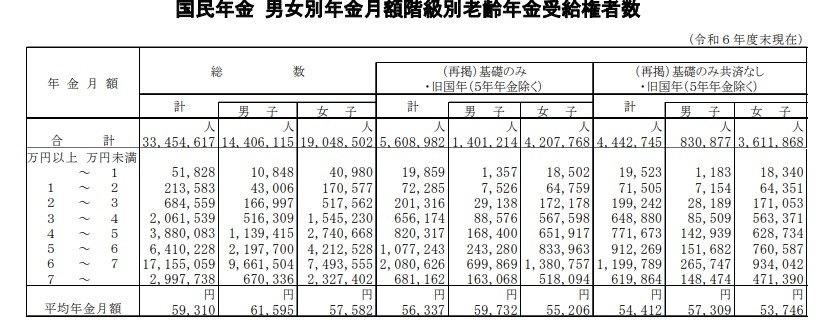
〈全体〉平均年金月額:5万9310円
〈男性〉平均年金月額:6万1595円
〈女性〉平均年金月額:5万7582円
年金月額階級ごとの受給者数
- 1万円未満: 5万1828人
- 1万円以上~2万円未満: 21万3583人
- 2万円以上~3万円未満: 68万4559人
- 3万円以上~4万円未満: 206万1539人
- 4万円以上~5万円未満: 388万0083人
- 5万円以上~6万円未満: 641万0228人
- 6万円以上~7万円未満: 1715万5059人
- 7万円以上~: 299万7738人
国民年金の平均年金月額は、男女全体で5万円台、男性に絞ると6万円台です。
3万円未満の低年金となる人も一定数存在するものの、ボリュームゾーンは「6万円以上~7万円未満」。満額に近い受給額を受け取る人が少なくないことがうかがえます。
5. 【ポイント解説】年金制度改正で「年収106万円の壁」いよいよ撤廃へ
2025年6月13日に成立した「年金制度改正法」には、パートなどで働く人の社会保険加入対象の拡大が盛り込まれました。
いわゆる「106万円の壁」の撤廃に繋がる大きな動きと言えます。
5.1 「社会保険の加入対象の拡大」短期労働者の加入要件の見直し
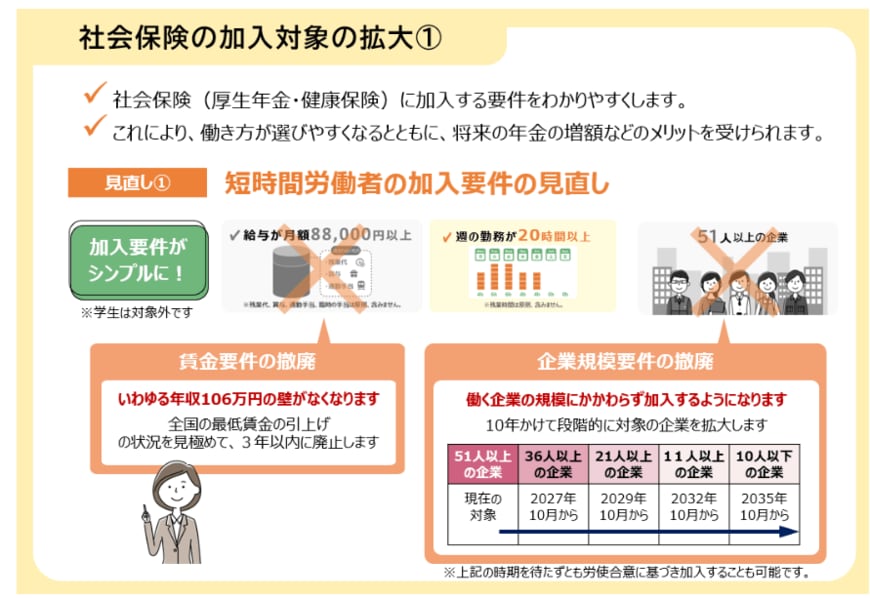
2025年6月現在、パートタイムなどで働く短時間労働者の人が社会保険に加入する要件は、以下の5つをすべて満たす必要があります。
- 週の所定労働時間が20時間以上
- 2か月を超える雇用の見込みがある
- 学生ではない
- 所定内賃金が月額8万8000円以上(←いわゆる「106万円の壁」に関連)
- 従業員数51人以上の企業で働いている
今回の改正では、このうち「賃金要件の撤廃」と「企業規模要件の撤廃」が盛り込まれました。これにより、全国の最低賃金の引き上げ具合を見極めながら、いわゆる「106万円の壁」が3年以内に廃止されることになります。
また、社会保険に加入する企業規模も、10年かけて段階的に拡大され、最終的には働く企業の規模に関わらず加入するようになります。
6. まとめにかえて
「公的年金だけで老後を乗り切ることができるだろうか」
そんな不安を抱く方は決して少数派ではないでしょう。長寿時代に生きる私たちには、老後に向けて「自助努力」で資産を準備する意識が求められていると言えます。
NISAやiDeCoといった、資産形成を後押しする税制優遇制度の活用を検討するのも一案ですね。
超低金利時代を生き抜くには、預貯金をただ漠然と積み上げるだけでなく「運用」でお金を育てるという選択肢を視野に入れてみましょう。
預貯金とは異なり、資産運用にはリスクがあります。まずはご自身のリスク許容度に合わせた最適な運用スタイルを探してみましょう。

参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省「年金制度改正法が成立しました」
- 政府広報オンライン「パート・アルバイトの皆さんへ 社会保険の加入対象により手厚い保障が受けられます。」
奥田 朝