年の瀬が迫り、何かと出費がかさむ時期になりました。
物価の上昇が続くなか、将来の生活設計に不安を感じている方も少なくないでしょう。
この冬はご自身の老後資金について、じっくり考えてみるのはいかがでしょうか。
今の高齢者世帯がどのような家計状況にあるのか知っておくことで、ご自身の老後の生活設計を立てる際のヒントになります。
この記事では、公的な調査データをもとに、40歳未満~50歳代の年代別で「月の生活費」や高齢者世帯の暮らし向きについて解説します。
また、シニア世帯の平均的な家計収支や貯蓄額、年金受給額についてわかりやすくご紹介しますので、ぜひお役立てください。
1. 年代別の生活費は月平均いくら?現役世代の家計をデータで確認
現役で働く世帯では、毎月の生活にどのくらいの費用がかかっているのでしょうか。
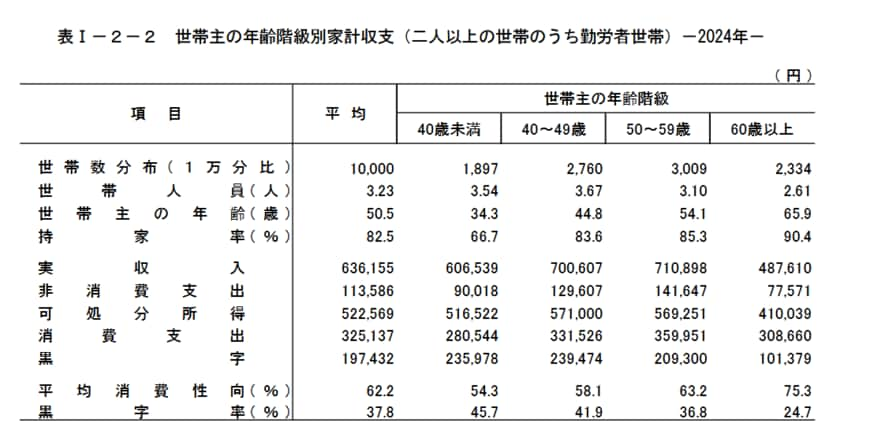
総務省統計局が公表した『家計調査報告家計収支編 2024年(令和6年)平均結果の概要』を参考に、二人以上世帯のうち勤労者世帯に焦点を当て、世帯主の年齢階級別に1ヶ月あたりの生活費を見ていきましょう。
1.1 40歳未満世帯の月間生活費
- 実収入:60万6539円
- 消費支出:28万544円
- 非消費支出:9万18円
- 収支(黒字額):23万5978円
1.2 40歳代世帯の月間生活費
- 実収入:70万607円
- 消費支出:33万1526円
- 非消費支出:12万9607円
- 収支(黒字額):23万9474円
1.3 50歳代世帯の月間生活費
- 実収入:71万898円
- 消費支出:35万9951円
- 非消費支出:14万1647円
- 収支(黒字額):20万9300円
年齢が上がるにつれて収入は増加していますが、同時に消費支出や税金・社会保険料などの非消費支出も増える傾向にあります。
ただし、これらの数値はあくまで平均であり、各家庭の状況によって差は大きいと考えられます。
老後は現役時代に比べて収入が減ることが一般的ですが、シニア世帯は自身の生活をどのように感じているのでしょうか。
2. 高齢者の半数以上が「生活苦」を実感するリアルな現状とは
はじめに、現在の高齢者の方々がご自身の暮らし向きをどのように捉えているかを見てみましょう。
厚生労働省が発表した『2024(令和6)年 国民生活基礎調査の概況』によると、高齢者世帯の生活意識は以下のようになっています。

- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
「大変苦しい」と「やや苦しい」を合計すると55.8%に達し、高齢者世帯では「普通」と回答した割合よりも、生活が「苦しい」と感じている人の方が多いという結果が明らかになりました。
3. 70歳代・無職世帯の家計簿:毎月の収支は赤字傾向にあるのか
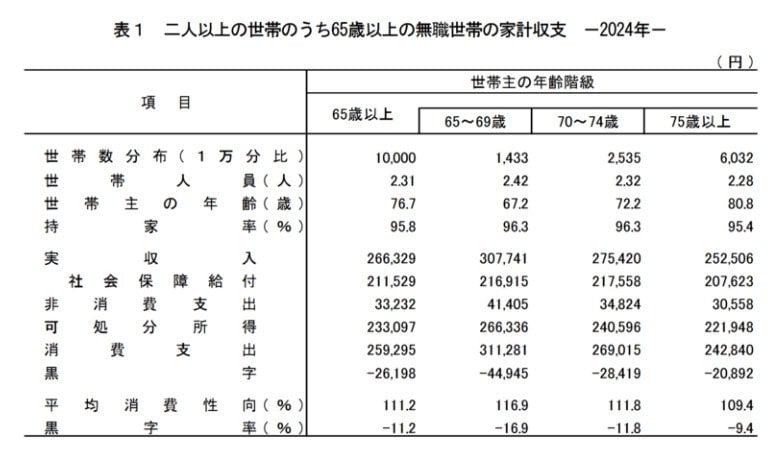
次に、70歳代以降の生活費が具体的にどのくらいかかっているのかを、総務省統計局の『家計調査報告 家計収支編 2024年(令和6年)平均結果の概要』から確認します。
3.1 70歳代・無職二人以上世帯の平均支出
- 70〜74歳:消費支出26万9015円・非消費支出3万4824円
- 75歳以上:消費支出24万2840円・非消費支出3万558円
3.2 70歳代・無職二人以上世帯の平均実収入
- 70〜74歳:27万5420円
- 75歳以上:25万2506円
3.3 70歳代・無職二人以上世帯の平均家計収支
- 70〜74歳:▲2万8419円
- 75歳以上:▲2万892円
支出の合計を見ると、70歳代前半で約30万円、後半で約27万円となっています。
しかし、この支出を年金などの収入だけでまかなうことは難しく、実際には毎月2万円以上の赤字が発生していることが分かります。
4. 70歳代・二人以上世帯の平均貯蓄額は?中央値との差も解説
金融経済教育推進機構の『家計の金融行動に関する世論調査 2024年』を基に、70歳代の二人以上世帯が保有する貯蓄額について見ていきましょう。
※ここでいう金融資産保有額には、預貯金のほかに株式、投資信託、生命保険などが含まれます。日常的に出し入れする普通預金の残高は含まれていません。
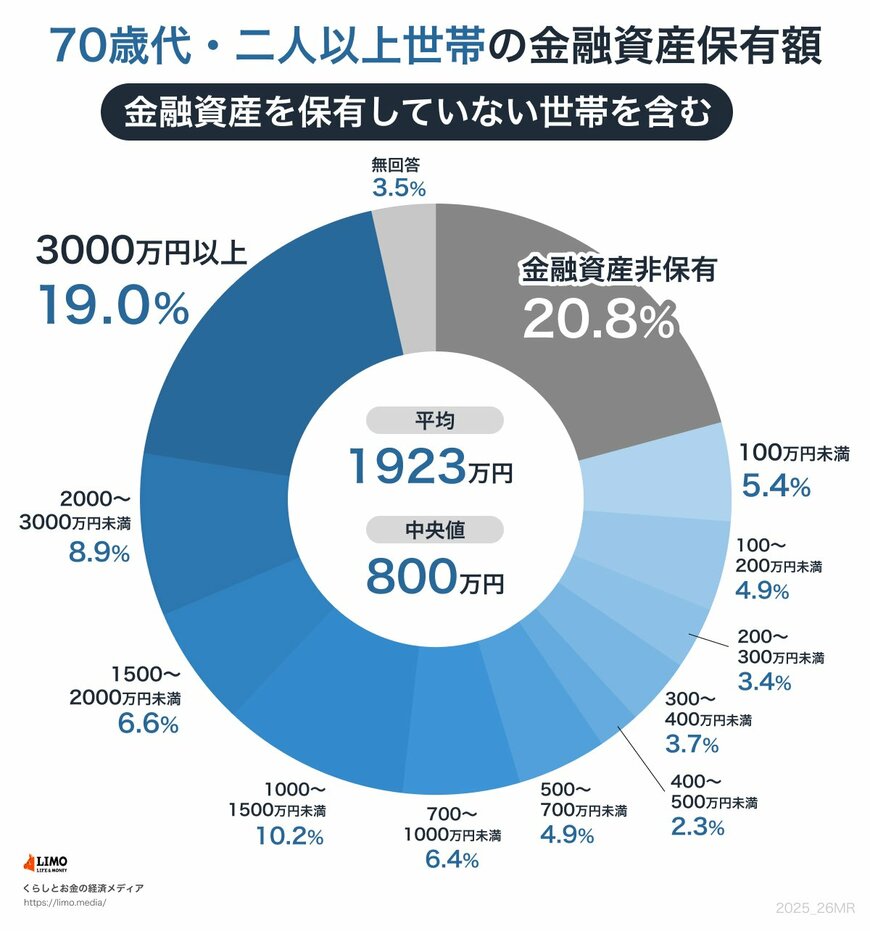
- 平均:1923万円
- 中央値:800万円
平均額は2000万円近くあり一見すると高額ですが、より実態に近いとされる中央値は800万円です。
仮に毎月2万円の赤字が20年間続くと、合計で480万円の貯蓄を取り崩す計算になります。
さらに、旅行や趣味、冠婚葬祭、家電の買い替え、病気や介護の費用など、予期せぬ出費も考慮しなければなりません。
これらの点を踏まえると、老後に向けて安心して暮らすためには、計画的な資産形成と生活の見直しが不可欠といえるでしょう。
5. シニア世代の年金受給額は月平均いくら?厚生年金と国民年金の実態
最後に、老後の生活を支える収入の柱である公的年金について、厚生労働省年金局が公表した『令和5年度 厚生年金保険・国民年金事業の概況』から、現在のシニア世代が受け取っている年金の平均月額を確認します。
5.1 厚生年金の平均受給月額
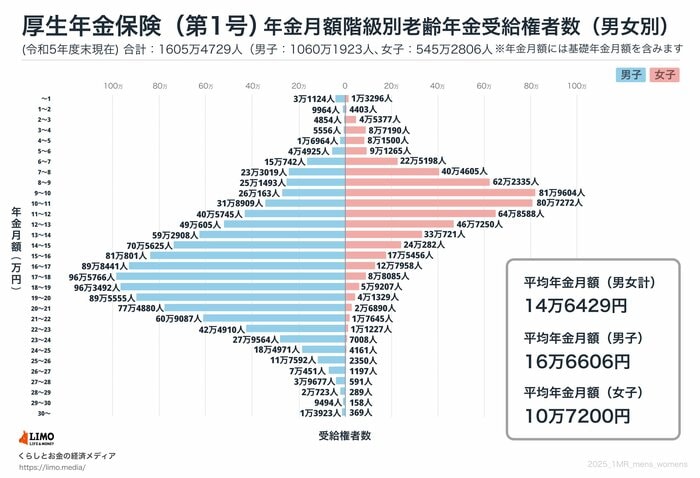
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金の基礎年金部分を含んだ金額です。
5.2 国民年金の平均受給月額
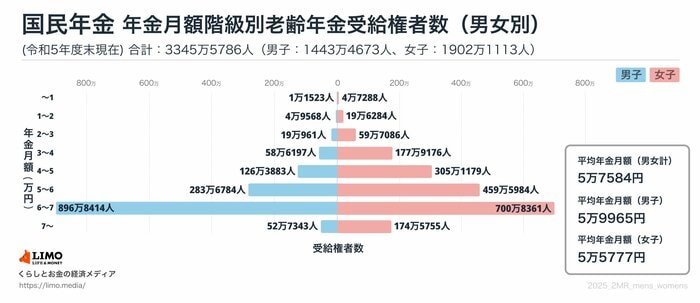
〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
例えば、夫が厚生年金、妻が国民年金を受給する一般的な夫婦世帯の場合、合計受給額は約22万円となります。
先ほど確認した70歳代の平均的な支出額と比較すると、年金収入だけでは生活費を賄うのが難しいケースが多いことがうかがえます。
まずは「ねんきんネット」などを活用して、ご自身が将来受け取れる年金の見込み額を確認し、今後の生活設計に役立ててみてはいかがでしょうか。
6. まとめ
ここまで、40歳未満~50歳代の年代別で「月の生活費」や、高齢者世帯の暮らし向きについて解説しました。
また、シニア世帯の平均的な家計収支や貯蓄額、年金受給額についてご紹介しました。
高齢者世帯の約半数が「生活が苦しい」と感じている現状があり、老後に向けた備えの重要性が浮き彫りになっています。
現役を引退した後は、「のんびりと過ごしたい」「趣味や好きなことにお金と時間を使いたい」と考えている方もいるのではないでしょうか。
豊かな老後を目指すには、できるだけ早い段階から少しずつでも老後資金を準備していくことが大切です。
この機会に、ご自身の将来の生活で「不足する金額がどのくらいになるのか」を試算し、具体的な資金計画を立ててみてはいかがでしょうか。
※この記事は再編集記事です。