
今年も残すところあとわずか。11月は年末調整や家計の見直しが重なり、資産形成を再考する絶好のタイミングです。
2024年にスタートした「新NISA」は、早いものでもうすぐ3年目を迎えます。
マネーフォワード社が実施した最新の調査(2025年12月12日公表)では、利用者の約8割がすでに新NISAを活用しており、ボーナスの使い道としても「投資」が3年連続で首位となりました。
「預貯金だけではインフレ対策が不安」「積立投資では、どのようにお金が育つのかを知りたい」という人に向けて、最新の調査結果、新NISAの税制メリット、積立投資シミュレーション結果を分かりやすく解説していきます。
1. もうすぐ3年目を迎える新NISA。「つみたて投資枠+成長投資枠」をフル活用する人も

株式会社マネーフォワードが家計管理サービス『マネーフォワード ME』の利用者約6000人を対象とした「お金の意識調査2025」では、新NISAが積極的に活用されている実態が明らかになりました。
「つみたて」と「成長」の両枠併用がスタンダードに 新NISA活用者の72.9%が両枠を併用。特に30歳代〜60歳代では、2つの枠を賢く使い分けながら資産形成を加速させるスタイルが定着しています。
1.1 ボーナスの使い道は「投資」が3年連続1位
2025年冬のボーナスの使い道は「投資(39.1%)」が「貯蓄(22.6%)」を大きく引き離しました。余剰資金を運用に充てて育てていく意識が広まりつつあるのかもしれません。
調査からわかる通り、新NISAは今や、多くの世帯にとって資産形成になくてはならない制度になってきたようです。次では、新NISAの税制メリットや、つみたて投資枠を活用したシミュレーション結果に触れていきます。
2. 【資産運用をこれから始めたい人へ】新NISAの税制メリットとは?
NISA(ニーサ)は、資産形成を支援する仕組みとして2014年にスタートし、2024年からは内容を刷新した「新NISA」が導入されました。
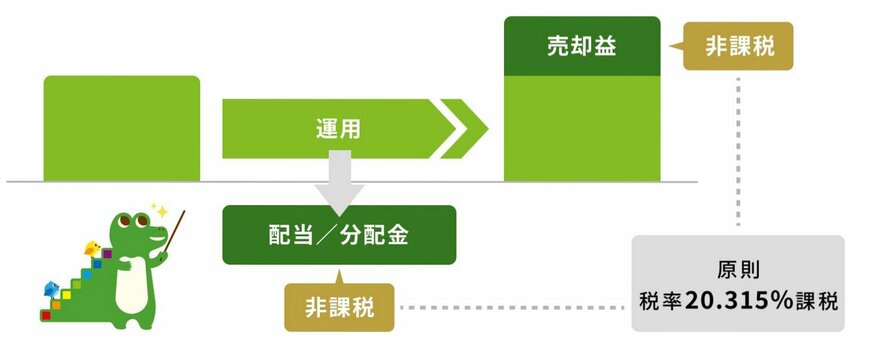
この制度の大きな魅力は、投資で得た利益に税金がかからない点です。
本来であれば、株式の売却益や配当金には約20%の税金がかかりますが、NISAを利用すればこれらが非課税になり、利益をそのまま受け取ることができます。
ただし、NISAには投資額の上限や対象商品の制限があるため、利用する際は制度の内容を正しく理解しておくことが重要です。
2.1 知っておきたい!「新NISA」の魅力的な6つのポイントとは?
「新NISA」には、主に次の6つの特徴があります。
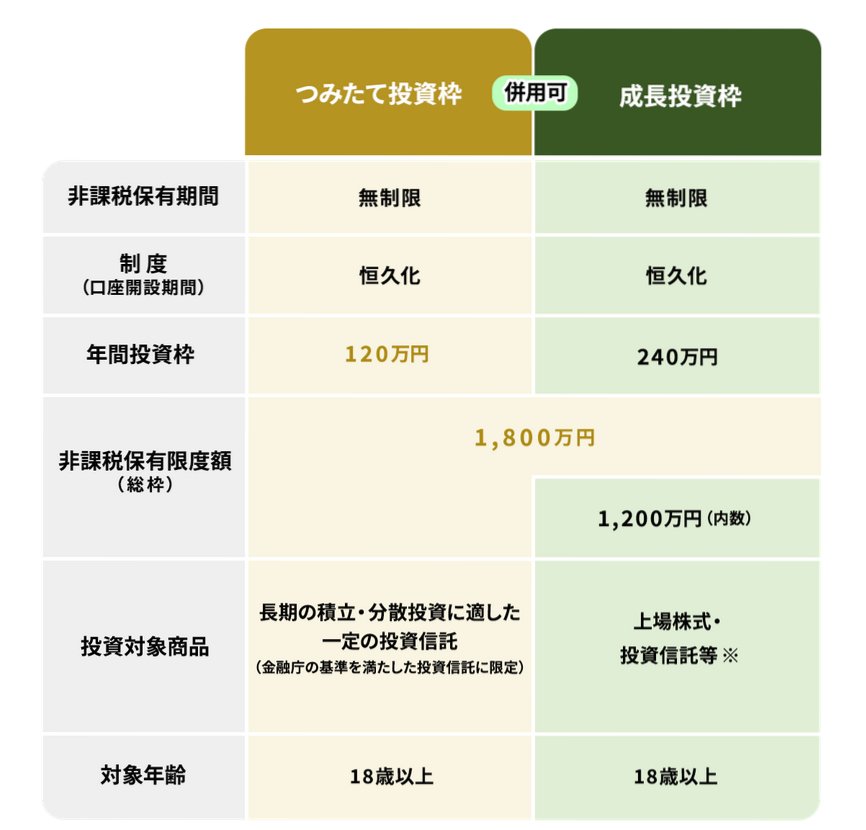
- 非課税保有期間は無期限
- 「つみたて投資枠」と「成長投資枠」の併用が可能
- 年間投資枠は、つみたて投資枠「年間120万円」・成長投資枠「年間240万円」
- 非課税保有限度額は1800万円(うち、成長投資枠1200万円)※枠の再利用可能
- つみたて投資枠の投資対象商品は「長期の積立・分散投資に適した一定の投資信託」
- 成長投資枠の対象商品は「上場株式・投資信託等」
「投資」と聞くと、まとまった資金が必要だと感じる人も多いかもしれません。
しかし実際には、500円や1000円といった小さな金額から始められる商品も数多く、NISAを利用すれば投資信託や株式も少額で購入できるため、初心者でも取り組みやすい仕組みになっています。
次章では、毎月積み立てを行った場合に将来どれくらいの資産を作れるのか、そのシミュレーション結果を見ていきます。
3. 【利回り別】50歳から65歳「毎月5万円」で積立投資した場合、資産額はいくらになる?
ここでは、NISAを使って積立投資をした場合に、どれほどの資産が形成できるのかを試算します。
以下の前提条件をもとに、想定利回りを1%から5%まで変えてシミュレーションを実施します。
- 50歳から65歳までの15年間で老後資金をつくる
- 積立額は毎月5万円
- 投資信託は「安定的な運用」を重視した1~5%の商品
3.1 【試算結果】「毎月5万円」×15年×「年1~5%」で積立投資した場合の資産額
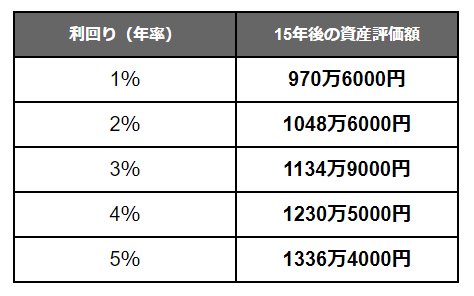
【新NISA】想定利回り別「月5万円」積立投資シミュレーション結果
出所:金融庁「つみたてシミュレーター」をもとにLIMO編集部作成
想定利回り:資産評価額(元本部分は900万円)
- 年1%:970万6000円
- 年2%:1048万6000円
- 年3%:1134万9000円
- 年4%:1230万5000円
- 年5%:1336万4000円
15年間、毎月5万円を積み立てていくと、運用次第では最終的な資産額が1000万円を超える可能性があります。
元本は900万円ですが、利回りによっては約70万円〜最大436万円ほどの利益が上乗せされる想定です。
とはいえ、投資には価格変動のリスクが伴い、高いリターンが期待できる商品ほどリスクも大きくなりやすい点を理解しておく必要があります。
4. 【50歳→65歳】新NISAの「15年積立」をしたい人。毎月いくら積み立てれば2000万円に届く?
老後に必要な金額は世帯ごとに異なりますが、ここでは目標を2000万円とした場合を想定します。
50歳から65歳までの15年間でこの金額を準備するには、毎月いくら積み立てればよいのかを試算してみましょう。
4.1 【試算結果】「15年間」×3%で積立投資した場合の資産額
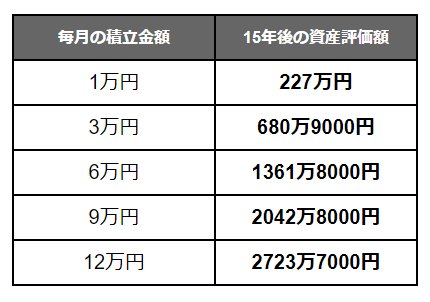
【新NISA】積立金額別「想定利回り3%」積立投資シミュレーション結果
出所:金融庁「つみたてシミュレーター」をもとにLIMO編集部作成
毎月の積立金額:資産評価額
- 1万円:227万円
- 3万円:680万9000円
- 6万円:1361万8000円
- 9万円:2042万8000円
- 12万円:2723万7000円
※想定利回り:年3%
試算では、年利3%で15年間積み立てると、毎月9万円の拠出で2000万円を上回る資産を用意できます。
しかし、月9万円は家計への負担が大きく、利回りも保証されていないため、運用状況によっては目標額に届かない可能性があります。
そのため、老後資金づくりは早めに取り組むことが大切です。
たとえば、30歳から65歳までの35年間を年利3%で積み立てる場合、必要な毎月の積立額は2万6971円まで抑えられます。
このように、長期間かけて準備を進めることで、負担を少なくしながら確実に将来資金を積み上げられるでしょう。
5. 預貯金だけでは資産価値が目減りしてしまうかも…
物価上昇が家計を圧迫し続けるこんにち、「支出の削減」だけでなく、「資産を育てる」視点は欠かせないものとなっていくでしょう。
マネーフォワード社の調査が示す通り、いまや投資は特別なことではなく、ボーナスや生成AIを活用して賢く取り組む「日常の備え」となっているのかもしれません。
今回のシミュレーションが示したように、15年という期間があれば、50歳代からのスタートでも1000万円単位の資産形成が達成できる可能性はあります。
ただし、投資は預貯金とは異なり元本割れなどのリスクがあります。ご自身のリスク許容度に合った、無理のない範囲で資産運用を進めていくことが大切です。
参考資料
マネー編集部NISA班