
2025年度の公的年金は前年より1.9%のプラス改定となりましたが、年金額だけでは見えない「老後の生活意識」も、厚生労働省の調査で明らかになっています。
男性の厚生年金受給権者に限ると、平均年金月額は16万円台、6割を超える人が月15万円以上を受け取っているというデータがあります。
その一方で、高齢者世帯の半数以上(55.8%)が「生活が苦しい」と感じているという深刻な実態が浮き彫りになっています。
12月は、一年の家計見直しをおこなうとともに、来年に向けた資産づくりの戦略を練る最適なタイミングです。
この記事では、公的年金の仕組みと男性の年金事情、そして高齢者のリアルな生活意識を対比させます。
年金受給額と「ゆとりある生活」の間に存在するギャップを埋めるために、何をすべきか具体的なヒントを探るための情報源としてご活用ください。
1. 【日本の年金制度】国民年金+厚生年金《2階建て構造》基本を確認
日本の公的年金制度は、1階部分にあたる「国民年金」と、2階部分にあたる「厚生年金」から成り立つ、2階建て構造です。

1.1 【国民年金】1階部分
- 加入対象:原則、日本に住む20歳から60歳未満のすべての人
- 保険料:全員一律、年度ごとに見直しあり(※1)
- 年金額:保険料を全期間(480カ月)納付した場合、65歳以降に満額の基礎年金(※2)を受給できる(未納期間分に応じて減額調整)
※1 国民年金保険料:1万7510円(2025年度の月額)
※2 国民年金(老齢基礎年金)の満額:6万9308円(2025年度の月額)
1.2 【厚生年金】2階部分
- 加入対象:主に会社員、公務員など
- 保険料:収入に応じて(上限あり)決定する報酬比例制
- 年金額:加入期間や納付保険料により決定(国民年金に上乗せして支給)
国民年金の保険料は「全員一律」ですが、厚生年金の保険料は「報酬比例制」です。そのため、現役時代に「国民年金」または「厚生年金」のどちらに加入していたかで、老後の受給額に大きな差が出ます。
厚生年金の場合、毎月の給与や賞与などの「報酬」に、所定の保険料率を乗じて保険料を決定します。そのため、納付する保険料は人それぞれ異なります。
2. 【男性の年金】厚生年金+国民年金「ひと月15万円超」の人は何パーセント?
厚生年金の年金額は、現役時代の収入によって個人差が大きいといわれていますが、実際にどのくらいの差なのか気になるところではないでしょうか。
厚生労働省の資料「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均年金月額は男女全体で14万6429円でした。
では、男性の場合はどうなのでしょうか。確認していきましょう。
※下記の厚生年金の年金月額には国民年金(老齢基礎年金)部分を含みます。
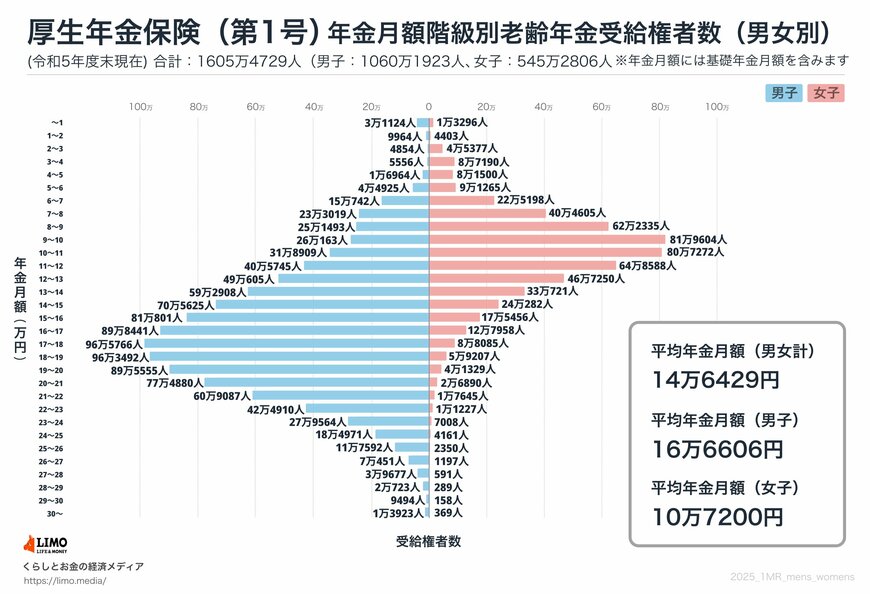
《男性》平均年金月額:16万6606円
- 厚生年金受給権者:1060万1923人
- 厚生年金を月額15万円以上受け取っている人:707万9327人
707万9327人 ÷ 1060万1923人 = 66.8%
男性のうち、厚生年金を月額15万円以上受給している人の割合は約6割強です。
また、1万円刻みで受給額分布を確認し、個人差も見てみましょう。
- ~1万円未満:3万1124人
- 1万円以上~2万円未満:9964人
- 2万円以上~3万円未満:4854人
- 3万円以上~4万円未満:5556人
- 4万円以上~5万円未満:1万6964人
- 5万円以上~6万円未満:4万4925人
- 6万円以上~7万円未満:15万742人
- 7万円以上~8万円未満:23万3019人
- 8万円以上~9万円未満:25万1493人
- 9万円以上~10万円未満:26万163人
- 10万円以上~11万円未満:31万8909人
- 11万円以上~12万円未満:40万5745人
- 12万円以上~13万円未満:49万605人
- 13万円以上~14万円未満:59万2908人
- 14万円以上~15万円未満:70万5625人
- 15万円以上~16万円未満:81万801人
- 16万円以上~17万円未満:89万8441人
- 17万円以上~18万円未満:96万5766人
- 18万円以上~19万円未満:96万3492人
- 19万円以上~20万円未満:89万5555人
- 20万円以上~21万円未満:77万4880人
- 21万円以上~22万円未満:60万9087人
- 22万円以上~23万円未満:42万4910人
- 23万円以上~24万円未満:27万9564人
- 24万円以上~25万円未満:18万4971人
- 25万円以上~26万円未満:11万7592人
- 26万円以上~27万円未満:7万451人
- 27万円以上~28万円未満:3万9677人
- 28万円以上~29万円未満:2万723人
- 29万円以上~30万円未満:9494人
- 30万円以上~:1万3923人
平均をやや上回る「17万円以上~18万円未満」がボリュームゾーンとなっています。ごく少数ながら、月額30万円以上受け取っている人も存在します。
年金収入だけで現役時代と同じ生活レベルを維持するのは難しいと感じる世帯は、決して少なくないでしょう。「ねんきんネット」や「ねんきん定期便」でご自身の年金見込額を確認しておくことが大切です。
3. 65歳以上のシニア世帯、55.8%が「生活苦しい」と回答
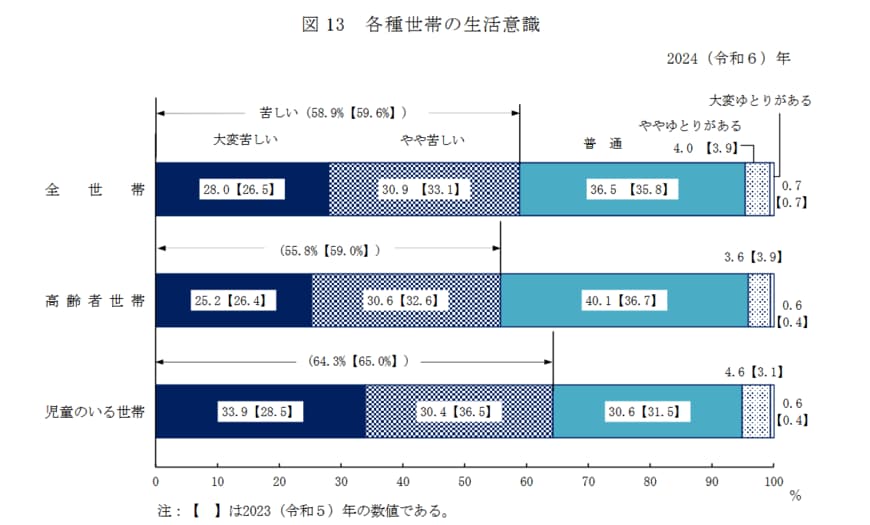
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の生活意識に関するリアルな結果を見ていきます。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
3.1 高齢者世帯の生活意識
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
この調査結果からは、シニア世帯の暮らし向きが、経済状況によって大きく3つの層に分かれている様子が見えてきます。
まず、半数以上(55.8%)が「大変苦しい」「やや苦しい」と回答し、日々の生活に経済的な厳しさを感じています。
その一方で、「ややゆとりがある」「大変ゆとりがある」と回答した世帯は合計してもわずか4.2%。経済的な余裕を実感できているシニア世帯はごく一握りのようです。
そして、これら両者の中間にあたるのが、40.1%を占める「普通」と回答した層です。この割合は「苦しい」層には及ばないものの、「ゆとりがある」層を大きく上回りました。
経済的な余裕があるとは言えないものの、堅実に暮らす一定数のシニア世帯が、厚い中間層を形成している様子もうかがえます。
4. まとめにかえて
シニア世帯の半数以上が経済的な厳しさを感じているという事実は、年金収入だけで「ゆとりある生活」を送ることの難しさを物語っています。
「普通以下」の生活意識を持つ世帯が大多数を占める中で、経済的に余裕がある(ゆとりがある)と感じている世帯はごくわずかです。
長寿化と物価高が続くいま、公的年金を「生活の土台」としつつも、それだけに頼らない備えが大切となってくるでしょう。
新NISAやiDeCoといった私的年金制度の活用は、公的年金に上乗せして将来の安心感を高めるための有効な選択肢の一つです。
年末のライフプラン見直しの一環として、ご自身の年金見込額を「ねんきんネット」で確認し、平均と実態のギャップを埋めるための具体的な資産形成プランを検討してみましょう。
5. コラム:年内最終支給日は12月15日。「還付金」で手取りが増える人も
「令和7年度税制改正」により、所得税の基礎控除額が改定されました。
これにともない、公的年金の源泉徴収の対象とならない年金額が、現行の「158万円未満→205万円未満」に引き上げられました。(65歳未満は「現行の108万円未満→155万円未満」に引き上げ)
令和7年分の公的年金における源泉徴収額の計算に用いる基礎控除額は以下の通りです。
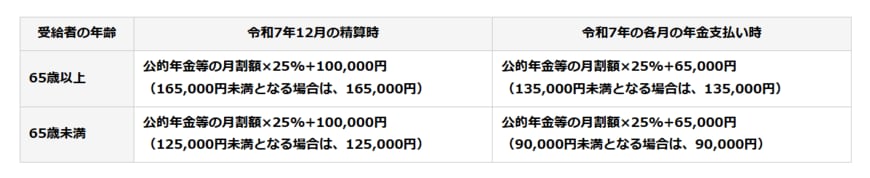
5.1 【年齢別】令和7(2025)年の公的年金における源泉徴収額の計算に用いる基礎的控除額」
65歳以上
- 2025年12月の精算時
- 公的年金等の月割額×25%+10万円(16万5000円未満となる場合は、16万5000円)
- 2025年の各月の年金支払い時
- 公的年金等の月割額×25%+6万5000円(13万5000円未満となる場合は、13万5000円)
65歳未満
- 2025年12月の精算時
- 公的年金等の月割額×25%+10万円(12万5000円未満となる場合は12万5000円)
- 2025年の各月の年金支払い時
- 公的年金等の月割額×25%+6万5000円(9万円未満となる場合は9万円)
5.2 2025年分の所得税「源泉徴収と還付イメージ」
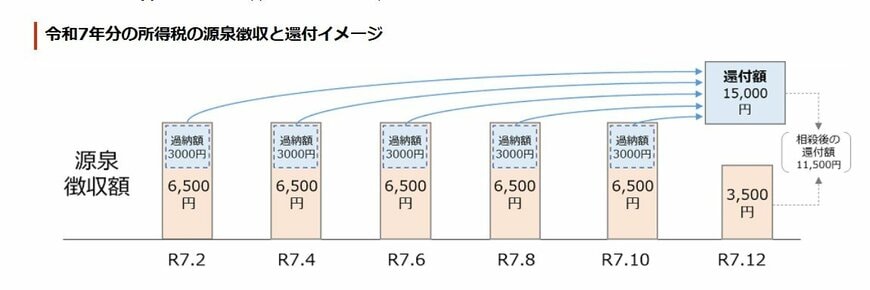
この改正により、2025年12月の年金支払い時に「1年間の最終的な税額」と「それまでに源泉徴収された税額」との間で精算がおこなわれ、過払い分が生じていた場合は、その差額が還付されます。

参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
- 日本年金機構「令和7年度税制改正による所得税の基礎控除の見直し等について」
マネー編集部年金班