
公的年金は、長寿化が進む現代において、老後の生活を支える最も重要な収入源の一つです。
2025年もあとわずか。あわただしい中でも一年を振り返り、翌年に向けて家計や資産形成の計画を見直す絶好の季節となりました。
物価高の波が続く中、2025年度の年金額が前年度から1.9%引き上げられたというニュースは、多くの受給者や現役世代の関心を集めたことでしょう。
しかし、実際にその増額分が日々の生活費の上昇をカバーできるのか、そして自分の年金受給見込み額はどれくらいなのか、具体的に把握できているでしょうか。
本記事では、2025年度の年金額改定内容と、厚生労働省が公表した「多様なライフコース」ごとの受給額のモデルケースを詳細に紹介します。
さらに、60代から80代までの年齢別平均月額や、男女別の受給額の個人差にも着目し、公的年金のリアルな受給実態を明らかにします。
年金制度の最新動向を理解することで、新NISAなど他の資産形成を組み合わせた、より現実的な老後資金計画の策定に役立ててください。
1. 【2025年度】公的年金は前年比「+1.9%」の増額改定
公的年金の受給額は、物価や賃金の動向を踏まえて年度ごとに見直しがおこなわれます。
2025年4月からの年金額の改定について確認してみましょう。

2025年度の年金額は、前年度から1.9%引き上げられました。
1.1 2025年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分):6万9308円(+1308円)
- 厚生年金:23万2784円(夫婦2人分)(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
1.2 年金支給日は「2か月に一度、偶数月の15日」
公的年金は、「偶数月の15日(土日の場合は直前の平日に前倒し)」に、前月までの2カ月分がまとめて支給されるルールです。
そのため、この改定率は6月に支給された「2025年4月分・5月分」の年金から適用されています。
なお、今回の改定内容公表時、「多様なライフコースに応じた年金額」として、現役時代の働き方や収入別での年金額の例も提示されています。
2. 現役時代の年金加入経歴別《年金モデル》5つ。老後の年金は働き方でこんなに変わる!
働き方や生き方が多様化する今、「将来、自分はどのくらいの年金を受け取れるんだろう?」と気になっている人もいるでしょう。
厚生労働省は、今回の年金改定の発表と同時に、「多様なライフコースに応じた年金額の例」も示しています。
ここでは、年金加入経歴を5つのパターン(男性2パターン、女性3パターン)に分類し、「2025年度に65歳になる人」を想定した年金額の概算が提示されています。
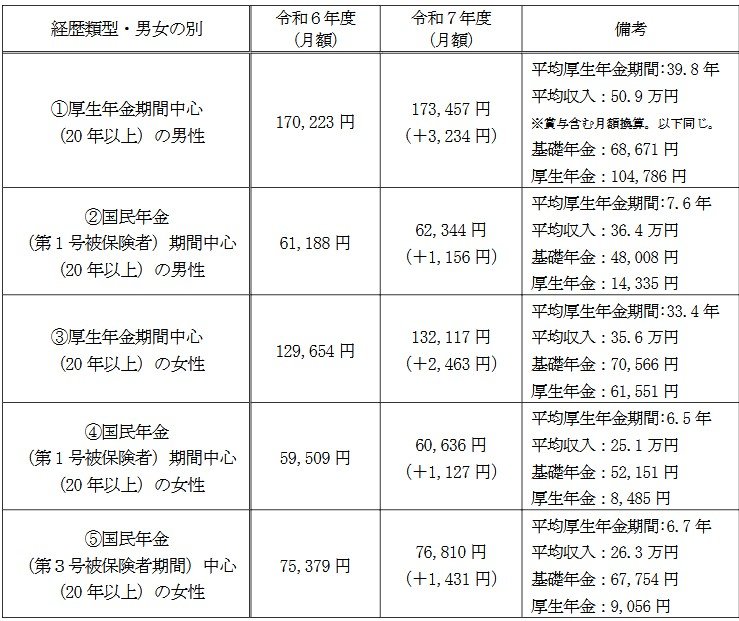
出所:厚生労働省「令和7年度の年金額改定についてお知らせします」
2.1 ケース①:男性・厚生年金期間中心
《年金月額》17万3457円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万8671円
- 厚生年金:10万4786円
2.2 ケース②:男性・国民年金(第1号被保険者)期間中心
《年金月額》6万2344円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8008円
- 厚生年金:1万4335円
2.3 ケース③:女性・厚生年金期間中心
《年金月額》13万2117円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万566円
- 厚生年金:6万1551円
2.4 ケース④:女性・国民年金(第1号被保険者)期間中心
《年金月額》6万636円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万2151円
- 厚生年金:8485円
2.5 ケース⑤:女性・国民年金(第3号被保険者)期間中心
《年金月額》7万6810円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万7754円
- 厚生年金:9056円
これらの年金額の例を見ても分かるように、厚生年金の加入期間や現役時代の平均収入によって、年金月額は大きく変動します。
特に、現役時代に国民年金と厚生年金のどちらを中心に加入していたかによって、老後の受給額は大きく変わることが見て取れます。
3. 【年金一覧リスト】厚生年金・国民年金「60歳~69歳」はひと月平均いくらもらっている?
ここからは、今のシニア世代が実際にどのくらいの年金を受け取れているかを見ていきましょう。60歳代~80歳代の各年齢の平均年金月額を、厚生年金と国民年金それぞれ確認します。
なお、ここで紹介する厚生年金の月額には、国民年金(老齢基礎年金)の月額部分が含まれます。
3.1 【厚生年金一覧表】60歳代の平均月額(60〜69歳)

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
3.2 【国民年金一覧表】60歳代の平均月額(60〜69歳)
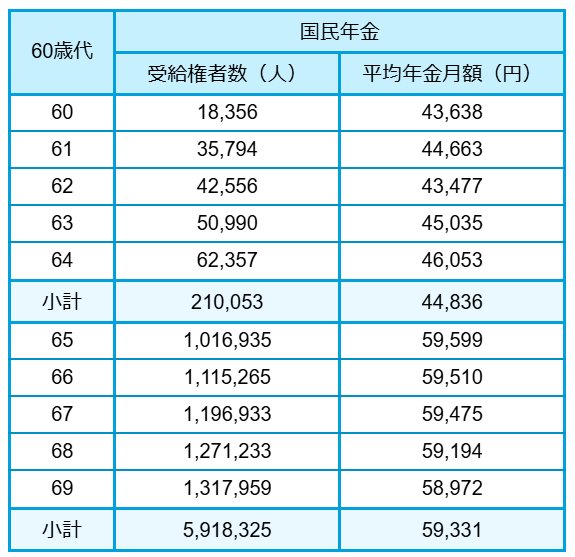
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
老齢年金の一般的な受給スタート年齢は原則65歳。
65歳未満は繰上げ受給(※1)を選んだ人や、特別支給の老齢厚生年金(※2)の報酬比例部分のみを受給している人の年金額となるため、厚生年金・国民年金ともに65歳以降よりも少なめです。
65歳から69歳までの平均年金月額は、厚生年金14万円台、国民年金5万円台となっています。
※1 繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
※2 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。
4. 【年金一覧リスト】厚生年金・国民年金「70歳~79歳」はひと月平均いくらもらっている?
70歳代の各年齢の平均年金月額を見ていきます。
4.1 【厚生年金一覧表】70歳代の平均月額(70〜79歳)

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
4.2 【国民年金一覧表】70歳代の平均月額(70〜79歳)

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
70歳代の平均年金月額は、厚生年金14万円台、国民年金5万7000~8000円台でした。
5. 【年金一覧リスト】厚生年金・国民年金「80歳~89歳」はひと月平均いくらもらっている?
80歳代の各年齢の平均年金月額はどうでしょう。
5.1 【厚生年金一覧表】80歳代の平均月額(80〜89歳)
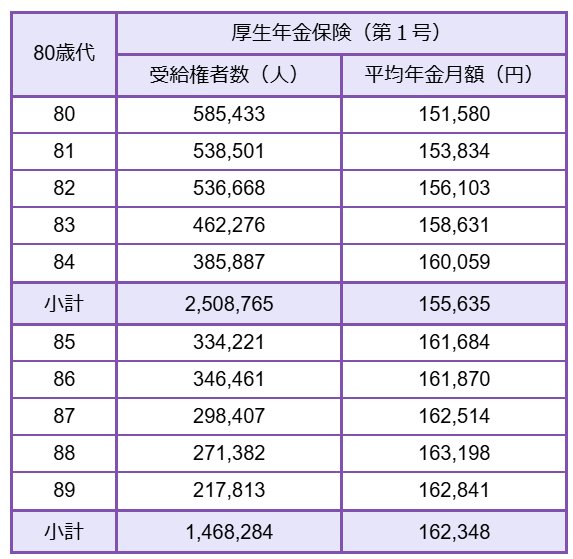
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
5.2 【国民年金一覧表】80歳代の平均月額(80〜89歳)
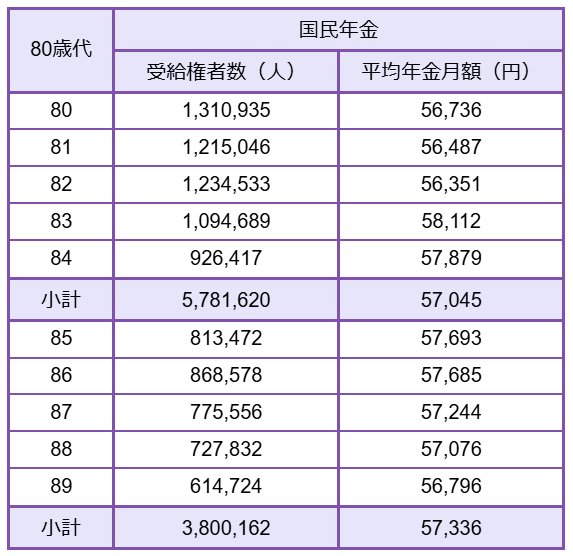
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
80歳代の平均受給額は、厚生年金15万円~16万円台、国民年金5万6000円~8000円台です。
いずれの年代においても、平均年金月額に大きな年齢差は見られませんでした。しかし、これはあくまでも「各年齢の平均」である点には留意が必要です。
老後に受け取る年金額は、現役時代の年金加入状況によって人それぞれとなっています。
6. 厚生年金・国民年金「老後の個人差、結構大きい!」
ここからは、全受給権者(60歳~90歳以降)の年金月額の個人差・男女差も確認していきます。

6.1 厚生年金《平均月額の男女差・個人差に着目》
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
年金月額階級ごとの受給者数
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金(国民年金を含む)の場合、月額1万円未満となるケースから、30万円以上の高額受給者まで、幅広い受給額ゾーンに分布しており、個人差の大きさが分かります。
また、男女全体の平均年金月額は14万円台ですが、男性平均は女性平均よりも6万円ほど多くなっています。
6.2 国民年金《平均月額の男女差・個人差に着目》
〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
年金月額階級ごとの受給者数
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金の平均年金月額は、男女ともに5万円台です。
3万円未満の低年金となる人も一定数存在するものの、ボリュームゾーンは「6万円以上~7万円未満」。満額に近い受給額を受け取る人が少なくないことがうかがえます。
7. 【2025年を振り返る】年金制度改正の《主な見直しポイント》みんなの年金はどう変わる?
2025年6月13日、年金制度改正法が成立しました。今回の改正の主な見直しポイントを整理していきましょう。
7.1 年金制度改正の全体像《主な見直しポイント》
社会保険の加入対象の拡大
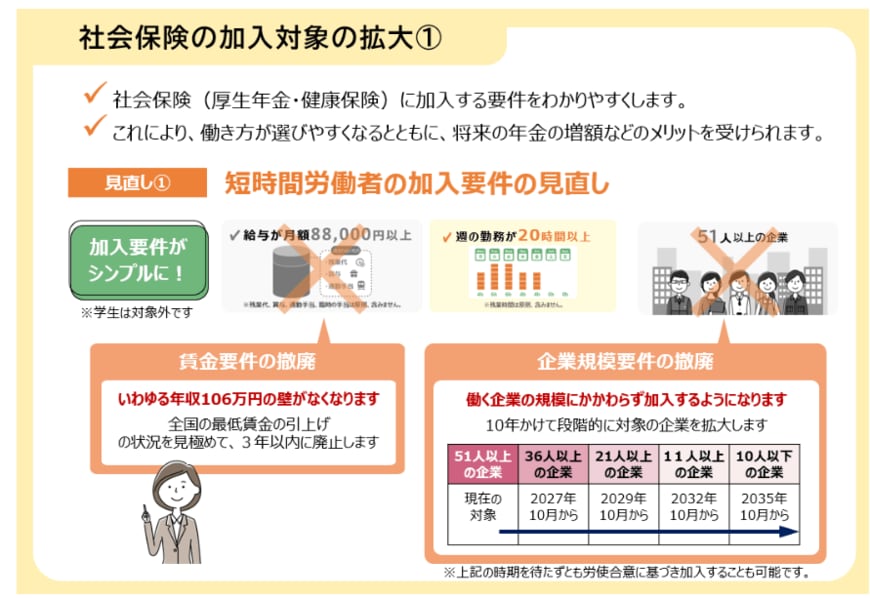
- 短時間労働者の加入要件(賃金要件・企業規模要件)の見直し。いわゆる年収「106万円の壁」撤廃へ
在職老齢年金の見直し
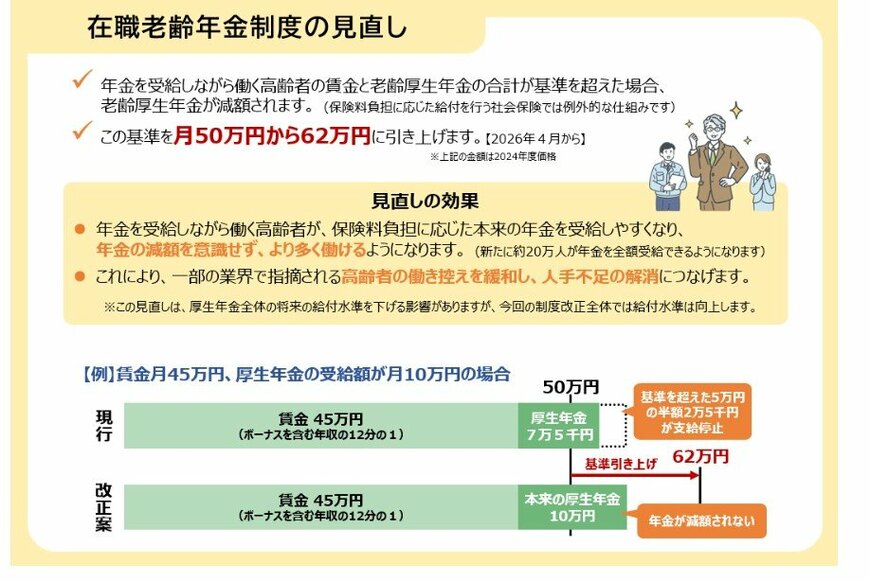
- 支給停止調整額「月62万円」へ大幅緩和(2025年度は月51万円)
遺族年金の見直し

- 遺族厚生年金の男女差を解消
- 子どもが遺族基礎年金を受給しやすくする
保険料や年金額の計算に使う賃金の上限の引き上げ
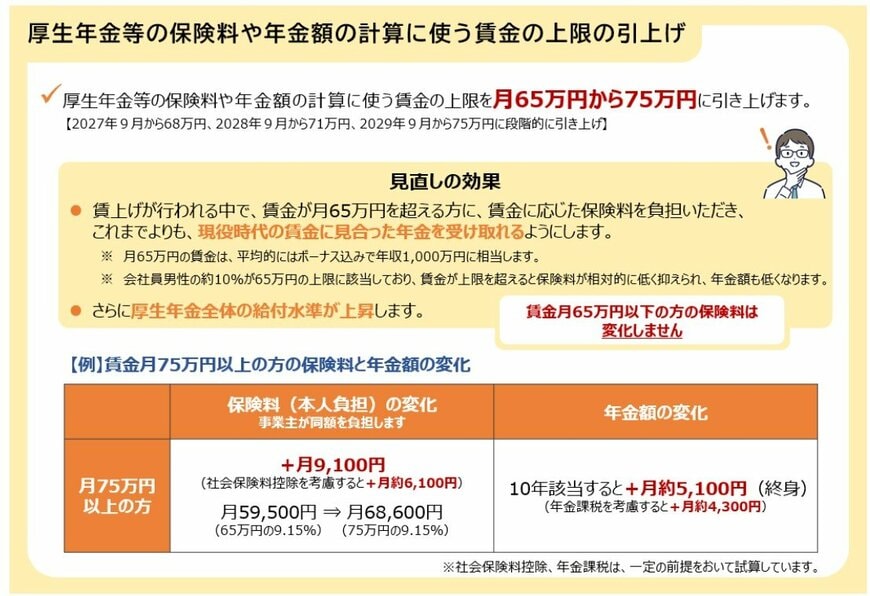
- 標準報酬月額の上限を、月65万円→75万円へ段階的に引き上げ
私的年金制度
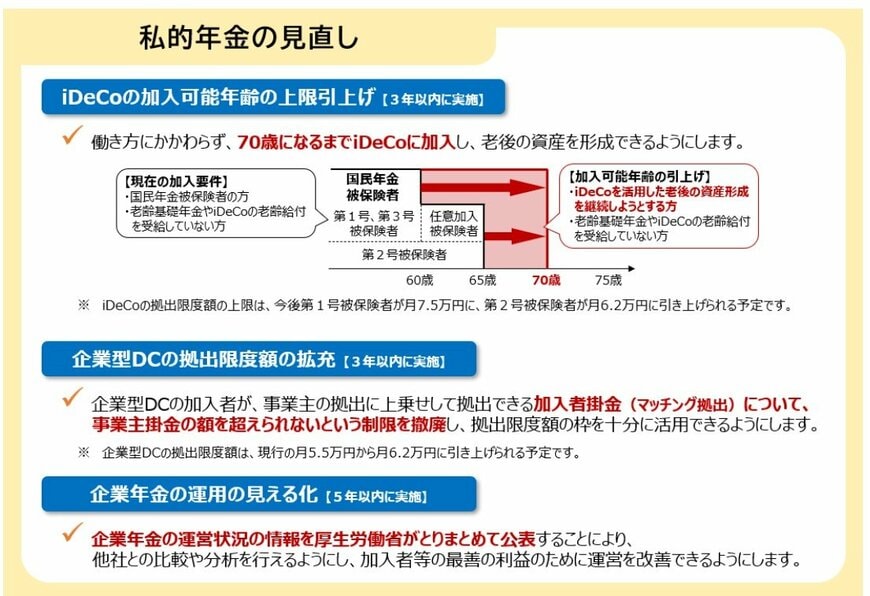
- iDeCo加入年齢の上限引き上げ(3年以内に実施)
- 企業型DCの拠出限度額の拡充(3年以内に実施)
- 企業年金の運用の見える化(5年以内に実施)
8. まとめにかえて
この記事では、今のシニア世代の年金受給事情を、厚生労働省の具体的なデータをもとに確認してきました。
特に、厚生年金の加入期間が長いほど受給額が高くなる傾向や、国民年金受給者のボリュームゾーンが満額に近い水準にあることが見て取れました。
しかし、これはあくまで平均や概算であり、老後の生活設計においては、ご自身の「ねんきん定期便」などで将来の受給見込み額を正確に把握することが欠かせません。
2025年6月には、社会保険の適用拡大やiDeCoの加入年齢引き上げなど、働く世代のキャリアや資産形成に影響を与える年金制度改正法が成立しました。
年末の計画見直しを行うこの時期に、公的年金というセイフティーネットへの理解を深めてみましょう。その上で新NISAなどを使った「自助努力」による資産づくりを、コツコツと進めていくことも検討してみると良さそうですね。
9. 【コラム】12月15日「年内最後の年金支給」差額分還付で手取りが増えるケースも
「令和7年度税制改正」により、所得税の基礎控除額が改定されました。
これにともない、公的年金の源泉徴収の対象とならない年金額が、現行の「158万円未満→205万円未満」に引き上げられました。(65歳未満は「現行の108万円未満→155万円未満」に引き上げ)
令和7年分の公的年金における源泉徴収額の計算に用いる基礎控除額は以下の通りです。
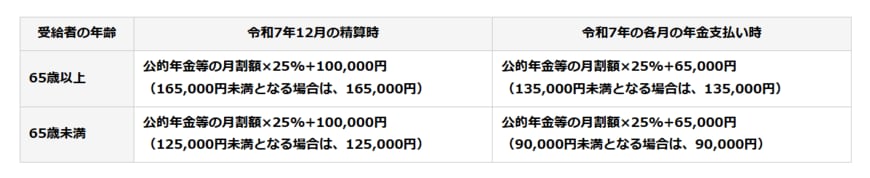
9.1 【年齢別】令和7(2025)年の公的年金における源泉徴収額の計算に用いる基礎的控除額」
65歳以上
- 2025年12月の精算時
- 公的年金等の月割額×25%+10万円(16万5000円未満となる場合は、16万5000円)
- 2025年の各月の年金支払い時
- 公的年金等の月割額×25%+6万5000円(13万5000円未満となる場合は、13万5000円)
65歳未満
- 2025年12月の精算時
- 公的年金等の月割額×25%+10万円(12万5000円未満となる場合は12万5000円)
- 2025年の各月の年金支払い時
- 公的年金等の月割額×25%+6万5000円(9万円未満となる場合は9万円)
9.2 2025年分の所得税「源泉徴収と還付イメージ」
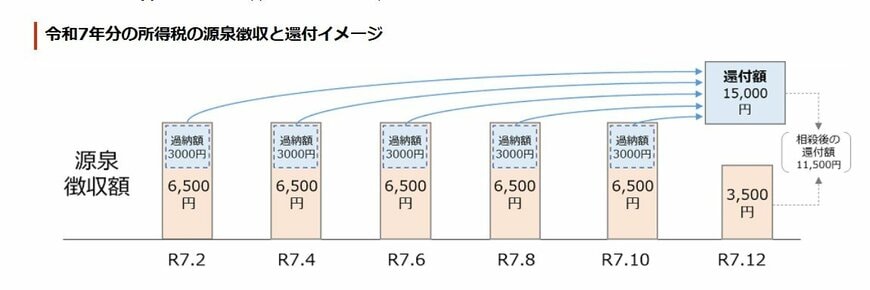
この改正により、2025年12月の年金支払い時に「1年間の最終的な税額」と「それまでに源泉徴収された税額」との間で精算がおこなわれ、過払い分が生じていた場合は、その差額が還付されます。

参考資料
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 政府広報オンライン「年金の手続。国民年金の第3号被保険者のかたへ。」
- 日本年金機構「国民年金の第3号被保険者制度のご説明」
- 厚生労働省「年金制度改正法が成立しました」
マネー編集部年金班