

50歳代は定年退職が近づくため、老後生活を意識する人も多いでしょう。なかには、もう老後生活が近いからと、貯蓄をあきらめている世帯もいるかもしれません。
ただし、50歳代は一般的に年収が高く子どもが独立する世帯も多いため、意外に貯蓄をしやすい時期です。
そこで本記事では、50歳代が老後に後悔しないための貯蓄・生活防衛費3つのポイントを解説します。50歳代の貯蓄事情についても紹介するので、ぜひ参考にしてみてください。
1. 50歳代はいくら貯蓄している?
まずは、現在の50歳代がどのくらい貯蓄しているのかを確認しましょう。金融経済教育推進機構「家計の金融行動に関する世論調査」によると、50歳代二人以上世帯の貯蓄額は以下の通りです。
※これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
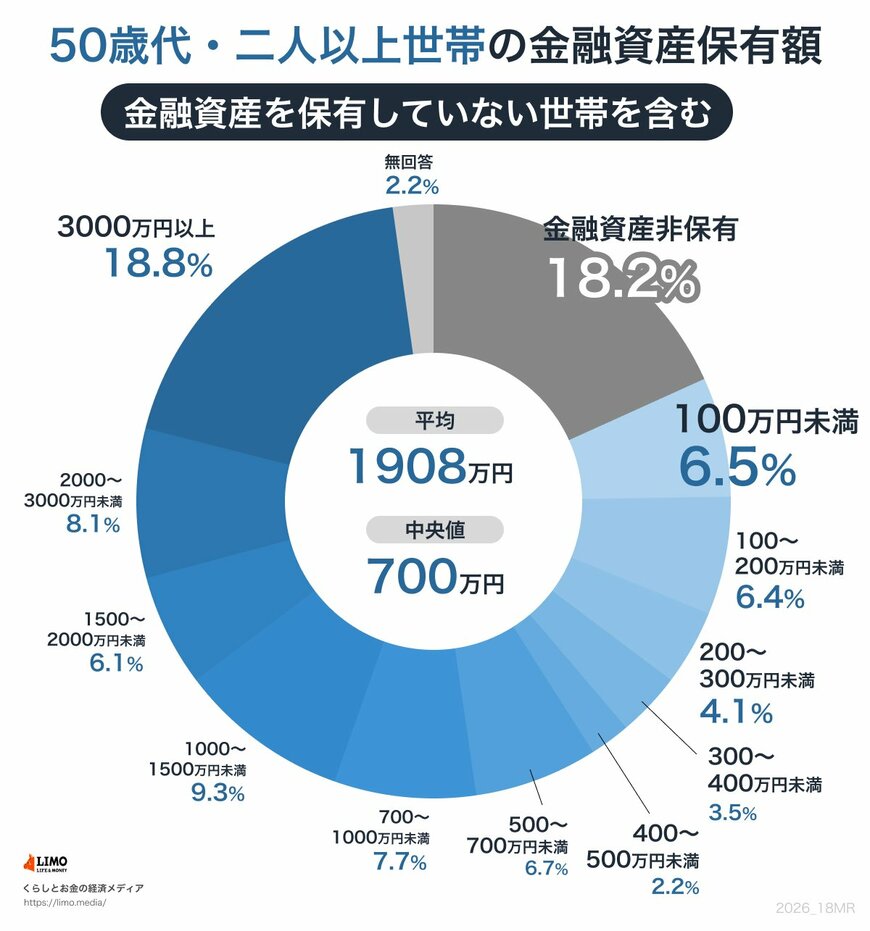
1.1 50歳代二人以上世帯の金融資産保有額
- 金融資産非保有:18.2%
- 100万円未満:6.5%
- 100~200万円未満:6.4%
- 200~300万円未満:4.1%
- 300~400万円未満:3.5%
- 400~500万円未満:2.2%
- 500~700万円未満:6.7%
- 700~1000万円未満:7.7%
- 1000~1500万円未満:9.3%
- 1500~2000万円未満:6.1%
- 2000~3000万円未満:8.1%
- 3000万円以上:18.8%
- 無回答:2.2%
- 平均:1908万円
- 中央値:700万
貯蓄ゼロの世帯も18.2%あり、多くの世帯では老後生活に向けた備えが十分とは言えないでしょう。
2. 生活防衛費は生活費の3~6か月分を目安に用意!
ここからは、50歳代から貯蓄を始める際の3つのポイントを紹介します。
貯蓄を始める際は、まず「生活防衛費」を確保しましょう。目安は生活費の3~6か月分です。月の生活費が25万円の世帯は、75~150万円の用意が必要です。
まずは生活防衛費3~6か月分の用意を目標に、貯蓄を始めてみてください。
3. 支出は固定費から削減!
貯蓄する額を増やすためには、支出の見直しが必要です。
支出の見直しは、固定費からおこないましょう。固定費は一度削減すれば継続的な効果が見込めます。例えば、月5000円の固定費を削減すれば年間6万円、10年間で60万円の節約効果です。
特に見直しを検討したい固定費は以下のとおりです。
- 通信費(スマホ代や携帯利用料金)
- 新聞代
- 保険料
- ジムの会員料金
- アプリのサブスク料金
特に50歳代になると子どもが独立して、保険で必要な保障が少なくなる場合も多いです。また、ジムなどの月額会員サービスが本当に必要かも考えましょう。利用頻度が多くない場合、月額会員ではなくスポットでの利用のほうが総合的に安いケースもあります。
クレジットカードや口座引き落としの明細をみて、削れる固定費がないかを確認してみてください。
4. NISAでリスクを抑えて積立投資!
現在は低金利のため、銀行預金だけではお金を増やすのは難しい時代です。
もちろん50歳代なので大きなリスクは取れませんが、リスクをある程度抑えながら資産運用でお金を増やすことを考えてもいいでしょう。
NISA制度を利用すれば、非課税でお得に資産形成が可能です。50歳からNISAで積立投資を始めても、65歳までに十分な資産を築ける期待があります。
積立金額別にみた、50歳代からNISAで積立投資を始めた場合の65歳到達時点の資産評価額は以下のとおりです。

4.1 15年間で築ける資産額シミュレーション
【毎月の投資額】2万円
- 投資元本総額:360万円
- 運用利益:92万円
- 65歳時点での資産額:452万円
【毎月の投資額】3万円
- 投資元本総額:540万円
- 運用利益:139万円
- 65歳時点での資産額:679万円
【毎月の投資額】4万円
- 投資元本総額:720万円
- 運用利益:185万円
- 65歳時点での資産額:905万円
【毎月の投資額】5万円
- 投資元本総額:900万円
- 運用利益:231万円
- 65歳時点での資産額:1131万円
【毎月の投資額】6万円
- 投資元本総額:1080万円
- 運用利益:277万円
- 65歳時点での資産額:1357万円
※運用利回り年率3%でシミュレーション
シミュレーションによると、月5万円の積立投資を15年間続ければ、1131万円もの資産を用意できます。元本は900万円のため、NISAでの積立投資で231万円も資産評価額が増える計算です。
年率3%での運用は、リスクを抑えながらの運用でも決して難しい数字ではありません。少しでも老後資金を増やしたい人は、50歳代からNISAでの資産運用を始めることを検討してみてはいかがでしょうか。
5. 老後生活を具体的にシミュレーションしよう!
本記事で紹介した通り、50歳代からでも老後への備えは決して遅くありません。とはいえ、余裕があるわけではないため、今から老後をシミュレーションして計画的に動くことが重要です。
まずは、老後にいくら年金が受け取れるのか把握しましょう。厚生年金は現役時代の平均年収と勤務期間によって、受給額が異なります。以下の条件で、平均年収別にもらえる年金額(国民年金+厚生年金)を確認してみましょう。
- 1973年生まれ
- 23歳から65歳到達まで会社員として勤務
- 65歳から年金受取を開始
シミュレーションの結果は以下のとおりです。
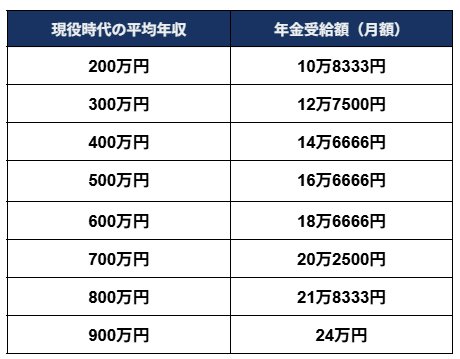
5.1 平均年収ごとの目安年金受給額(額面)
現役時代の平均年収:年金受給額の目安(額面)
- 200万円:10万8333円
- 300万円:12万7500円
- 400万円:14万6666円
- 500万円:16万6666円
- 600万円:18万6666円
- 700万円:20万2500円
- 800万円:21万8333円
- 900万円:24万円
平均年収400万円の人と800万円の人とでは、受給額に月7万円以上の差があります。
年収800万円の人は月21万8333円もらえるため年金だけで暮らせる可能性がありますが、年収400万円の人が年金だけで暮らすのは一般的に難しいです。そのため、老後に向けた貯蓄や資産形成が必要となります。
日本年金機構の「ねんきんネット」を使えば簡単に年金受給額をシミュレーションできるので、ぜひ利用してみてください。年金受給額を知ることで老後に必要な貯蓄額を把握し、それに向けた対策を今から始めてみてください。


参考資料
苛原 寛


